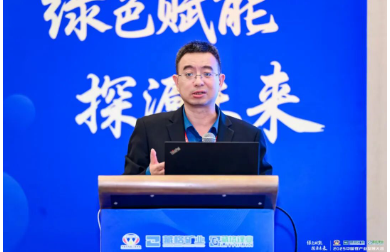
Cheng Bo, stellvertretender Direktor der Beijing Sun Translation Mining Consulting Department, wurde eingeladen, eine Sonderrede auf der China Lithium Industry Development Conference 2025 zu halten, die vom 20. bis 21. November in Xiamen, Fujian, stattfand. Diese Konferenz ist eine wichtige Austauschplattform, um die Lithiumindustrie meines Landes von einem „ressourcenreichen Land“ zu einer „Lithiumindustriemacht“ zu machen. Gastgeber ist die China Inorganic Salt Industry Association, gemeinsame Organisatoren sind führende Unternehmen wie Zangge Mining und Zangge Lithium Industry sowie die Lithium Salt Branch der China Inorganic Salt Industry Association und das Qinghai Salt Lake Institute der Chinesischen Akademie der Wissenschaften. Der Schwerpunkt liegt auf Kernthemen wie der Interpretation der Lithiumindustriepolitik, technologischer Innovation und Umweltschutz-Governance. Die Rede von Cheng Bo von Suntrans trug den Titel „Rückkehr zur Rationalität und Wertaufwertung – Geringe Bilanz und Angebots- und Nachfragerekonstruktion des Lithiumcarbonat-Marktes“ und brachte der Branche professionelle Marktanalysen und Trendbeurteilung.
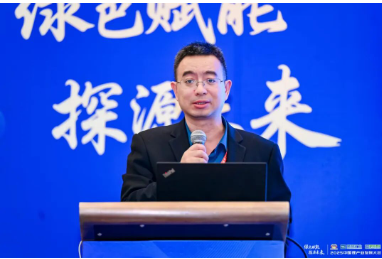
Cheng Bo, stellvertretender Direktor der Bergbauberatungsabteilung von Suntrans, hielt eine besondere Rede auf der China Lithium Industry Development Conference 2025
Um die Synergien zwischen industriellem Umweltschutz und der neuen Energiebranche zu erschließen, wurden am 20. November im Howard Johnson Jimei Lake Hotel in Xiamen gleichzeitig die „2025 China Lithium Industry Development Conference“ und die „2025 Industrial Wastewater Zero Discharge Technology Breakthrough and Industry Application Conference“ gestartet, die gemeinsam vom Beijing Pan-Earth Energy Consulting Center, der China Inorganic Salt Industry Association und der China Coal Processing and Utilization Association gesponsert wurden. Mit dem Thema „Green Empowerment, Exploring the Future“ ist die Konferenz stark verknüpft und verleiht der umweltfreundlichen Modernisierung der Industrie meines Landes und der hochwertigen Entwicklung der Lithiumbatterieindustrie starke Impulse.
Diese Konferenz brachte wichtige Gäste aus Regierungs-, Unternehmens- und Forschungskreisen zusammen. Auf Regierungs- und Industrieverbandsebene nahmen Politikexperten wie Yuan Longhua, ehemaliger stellvertretender Direktor der Rohstoffabteilung des Ministeriums für Industrie und Informationstechnologie, und Wang Jian, ehemaliger stellvertretender Direktor der Abteilung für Umweltverträglichkeitsprüfung des Ministeriums für Ökologie und Umwelt, an dem Treffen teil. Wang Xiaofeng, Präsident der China Inorganic Salt Industry Association, und Zheng Shili, Präsident der Lithiumsalzindustrie, koordinierten und leiteten das Treffen; Die wissenschaftlichen Forschungsbereiche umfassten das Qinghai Salt Lake Institute der Chinesischen Akademie der Wissenschaften, die China Environmental Protection Agency. Spitzenwissenschaftler des Institute of Environmental Sciences, der Central South University und anderer Institutionen; Auf Unternehmensseite hat das Unternehmen auch Führungsteams von Schlüsselunternehmen der gesamten Lithiumindustriekette wie Zangge Mining, Zijin Mining, Tianqi Lithium und Xinwangda versammelt. Unter ihnen bestätigten fast 30 Kernunternehmen ihre Teilnahme allein an der nichtöffentlichen Sitzung und deckten viele Unterabteilungen wie Salzseeentwicklung, Lithiumsalzproduktion und Batterieherstellung ab. Darüber hinaus entsandten branchenunterstützende Dienstleistungsorganisationen wie Beijing Suntrans auch Experten zur Teilnahme an der Branchenanalysesitzung.
Unter ihnen nahm Cheng Bo, stellvertretender Direktor und leitender Analyst der Bergbauberatungsabteilung von Suntrans, als Vertreter an der Konferenz teil und hielt eine besondere Rede auf der öffentlichen Tagesordnung der Konferenz. Seine Rede trug den Titel „Rückkehr zur Rationalität und Wertaufwertung – Geringe Bilanz und Angebots- und Nachfragerekonstruktion des Lithiumcarbonat-Marktes“. Es wird sich auf die Kernthemen des aktuellen Lithiumcarbonat-Marktes konzentrieren und professionelle Einblicke für die Branchenentwicklung bieten.
Cheng Bo von Suntrans glaubt, dass der Lithiumcarbonat-Markt in den letzten Jahren einen heftigen Preiszyklus durchlaufen hat und sich derzeit an einem kritischen Punkt der Wertaufwertung befindet. Rückblickend auf die Marktgeschichte verlief der Preis für Lithiumcarbonat von 2017 bis 2018 stabil im Bereich von 100.000 bis 200.000 Yuan/Tonne. In den Jahren 2021 bis 2022 wird es einen starken Anstieg geben. Der Preis näherte sich einst einem Höchststand von 600.000 Yuan/Tonne, aber jetzt pendelt er weiterhin unter 100.000 Yuan/Tonne. Dieses Auf und Ab spiegelt nicht nur intuitiv die Schwankungen von Angebot und Nachfrage wider, sondern offenbart auch die inhärenten Gesetze der industriellen Entwicklung vom irrationalen Wohlstand zur rationalen Rendite. Nach der dramatischen Marktanpassung ist es für die Branchenteilnehmer zu einem dringenden Bedürfnis geworden, den Einfluss kurzfristiger Preisschwankungen aufzugeben und die zugrunde liegende Logik, Wertpositionierung und zukünftigen Trends des Lithiumcarbonat-Marktes aus einer rationalen Perspektive zu überprüfen, und dies ist auch der zentrale Ausgangspunkt für die Analyse des Dokuments.
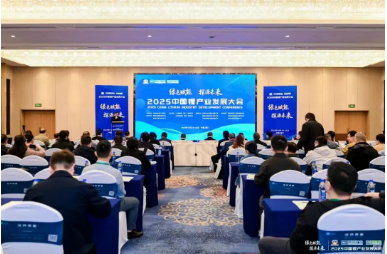
Tagungsort der China Lithium Industry Development Conference 2025
Die rationale Rückkehr des Preiszyklus ist das wichtigste Merkmal des aktuellen Lithiumcarbonat-Marktes. Bei diesem Prozess handelt es sich im Wesentlichen um eine Neupositionierung des Marktwerts von Lithiumressourcen. Der Preisanstieg von 2021 bis 2022 ist nicht ausschließlich auf das natürliche Angebot und die natürliche Nachfrage des Marktes zurückzuführen. Australische Lithiumbergbauunternehmen haben durch das Auktionsmodell der Preis- und Mengenkontrolle eine wichtige Führungsrolle auf dem Markt gespielt. Am Beispiel von Pilbara-Lithiumkonzentrat (Basisqualität) ist der Auktionspreis von 1.250 US-Dollar/Tonne im Juli 2021 auf 7.805 US-Dollar/Tonne im November 2022 gestiegen. Dieser irrationale Anstieg, der unabhängig von den Kosten und der tatsächlichen Nachfrage ist, hat versteckte Gefahren für nachfolgende starke Preiskorrekturen mit sich gebracht.
Ab Dezember 2022 hat der Preis für Lithiumcarbonat einen rasanten Abwärtstrend eingeleitet. Diese Anpassung ist kein Zufall, sondern eine Selbstkorrektur des Marktmechanismus. Der aktuelle Lithiumpreis liegt unter 100.000 Yuan/Tonne, was bedeutet, dass sich der Markt von der vorherigen Blasenphase verabschiedet und in eine Phase der Wertaufwertung eintritt. Dieses Preisniveau entspricht eher den tatsächlichen Produktionskosten und angemessenen Gewinnspannen der Lithiumressourcen, was dazu beiträgt, den Impuls der blinden Expansion in der Branche einzudämmen, den Wandel der Branche vom „Preisfanatismus“ zur „rationalen Entwicklung“ zu fördern und den Grundstein für einen langfristig gesunden und stabilen Betrieb der Branche zu legen.
Cheng Bo von Suntrans ist der Ansicht, dass die Angebotsseite eine komplexe Situation des Zusammenlebens von Gesamtwachstum und strukturellen Widersprüchen aufweist und die Branche allmählich von einem Hochgeschwindigkeitswachstum zu einer ausgereiften Entwicklungsphase übergeht. Den Produktionsdaten nach zu urteilen, verzeichnete Chinas grundlegende Lithiumsalzproduktion stets ein zweistelliges Wachstum, die Wachstumsrate hat sich jedoch erheblich verlangsamt. Im ersten Halbjahr 2025 sank die Wachstumsrate wieder auf 14,5 % und liegt damit deutlich unter dem durchschnittlichen Jahresdurchschnittswert der vergangenen vier Jahre von über 30 %. Diese Änderung zeigt deutlich, dass mit der weiteren Erweiterung der Produktionsbasis die Ultrahochgeschwindigkeits-Wachstumsphase der Lithiumcarbonat-Industrie zu Ende geht und die Erweiterung der Produktionskapazität allmählich rationaler wird.
Allerdings treten strukturelle Widersprüche auf der Angebotsseite zunehmend in den Vordergrund. Einerseits gibt es ein anhaltendes Produktionswachstum, andererseits gibt es einen gravierenden Mangel an Kapazitätsauslastung, der weit von dem im industriellen Bereich üblichen 80 %-Sicherheitsniveau entfernt ist. Die Hauptursache für diesen Widerspruch liegt in den frühen Überinvestitionen und der blinden Kapazitätserweiterung, die durch hohe Gewinne in der Branche vorangetrieben wurde. Das Vorhandensein einer großen Menge ineffizienter Produktionskapazitäten verursachte nicht nur eine Verschwendung von Ressourcen, sondern verschärfte auch das Ungleichgewicht von Marktangebot und -nachfrage, was darauf hindeutet, dass der Prozess der Industrieintegration und die Beseitigung rückständiger Produktionskapazitäten unvermeidlich sein werden.
In Bezug auf die Produktstruktur hat sich das Produktionsverhältnis von Lithiumcarbonat und Lithiumhydroxid schrittweise von 60:40 in der Vergangenheit auf 65:35 geändert. Diese Änderung spiegelt genau die Anpassung der nachgelagerten Nachfragestruktur wider. Mit dem rasanten Aufstieg des Energiespeichermarktes ist die Nachfrage nach Lithium-Eisenphosphat-Batterien mit besserer Sicherheit und Kostenleistung sprunghaft angestiegen. Lithiumcarbonat ist der Kernrohstoff von Lithiumeisenphosphatbatterien und weist eine starke Marktnachfrage auf, was wiederum die kontinuierliche Optimierung der Produktstruktur fördert.
Die Nachfrage durchläuft einen großen Wandel in der Wachstumsdynamik, von einem Einzelantrieb für Fahrzeuge mit neuer Energie hin zu einem neuen Muster mit Zweiradantrieb für Fahrzeuge mit neuer Energie und Energiespeicherung. Die neue Energiefahrzeugindustrie ist seit langem die wichtigste treibende Kraft für die Lithiumnachfrage. Der Absatz von Fahrzeugen mit neuer Energie wird im Jahr 2024 12,866 Millionen Einheiten erreichen, mit einer Durchdringungsrate von bis zu 40,9 %. Von Januar bis Oktober 2025 liegt die Penetrationsrate bei nahezu 50 %. Es ist jedoch anzumerken, dass die Wachstumsrate der neuen Energiefahrzeugindustrie allmählich unter 20 % sinken wird und sich ihre treibende Wirkung auf die Lithiumnachfrage von einem explosiven Wachstum in der Vergangenheit zu einem stetigen Wachstum verlagern wird.
Der Energiespeichermarkt entwickelt sich zu einem neuen Wachstumsmotor für die Lithiumnachfrage. Mit der rasanten Entwicklung erneuerbarer Energien erreichte der Anteil der installierten Wind- und Solarkapazität im Jahr 2024 42 % und stieg von Januar bis September 2025 weiter auf 45,96 % und übertraf damit erstmals den Anteil der Wärmekraft um 5,5 Prozentpunkte. Die Schwankungen und Instabilitäten bei der Stromerzeugung aus Wind- und Solarenergie haben zu einer starren Nachfrage nach Verteilung und Speicherung geführt und einen riesigen Marktraum für die Energiespeicherung mit Lithiumbatterien eröffnet. Unter anderem steigt die Nachfrage nach Lithium-Eisenphosphat-Batterien mit höherer Sicherheitsleistung weiter, was den Energiespeicherbereich noch lange dominieren und zur zentralen Triebkraft für das Wachstum der Lithiumcarbonat-Nachfrage werden wird. Dieses Nachfragemuster für Zweiradantriebe wird eine stabilere und nachhaltigere Wachstumsunterstützung für den Lithiumcarbonat-Markt bieten.
Die Lithiumcarbonat-Industrie befindet sich in einer dramatischen Umstrukturierung und auch die Wettbewerbsfähigkeit der Unternehmen wird in diesem Prozess neu definiert. Das Ende der „Ära der Riesengewinne“ hat einen Wandel in der Branche erzwungen. Im ersten Halbjahr 2025 betrug der Gesamtumsatz mit Lithiumverbindungen von 14 großen Unternehmen im Bereich der Lithiumsalze nur 18,135 Milliarden Yuan, nur 40 % des gleichen Zeitraums im Jahr 2024, und die Gesamtbruttogewinnmarge sank auf 11,5 %. Der starke Umsatz- und Gewinnrückgang markiert den Abschied der Branche von der bisherigen Hochgewinnphase. Unternehmen müssen das umfassende Entwicklungsmodell aufgeben und den Weg zum Aufbau zentraler Wettbewerbsfähigkeit überdenken.
Die Anordnung der Ressourcen ist für Unternehmen zum Schlüssel zur Abwehr von Marktrisiken geworden. In einem Niedrigpreismarktumfeld zeigen Unternehmen mit hochwertigen Ressourcen eine größere Fähigkeit, Risiken zu widerstehen. Tianqi Lithium verlässt sich auf die Ressourcenvorteile der Greenbush-Lithiummine und seine Bruttogewinnmarge liegt deutlich über dem Branchendurchschnitt; Salt Lake-Aktien sind auf kostengünstige Salzseeressourcen angewiesen, um während des Preisverfalls eine hohe Rentabilität aufrechtzuerhalten. Im Gegensatz dazu sind Unternehmen, die keine stabilen Ressourcengarantien haben und auf die externe Beschaffung von Rohstoffen angewiesen sind, einem enormen Betriebsdruck ausgesetzt und laufen sogar Gefahr, vom Markt ausgeschlossen zu werden.
Der Trend zur zunehmenden Branchenkonzentration wird immer deutlicher und die industrielle Integration beschleunigt sich. Zijin Mining integriert aktiv hochwertige Salzseeressourcen, indem es das Eigenkapital von Zangge Mining und andere Lithiumressourcen erwirbt. Die Gründung der China Salt Lake Group wird die intensive und groß angelegte Erschließung der Salzseeressourcen auf dem Qinghai-Tibet-Plateau fördern. Führende Unternehmen wie Ganfeng Lithium Industry haben ebenfalls umfangreiche Pläne zur Erweiterung ihrer Produktionskapazitäten formuliert. Diese Maßnahmen tragen nicht nur dazu bei, das industrielle Layout zu optimieren und ineffiziente Produktionskapazitäten zu beseitigen, sondern verbessern auch die allgemeine Risikoresistenz und die internationale Wettbewerbsfähigkeit der Branche.
Cheng Bo von Suntrans sagte, dass im Kontext der Globalisierung die internationale Wettbewerbslandschaft des Lithiumcarbonat-Marktes tiefgreifende Veränderungen erlebe und chinesische Unternehmen vor neuen Chancen und Herausforderungen stünden. Die Region „Lithium-Dreieck“ in Lateinamerika ist mit ihren reichen Salzsee-Lithiumressourcen zum neuen Wettbewerbsschwerpunkt in der globalen Lithiumindustrie geworden. Unter anderem könnte Argentinien zwischen 2023 und 2027 schrittweise fast 400.000 Tonnen Lithiumcarbonat-äquivalente Produktionskapazität freigeben. Dieser Anstieg wird erhebliche Auswirkungen auf das globale Angebots- und Nachfragemuster haben und die Angebotskarte der globalen Lithiumressourcen neu gestalten.
Chinesische Unternehmen beteiligen sich aktiv an der globalen Gestaltung der Lithiumressourcen. Gemessen an der Eigentümerstruktur des argentinischen Projekts ist jedoch der Anteil der Eigenkapitalproduktionskapazität chinesisch finanzierter Unternehmen relativ gering und ihre Stimme in der globalen Wertschöpfungskette muss verbessert werden. Dies erfordert, dass chinesische Unternehmen die Verbesserung ihrer internationalen Geschäftsfähigkeiten beschleunigen und durch Technologieexport, Kapitalkooperation und andere Methoden eine günstigere Position bei der globalen Ressourcenentwicklung anstreben. Gleichzeitig hat sich auch das Importmuster von Spodumen erheblich verändert, von der Vergangenheit „ein von Australien dominiertes Unternehmen“ zu einem diversifizierten Muster „hauptsächlich Australien, ergänzt durch Afrika“. Von Januar bis September 2025 wird die Importmenge aus Afrika etwa 2,4 Millionen Tonnen betragen, was einem deutlichen Anstieg entspricht. Diese Diversifizierung der Importquellen reduziert effektiv die Risiken in der Lieferkette und erhöht die Lieferkettensicherheit der chinesischen Lithiumindustrie.
Änderungen im politischen Umfeld haben neue Entwicklungsstandards für die Lithiumcarbonatindustrie festgelegt, und Compliance-Vorgänge und eine umweltfreundliche Entwicklung sind zu den Grundvoraussetzungen für das Überleben von Unternehmen geworden. Die offizielle Umsetzung des neuen Mineralressourcengesetzes markiert, dass die Industrieaufsicht in eine neue Phase der Standardisierung und Verfeinerung eingetreten ist. Die Richtlinie verschärft nicht nur die Bewirtschaftung von Lithium-haltigem Keramikboden, sondern stärkt auch die Aufsicht über die Erschließung von Salzsee-Sole, was den Schwerpunkt des Landes auf die rationelle Entwicklung von Lithiumressourcen und den Schutz der ökologischen Umwelt unterstreicht.
Auf lokaler Ebene fördern Yichun, Jiangxi und andere Orte die „Berichtigung der Namen“ von Minen. An den acht Mineralrechten, die in „Lithiumminen“ umgewandelt werden müssen, sind führende Unternehmen der Branche wie CATL und Guoxuan High-Tech beteiligt. Dieser Schritt zeigt die Ernsthaftigkeit der Richtlinienumsetzung und erfordert von den Unternehmen, sich proaktiv an neue regulatorische Anforderungen anzupassen und die Verwaltung von Mineralrechten und Bergbauverhalten zu standardisieren. Unter der Führung von Richtlinien sind Compliance-Operationen und grüne Entwicklung nicht länger „Bonuspunkte“, sondern die „Schwelle“ für Unternehmen, in die Branche einzusteigen und eine nachhaltige Entwicklung zu erreichen. Nur durch die Einhaltung von Standards in den Bereichen Umweltschutz, Sicherheit und umfassende Ressourcennutzung können Unternehmen in der Branche Fuß fassen.
Cheng Bo von Suntrans sagte, dass Lithiumcarbonat-Unternehmen angesichts des neuen Marktmusters hochwertige Entwicklungspfade erkunden und neue Modelle der Wertschöpfung aufbauen müssen, um im harten Wettbewerb unbesiegbar zu bleiben. Im aktuellen Niedrigpreisumfeld ist die Kostenkontrolle zur zentralen Wettbewerbsfähigkeit von Unternehmen geworden. Der Kostenvorteil der Lithiumgewinnung aus Salzseen wurde während des Preisverfalls noch deutlicher. Unternehmen wie Zangge Mining und Tibet Mining konnten gute Bruttogewinnmargen erzielen, indem sie auf die Kostenvorteile der Salzseeressourcen setzten. Zukünftig müssen Unternehmen ihre inländischen Kostenkontrollerfahrungen auf den internationalen Markt ausweiten und ihre Kostenvorteile durch die Teilnahme an globalen Produktionskapazitätskooperationen weiter festigen.
Die Bedeutung der Integration und Synergie von Industrieketten ist immer wichtiger geworden. Die Minmetals Group hat durch die Integration von Salt Lake-Aktien eine koordinierte Entwicklung mehrerer Ressourcen wie Lithium, Nickel und Kobalt erreicht; Huayou Cobalt hat sich schrittweise vom Kobalt- und Kupfergeschäft auf das Nickel- und Lithiumfeld ausgeweitet und so eine diversifizierte Geschäftsstruktur aufgebaut. Dieses Entwicklungsmodell der vertikalen Integration und Geschäftsdiversifizierung kann Risiken effektiv verteilen und die antizyklischen Fähigkeiten des Unternehmens verbessern. Darüber hinaus ist technologische Innovation der Schlüssel zur Wertschöpfung von Unternehmen. Ob es darum geht, die Kapazitätsauslastung zu verbessern, Produktionsprozesse zu optimieren, die umfassende Nutzung von Ressourcen zu fördern oder neue Produkte mit hoher Wertschöpfung zu entwickeln, sie ist untrennbar mit der Unterstützung technologischer Innovationen verbunden. In Zukunft werden technologische Innovationen zu einem zentralen Element für Unternehmen werden, um die Kluft zu vergrößern und ihre Wettbewerbsfähigkeit zu stärken.
Cheng Bo von Suntrans wies abschließend darauf hin, dass der Markt für Lithiumkarbonate einen tiefgreifenden Wandel von einem preisgetriebenen hin zu einem wertorientierten Markt erlebe. Das aktuelle Niedrigpreisumfeld ist keine vorübergehende Marktschwankung, sondern ein wesentlicher Ausdruck dafür, dass die Branche in eine reife Entwicklungsphase eintritt. Es wird erwartet, dass der Markt in den nächsten drei bis fünf Jahren ein Überangebot oder ein lockeres Gleichgewicht zwischen Angebot und Nachfrage aufrechterhalten wird und es für die Preise schwierig sein wird, den vorherigen „wilden“ Markt zu reproduzieren.
In diesem Zusammenhang müssen Unternehmen ihre eigene Wertschöpfungslogik neu positionieren: Auf der Ressourcenseite müssen sie sich auf die Beherrschung kostengünstiger Eigenkapitalressourcen konzentrieren und eine solide Kostenbasis aufbauen. Auf der Produktionsseite müssen sie die betriebliche Effizienz weiter verbessern und Verluste reduzieren. Auf der Technologieseite müssen sie an innovativen Durchbrüchen festhalten und den Mehrwert der Produkte steigern. Auf der Managementseite müssen sie die Compliance-Abläufe stärken und die Richtlinienrichtlinien einhalten. Nur wenn Unternehmen in diesen Bereichen solide Wettbewerbsvorteile schaffen, können sie sich bei der Umstrukturierung der Branche von der Konkurrenz abheben.
Obwohl sich der Markt in einer Phase der Anpassung befindet, besteht kein Zweifel am langfristigen Wert von Lithium als wichtiger strategischer Ressource in der neuen Energiewende. Die aktuelle Marktanpassung ist ein notwendiger Prozess für die Reifung der Branche. Es ist auch eine wichtige Gelegenheit, rückständige Produktionskapazitäten abzubauen und hochwertige Unternehmen zu fördern. Durch angebotsseitige Optimierung, nachfrageseitige Expansion, technologische Modernisierung und internationale Ausrichtung wird erwartet, dass Chinas Lithiumcarbonatindustrie eine qualitativ hochwertige Entwicklung erreicht und eine wichtigere Rolle im globalen Energietransformationsprozess spielt. Diese Neubewertung ist keine Leugnung des Wertes der Lithiumindustrie, sondern ein Versuch, ihren langfristigen Wert klarer zu erkennen und die Branche letztendlich auf einen gesünderen und nachhaltigeren Entwicklungspfad zu drängen.
Der Wert dieser Konferenz spiegelt sich in drei Hauptdimensionen wider: Erstens baut sie einen politischen Übertragungskanal auf, um Unternehmen dabei zu helfen, die Branchenorientierung genau zu verstehen; Zweitens beschleunigt es den Technologiewandel und fördert die Umsetzung fortschrittlicher Technologien durch die Kombination von wissenschaftlichen Forschungsergebnissen und Unternehmenspraxis. Drittens bietet es Umweltlösungen für die Entwicklung westlicher Salzseen, um der Industrie dabei zu helfen, Ressourcennutzung und Umweltschutz in Einklang zu bringen. Insgesamt hat die Konferenz mit ihrer umfassenden Berichterstattung und den mehrdimensionalen Kommunikationsfunktionen der Transformation der Lithiumindustrie meines Landes von einem „ressourcenreichen Land“ zu einer „Industriemacht“ starke Impulse verliehen.
Für Suntrans ist diese Konferenz ein wichtiges Schaufenster für die Leistungsfähigkeit des Unternehmens im Bereich Branchendienstleistungen. Die besondere Rede von Cheng Bo und die intensive Beteiligung des Unternehmens vermittelten der gesamten Branche die professionelle Stärke von Suntrans im Bereich Bergbauberatung und Marktanalyse, sprengten die kognitiven Grenzen traditioneller Übersetzungsdienstleistungsagenturen und hoben die kombinierten Servicevorteile des Unternehmens „Übersetzung + Beratung“ hervor. Durch die Nutzung des Ressourcenbündelungseffekts der Konferenz hat Suntrans den Grundstein für die anschließende Ausweitung von Full-Chain-Dienstleistungen in der Lithiumindustrie gelegt. Gleichzeitig hat sein Auftritt als Maßstab für unterstützende Dienstleistungen in der Branche die Markenbekanntheit und den Einfluss des Unternehmens im Bereich der Geologie- und Bergbaudienstleistungen weiter gestärkt und ihm dabei geholfen, seine zentralen Wettbewerbsvorteile bei segmentierten Gleisen zu stärken.
← Zurück