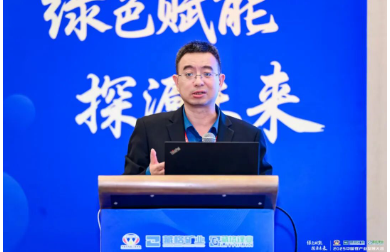
Чен Бо, заступник директора консалтингового відділу Beijing Sun Translation Mining, був запрошений виступити зі спеціальною промовою на Китайській конференції з розвитку літійної промисловості 2025 року, яка проходила в Сямень, Фуцзянь з 20 по 21 листопада. Ця конференція є ключовою платформою обміну для просування літієвої промисловості моєї країни з «багатої на ресурси країни» до «потуги літієвої промисловості». Він організований Китайською асоціацією промисловості неорганічної солі, спільно організований провідними підприємствами, такими як Zangge Mining і Zangge Lithium Industry, а також організований відділом літієвої солі Китайської асоціації промисловості неорганічної солі та Інститутом солоного озера Цінхай Китайської академії наук. Він зосереджений на основних темах, таких як інтерпретація політики літієвої промисловості, технологічні інновації та управління захистом навколишнього середовища. Промова Чен Бо з Suntrans мала назву «Повернення до раціональності та переоцінки цінностей – низький баланс і реконструкція попиту та пропозиції на ринку карбонату літію», в якій представлено професійний аналіз ринку та оцінка тенденцій у галузі.
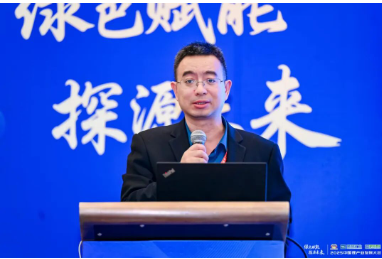
Чен Бо, заступник директора департаменту консультування з гірничої промисловості Suntrans, виступив зі спеціальною промовою на Конференції з розвитку літійної промисловості Китаю 2025 року.
Щоб відкрити синергію між промисловим захистом навколишнього середовища та новою енергетичною галуззю, 20 листопада відбудуться «Китайська конференція з розвитку літієвої промисловості 2025» і «Прорив у промислових технологіях нульового скиду промислових стічних вод і застосування в галузі конференція 2025», спільно спонсоровані Пекінським панземним енергетичним консалтинговим центром, Китайською асоціацією промисловості неорганічної солі та Китайською компанією з переробки вугілля та Утилізаційна асоціація була одночасно запущена в готелі Howard Johnson Jimei Lake Hotel у Сямень. З темою «Розширення зелених можливостей, дослідження майбутнього» конференція має міцний зв’язок і надає потужного імпульсу екологічній модернізації промисловості моєї країни та високоякісному розвитку галузі виробництва літієвих батарей.
Ця конференція зібрала важливих гостей з уряду, бізнесу та наукових кіл. На рівні уряду та галузевих асоціацій такі експерти з політики, як Юань Лонхуа, колишній заступник директора Департаменту сировини Міністерства промисловості та інформаційних технологій, і Ван Цзянь, колишній заступник директора Департаменту оцінки впливу на навколишнє середовище Міністерства екології та навколишнього середовища, взяли участь у зустрічі. Ван Сяофен, президент Китайської асоціації промисловості неорганічної солі, і Чжен Шілі, президент філії промисловості літієвої солі, координували та головували на зустрічі; сфери наукових досліджень охоплювали Цінхайський інститут солоного озера Китайської академії наук, Китайське агентство з охорони навколишнього середовища, провідні вчені з Інституту наук про навколишнє середовище, Центральний південний університет та інші установи; з корпоративної сторони він також зібрав команди вищого керівництва з ключових компаній у всьому ланцюжку літієвої промисловості, таких як Zangge Mining, Zijin Mining, Tianqi Lithium і Xinwangda. Серед них близько 30 основних компаній підтвердили свою участь тільки в закритій зустрічі, що охоплює багато підрозділів, таких як розробка солоних озер, виробництво літієвої солі та виробництво акумуляторів. Крім того, галузеві сервісні організації, такі як Beijing Suntrans, також направили експертів для участі в галузевому аналізі.
Серед них Ченг Бо, заступник директора та старший аналітик відділу гірничого консалтингу компанії Suntrans, взяв участь у конференції як представник і виступив із спеціальною промовою в публічному порядку денному конференції. Його промова була названа «Повернення до раціональності та переоцінки вартості – низький баланс і реконструкція попиту та пропозиції на ринку карбонату літію». Він буде зосереджений на основних питаннях поточного ринку карбонату літію та надасть професійну інформацію для розвитку галузі.
Ченг Бо з Suntrans вважає, що ринок карбонату літію завершив бурхливий ціновий цикл за останні роки і зараз знаходиться на критичній точці переоцінки вартості. Озираючись на історію ринку, ціна на карбонат літію стабільно працювала в діапазоні 100 000-200 000 юанів за тонну з 2017 по 2018 рік. У 2021-2022 роках вона спостерігатиметься значне зростання. Колись ціна наближалася до максимуму в 600 000 юанів за тонну, але зараз вона продовжує коливатися нижче 100 000 юанів за тонну. Ця зміна підйомів і падінь є не лише інтуїтивним відображенням коливань попиту та пропозиції, але й розкриває властиві закони промислового розвитку від ірраціонального процвітання до раціонального прибутку. Після драматичного коригування ринку учасникам галузі стало терміново необхідно відмовитися від втручання короткострокових коливань цін і переглянути основну логіку, ціннісне позиціонування та майбутні тенденції ринку карбонату літію з раціональної точки зору, і це також є основною відправною точкою для аналізу документа.
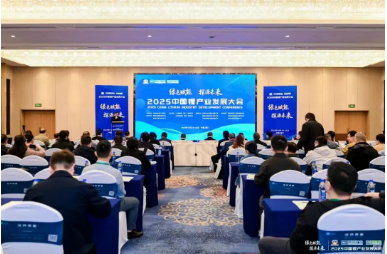
Місце проведення Конференції з розвитку літійної промисловості Китаю 2025 року
Раціональне повернення цінового циклу є найважливішою особливістю поточного ринку карбонату літію. Цей процес, по суті, є перепозиціонуванням ринку вартості ресурсів літію. Зростання цін з 2021 по 2022 роки не повністю зумовлене природним попитом і пропозицією на ринку. Австралійські літієві компанії зіграли ключову керівну роль на ринку завдяки аукціонній моделі контролю ціни та обсягу. Візьмемо як приклад літієвий концентрат Pilbara (базовий сорт), його аукціонна ціна зросла з 1250 доларів США за тонну в липні 2021 року до 7805 доларів США за тонну в листопаді 2022 року. Це нераціональне підвищення, яке не залежить від витрат і фактичного попиту, створило приховану небезпеку для наступних різких коригувань цін.
Починаючи з грудня 2022 року, ціна на карбонат літію почала стрімке падіння. Це коригування не випадкове, а самокорекція ринкового механізму. Поточна ціна на літій нижча за 100 000 юанів за тонну, що означає, що ринок прощається з попередньою стадією бульбашки та вступає в період переоцінки вартості. Цей рівень цін більше відповідає справжнім виробничим витратам і розумним нормам прибутку літієвих ресурсів, що допомагає приборкати імпульс сліпого розширення галузі, сприяє переходу галузі від «цінового фанатизму» до «раціонального розвитку» та закладає основу для довгострокової здорової та стабільної роботи галузі.
Ченг Бо з Suntrans вважає, що сторона пропозиції демонструє складну ситуацію співіснування загального зростання та структурних протиріч, і галузь поступово переходить від високошвидкісного зростання до періоду зрілого розвитку. Судячи з даних про виробництво, виробництво основної літієвої солі в Китаї завжди підтримувало двозначне зростання, але темпи зростання значно сповільнилися. У першій половині 2025 року темпи зростання впали до 14,5%, що значно нижче середньорічного середньорічного рівня понад 30% за останні чотири роки. Ця зміна чітко показує, що оскільки виробнича база продовжує розширюватися, стадія надшвидкісного зростання промисловості карбонату літію добігає кінця, а розширення виробничих потужностей починає ставати більш раціональним.
Однак структурні протиріччя з боку пропозиції стають дедалі помітнішими. З одного боку, спостерігається постійне зростання виробництва, з іншого боку, існує серйозна недостатня завантаженість потужностей, яка далека від 80% безпечного рівня експлуатації, звичайного для промислової сфери. Основна причина цього протиріччя полягає в ранніх надмірних інвестиціях і сліпому нарощуванні потужностей за рахунок високих прибутків у галузі. Існування великої кількості неефективних виробничих потужностей не тільки спричинило марну витрату ресурсів, але й посилило дисбаланс попиту та пропозиції на ринку, вказуючи на те, що процес інтеграції галузі та ліквідації відсталих виробничих потужностей буде неминучим.
З точки зору структури продукту, співвідношення виробництва карбонату літію та гідроксиду літію поступово змінилося з 60:40 у минулому до 65:35. Ця зміна точно відображає коригування структури попиту вниз за течією. Зі швидким зростанням ринку зберігання енергії зріс попит на літій-залізо-фосфатні батареї з кращою безпекою та економічністю. Будучи основною сировиною для літій-залізо-фосфатних батарей, карбонат літію має високий ринковий попит, що, у свою чергу, сприяє постійній оптимізації структури продукту.
Попит зазнає суттєвих змін у темпі зростання: від однопривідних транспортних засобів з новою енергією до нової моделі двоколісного приводу нових транспортних засобів з енергією та зберігання енергії. Автомобільна індустрія нових джерел енергії вже давно є основною силою підтримки попиту на літій. У 2024 році продажі нових автомобілів на енергії досягнуть 12,866 мільйонів одиниць, а рівень проникнення досягне 40,9%. З січня по жовтень 2025 року рівень проникнення наближається до 50%. Однак варто зазначити, що темпи зростання індустрії нових енерготранспортних засобів поступово опустяться нижче 20%, а її рушійний вплив на попит на літій зміниться з вибухового зростання в минулому на стійке зростання.
Ринок накопичувачів енергії стає новим двигуном зростання попиту на літій. Завдяки стрімкому розвитку відновлюваної енергетики частка встановленої потужності вітру та сонця досягла 42% у 2024 році та зросла до 45,96% із січня по вересень 2025 року, вперше перевищивши частку теплової енергії на 5,5 відсоткових пунктів. Переривчастість і нестабільність виробництва вітрової та сонячної енергії створили жорсткий попит на розподіл і зберігання, відкривши величезний ринковий простір для зберігання енергії літієвих батарей. Серед них продовжує зростати попит на літій-залізо-фосфатні батареї з вищими показниками безпеки, які протягом тривалого часу домінуватимуть у сфері зберігання енергії та стануть основною рушійною силою зростання попиту на карбонат літію. Ця модель попиту на два колеса забезпечить більш стабільну та стійку підтримку зростання ринку карбонату літію.
Промисловість карбонату літію переживає серйозну реструктуризацію, і в цьому процесі також переосмислюється корпоративна конкурентоспроможність. Закінчення «епохи величезних прибутків» змусило промисловість трансформуватися. У першій половині 2025 року загальний дохід від сполук літію 14 основних компаній, що займаються виробництвом основної солі літію, склав лише 18,135 мільярда юанів, що становить лише 40% від аналогічного періоду 2024 року, а сукупна рентабельність валового прибутку впала до 11,5%. Різке падіння доходів і прибутків означає, що галузь прощається з попереднім високоприбутковим етапом. Підприємства мають відмовитися від екстенсивної моделі розвитку та переглянути шлях до створення основної конкурентоспроможності.
Розташування ресурсів стало ключовим для підприємств, щоб протистояти ринковим ризикам. У ринковому середовищі низьких цін компанії з високоякісними ресурсами демонструють сильнішу здатність протистояти ризикам. Tianqi Lithium покладається на ресурсні переваги літієвої шахти Greenbush, а її валовий прибуток значно вищий, ніж у середньому по галузі; Акції Salt Lake покладаються на недорогі ресурси солоного озера, щоб підтримувати високу прибутковість під час падіння цін. Навпаки, компанії, які не мають стабільних гарантій щодо ресурсів і покладаються на зовнішні закупівлі сировини, стикаються з величезним операційним тиском і навіть ризикують бути усуненими з ринку.
Дедалі очевиднішою стає тенденція зростання промислової концентрації, прискорюється промислова інтеграція. Zijin Mining активно інтегрує високоякісні ресурси солоного озера шляхом придбання акцій Zangge Mining та інших ресурсів літію; створення China Salt Lake Group сприятиме інтенсивному та широкомасштабному розвитку ресурсів солоних озер на Цинхай-Тибетському плато; провідні компанії, такі як Ganfeng Lithium Industry, також розробили величезні плани розширення виробничих потужностей. Ці заходи не тільки допомагають оптимізувати промислове розташування та усунути неефективні виробничі потужності, але й підвищити загальну стійкість галузі до ризиків та міжнародну конкурентоспроможність.
Ченг Бо з Suntrans сказав, що в контексті глобалізації міжнародна конкуренція на ринку карбонату літію зазнає глибоких змін, а китайські компанії стикаються з новими можливостями та викликами. Регіон «Літієвого трикутника» в Латинській Америці став новим центром конкуренції у світовій літієвій промисловості з його багатими ресурсами літію в солоному озері. Серед них Аргентина може поступово вивільнити майже 400 000 тонн еквівалента карбонату літію виробничих потужностей між 2023 і 2027 роками. Це збільшення матиме значний вплив на глобальну модель попиту та пропозиції та змінить карту пропозиції глобальних ресурсів літію.
Китайські компанії беруть активну участь у глобальному плануванні ресурсів літію. Однак, судячи зі структури власності проекту в Аргентині, частка власних виробничих потужностей компаній, що фінансуються Китаєм, є відносно низькою, і їхній голос у глобальному ланцюжку створення вартості потребує покращення. Це вимагає від китайських підприємств прискорити вдосконалення своїх можливостей міжнародної діяльності та прагнути до більш сприятливої позиції в глобальному розвитку ресурсів за допомогою експорту технологій, співпраці капіталу та інших методів. У той же час структура імпорту сподумену також зазнала значних змін: від минулого «одна компанія домінувала Австралія» до диверсифікованої моделі «переважно Австралія, доповнена Африкою». З січня по вересень 2025 року обсяг імпорту з Африки становитиме приблизно 2,4 мільйона тонн, що значно збільшиться. Ця диверсифікація джерел імпорту ефективно знижує ризики ланцюжка поставок і підвищує безпеку ланцюга поставок літієвої промисловості Китаю.
Зміни в політичному середовищі встановили нові норми розвитку для промисловості карбонату літію, а операції з дотримання вимог і екологічний розвиток стали основними передумовами для виживання компанії. Офіційне впровадження нового Закону про мінеральні ресурси означає, що галузевий нагляд вийшов на новий етап стандартизації та вдосконалення. Політика не тільки посилює управління керамічним ґрунтом, що містить літій, але також посилює нагляд за розробкою розсолу солоного озера, підкреслюючи наголос країни на раціональному розвитку ресурсів літію та захисті навколишнього середовища.
На місцевому рівні Ічунь, Цзянсі та інші місця сприяють «виправленню назв» шахт. Вісім прав на корисні копалини, які необхідно налаштувати на «літієві шахти», включають провідні компанії в галузі, такі як CATL і Guoxuan High-Tech. Цей крок демонструє серйозність впровадження політики та вимагає від компаній проактивної адаптації до нових нормативних вимог і стандартизації управління правами на корисні копалини та поведінки у видобутку. Відповідно до вказівок політики, операції з відповідності та екологічний розвиток більше не є «бонусними балами», а «порогом» для підприємств увійти в галузь і досягти сталого розвитку. Тільки дотримуючись стандартів захисту навколишнього середовища, безпеки та комплексного використання ресурсів, підприємства можуть закріпитися в галузі.
Ченг Бо з Suntrans сказав, що перед обличчям нової моделі ринку компанії, які займаються карбонатом літію, повинні досліджувати високоякісні шляхи розвитку та будувати нові моделі створення вартості, щоб залишатися непереможними в жорсткій конкуренції. У поточному середовищі низьких цін контроль над витратами став основою конкурентоспроможності підприємств. Цінова перевага видобутку літію з солоних озер була додатково підкреслена під час падіння цін. Такі компанії, як Zangge Mining і Tibet Mining, зберігають хороші показники валового прибутку, покладаючись на економічні переваги ресурсів солоного озера. У майбутньому компанії повинні розширити свій внутрішній досвід контролю над витратами на міжнародний ринок і ще більше консолідувати свої економічні переваги, беручи участь у глобальній кооперації виробничих потужностей.
Важливість інтеграції промислового ланцюга та синергії стає все більш помітною. Minmetals Group досягла скоординованої розробки багатьох ресурсів, таких як літій, нікель і кобальт, завдяки інтеграції акцій Солт-Лейк-Сіті; Компанія Huayou Cobalt поступово перейшла з виробництва кобальту та міді на виробництво нікелю та літію, створивши диверсифіковану бізнес-структуру. Ця модель розвитку вертикальної інтеграції та диверсифікації бізнесу може ефективно розподілити ризики та підвищити антициклічні можливості компанії. Крім того, технологічні інновації є ключем до досягнення підприємствами створення вартості. Незалежно від того, чи йдеться про покращення використання потужностей, оптимізацію виробничих процесів, сприяння комплексному використанню ресурсів або розробку нових продуктів з високою доданою вартістю, це невіддільне від підтримки технологічних інновацій. У майбутньому технологічні інновації стануть основним елементом для підприємств, щоб збільшити розрив і створити основну конкурентоспроможність.
Чен Бо з Suntrans нарешті зазначив, що ринок карбонату літію зазнає глибокої трансформації від цінового до вартості. Поточне середовище низьких цін — це не тимчасові коливання ринку, а суттєвий прояв того, що галузь вступає в стадію зрілого розвитку. Очікується, що в найближчі 3-5 років на ринку зберігатиметься стан надлишку пропозиції або слабкого балансу між попитом і пропозицією, і цінам буде важко відтворити попередній «дикий» ринок.
У цьому контексті підприємствам необхідно змінити власну логіку створення цінності: з боку ресурсів вони повинні зосередитися на оволодінні недорогими ресурсами акціонерного капіталу та створити міцну основу витрат; з боку виробництва вони повинні продовжувати підвищувати ефективність роботи та зменшувати втрати; з технологічного боку вони повинні наполегливо здійснювати інноваційні прориви та збільшувати додану вартість продукції; з боку керівництва, вони повинні зміцнити операції з комплаєнсу та дотримуватися політичних вказівок. Лише шляхом встановлення надійних конкурентних переваг у цих аспектах компанії можуть виділитися в реструктуризації галузі.
Незважаючи на те, що ринок перебуває в період адаптації, немає жодних сумнівів щодо довгострокової цінності літію як ключового стратегічного ресурсу в новій енергетичній революції. Поточне пристосування ринку є необхідним процесом для розвитку галузі. Це також важлива можливість ліквідувати відсталі виробничі потужності та розвивати високоякісні підприємства. Очікується, що завдяки оптимізації пропозиції, розширенню попиту, технологічній модернізації та міжнародній структурі китайська промисловість карбонату літію досягне високоякісного розвитку та відіграватиме більш важливу роль у глобальному процесі перетворення енергії. Ця переоцінка не є запереченням цінності літієвої промисловості, а спробою більш чітко виявити її довгострокову цінність і зрештою підштовхнути галузь до більш здорового та сталого шляху розвитку.
Цінність цієї конференції відображається в трьох основних вимірах: по-перше, вона створює канал передачі політики, щоб допомогти компаніям точно зрозуміти орієнтацію галузі; по-друге, прискорює технологічну трансформацію та сприяє впровадженню передових технологій через поєднання результатів наукових досліджень і корпоративної практики; по-третє, він пропонує екологічні рішення для розвитку західних солоних озер, щоб допомогти промисловості збалансувати використання ресурсів і екологічний захист. Загалом конференція з її повним охопленням і багатовимірними комунікаційними функціями дала потужний поштовх трансформації літієвої промисловості моєї країни з «багатої на ресурси країни» до «промислової держави».
Для Suntrans ця конференція є важливою демонстрацією можливостей компанії в галузі надання послуг. Cheng Bo's special speech and the company's in-depth participation conveyed to the entire industry Suntrans's professional strength in the field of mining consulting and market analysis, breaking the cognitive boundaries of traditional translation service agencies and highlighting the company's compound service advantages of "translation + consulting". Leveraging the resource aggregation effect of the conference, Suntrans has laid the foundation for the subsequent expansion of full-chain services in the lithium industry. At the same time, its appearance as a benchmark for supporting services in the industry has further enhanced the company's brand awareness and influence in the field of geological and mining services, helping it strengthen its core competitive advantages in segmented tracks.
← Назад