Cheng Bo, directeur adjoint du département de conseil minier de Beijing Sun Translation, a été invité à prononcer un discours spécial lors de la conférence 2025 sur le développement de l'industrie du lithium en Chine, qui s'est tenue à Xiamen, Fujian, du 20 au 21 novembre. Cette conférence est une plate-forme d'échange clé pour promouvoir l'industrie du lithium de mon pays d'un « pays riche en ressources » à une « puissance de l'industrie du lithium ». Il est hébergé par l'Association chinoise de l'industrie du sel inorganique, co-organisé par des entreprises de premier plan telles que Zangge Mining et Zangge Lithium Industry, et co-organisé par la branche du sel de lithium de l'Association chinoise de l'industrie du sel inorganique et l'Institut du lac salé du Qinghai de l'Académie chinoise des sciences. Il se concentre sur des sujets fondamentaux tels que l’interprétation des politiques de l’industrie du lithium, l’innovation technologique et la gouvernance de la protection de l’environnement. Le discours de Cheng Bo de Suntrans était intitulé « Retour à la rationalité et réévaluation de la valeur – Faible équilibre et reconstruction de l'offre et de la demande du marché du carbonate de lithium », apportant une analyse professionnelle du marché et un jugement des tendances à l'industrie.
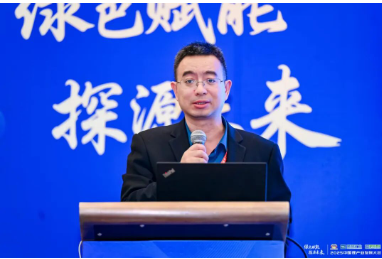
Cheng Bo, directeur adjoint du département de conseil minier de Suntrans, a prononcé un discours spécial lors de la conférence 2025 sur le développement de l'industrie du lithium en Chine.
Afin d'ouvrir la synergie entre la protection de l'environnement industriel et la nouvelle industrie énergétique, le 20 novembre, la « Conférence 2025 sur le développement de l'industrie du lithium en Chine » et la « Conférence 2025 sur la percée technologique et les applications industrielles des eaux usées industrielles sans rejet » co-parrainées par le Centre de conseil en énergie Pan-Earth de Pékin, l'Association chinoise de l'industrie du sel inorganique et l'Association chinoise de traitement et d'utilisation du charbon ont été lancées simultanément à l'hôtel Howard Johnson Jimei Lake à Xiamen. Avec le thème « Autonomisation verte, exploration de l'avenir », la conférence a des liens étroits et injecte une forte dynamique dans la mise à niveau verte de l'industrie chinoise et le développement de haute qualité de l'industrie des batteries au lithium.
Cette conférence a réuni des invités importants des milieux gouvernementaux, des entreprises et de la recherche. Au niveau du gouvernement et des associations industrielles, des experts politiques tels que Yuan Longhua, ancien directeur adjoint du Département des matières premières du ministère de l'Industrie et des Technologies de l'information, et Wang Jian, ancien directeur adjoint du Département d'évaluation de l'impact environnemental du ministère de l'Écologie et de l'Environnement, ont assisté à la réunion. Wang Xiaofeng, président de l'Association chinoise de l'industrie du sel inorganique, et Zheng Shili, président de la branche de l'industrie du sel de lithium, ont coordonné et présidé la réunion ; les domaines de recherche scientifique couvraient l'Institut du lac salé de Qinghai de l'Académie chinoise des sciences, l'Agence chinoise de protection de l'environnement. Les meilleurs chercheurs de l'Institut des sciences de l'environnement, de l'Université Central South et d'autres institutions ; Du côté des entreprises, il a également rassemblé des équipes de direction d'entreprises clés de l'ensemble de la chaîne industrielle du lithium, telles que Zangge Mining, Zijin Mining, Tianqi Lithium et Xinwangda. Parmi elles, près de 30 entreprises principales ont confirmé leur participation à la seule réunion à huis clos, couvrant de nombreuses subdivisions telles que le développement des lacs salés, la production de sel de lithium et la fabrication de batteries. En outre, des organisations de services de soutien à l'industrie telles que Beijing Suntrans ont également envoyé des experts pour participer à la session d'analyse de l'industrie.
Parmi eux, Cheng Bo, directeur adjoint et analyste principal du département de conseil minier de Suntrans, a assisté à la conférence en tant que représentant et a prononcé un discours spécial dans l'ordre du jour public de la conférence. Son discours était intitulé "Retour à la rationalité et réévaluation de la valeur - Faible équilibre et reconstruction de l'offre et de la demande du marché du carbonate de lithium". Il se concentrera sur les problèmes fondamentaux du marché actuel du carbonate de lithium et fournira des informations professionnelles pour le développement de l’industrie.
Cheng Bo de Suntrans estime que le marché du carbonate de lithium a connu un cycle de prix violent ces dernières années et se trouve actuellement à un stade critique de réévaluation de sa valeur. Si l’on regarde l’historique du marché, le prix du carbonate de lithium est resté stable entre 100 000 et 200 000 yuans/tonne entre 2017 et 2018. Il connaîtra une forte hausse en 2021-2022. Le prix approchait autrefois un sommet de 600 000 yuans/tonne, mais il continue désormais de osciller en dessous de 100 000 yuans/tonne. Ces changements de hauts et de bas ne sont pas seulement un reflet intuitif des fluctuations de l'offre et de la demande, mais révèlent également les lois inhérentes au développement industriel, de la prospérité irrationnelle au rendement rationnel. Après l'ajustement spectaculaire du marché, il est devenu urgent pour les acteurs de l'industrie d'abandonner l'interférence des fluctuations de prix à court terme et de réexaminer la logique sous-jacente, le positionnement de la valeur et les tendances futures du marché du carbonate de lithium d'un point de vue rationnel, et c'est également le point de départ principal de l'analyse du document.
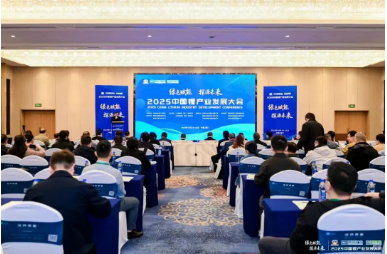
Site de la réunion de la Conférence sur le développement de l'industrie du lithium en Chine 2025
Le retour rationnel du cycle des prix est la caractéristique la plus importante du marché actuel du carbonate de lithium. Ce processus consiste essentiellement en un repositionnement par le marché de la valeur des ressources en lithium. La flambée des prix de 2021 à 2022 n’est pas entièrement motivée par l’offre et la demande naturelles du marché. Les sociétés minières australiennes de lithium ont joué un rôle d’orientation clé sur le marché grâce au modèle d’enchères de contrôle des prix et des volumes. En prenant comme exemple le concentré de lithium de Pilbara (qualité de base), son prix aux enchères est passé de 1 250 $ US/tonne en juillet 2021 à 7 805 $ US/tonne en novembre 2022. Cette augmentation irrationnelle, sans rapport avec les coûts et la demande réelle, a caché des dangers de fortes corrections de prix ultérieures.
À partir de décembre 2022, le prix du carbonate de lithium a entamé une tendance baissière rapide. Cet ajustement n’est pas accidentel mais constitue une autocorrection du mécanisme de marché. Le prix actuel du lithium se situe en dessous de 100 000 yuans/tonne, marquant ainsi le marché qui fait ses adieux à la phase de bulle précédente et entre dans une période de réévaluation de la valeur. Ce niveau de prix est plus conforme aux coûts de production réels et aux marges bénéficiaires raisonnables des ressources en lithium, ce qui contribue à freiner l'impulsion d'expansion aveugle de l'industrie, favorise le passage de l'industrie du « fanatisme des prix » au « développement rationnel » et jette les bases d'un fonctionnement sain et stable à long terme de l'industrie.
Cheng Bo de Suntrans estime que l'offre montre une situation complexe de coexistence de croissance totale et de contradictions structurelles, et que l'industrie passe progressivement d'une croissance à grande vitesse à une période de développement mature. À en juger par les données de production, la production chinoise de sel de lithium de base a toujours maintenu une croissance à deux chiffres, mais le taux de croissance a considérablement ralenti. Au premier semestre 2025, le taux de croissance est retombé à 14,5 %, ce qui est bien inférieur au niveau annuel moyen de plus de 30 % au cours des quatre dernières années. Ce changement montre clairement qu'à mesure que la base de production continue de s'étendre, la phase de croissance ultra-rapide de l'industrie du carbonate de lithium touche à sa fin et l'expansion de la capacité de production commence à devenir plus rationnelle.
Toutefois, les contradictions structurelles du côté de l’offre sont devenues de plus en plus évidentes. D'un côté, il y a une croissance continue de la production, de l'autre, il y a un grave manque d'utilisation des capacités, qui est loin du niveau de sécurité d'exploitation de 80 % courant dans le domaine industriel. La cause profonde de cette contradiction réside dans le surinvestissement précoce et l’expansion aveugle des capacités motivées par les profits élevés du secteur. L'existence d'une grande capacité de production inefficace a non seulement provoqué un gaspillage de ressources, mais a également aggravé le déséquilibre entre l'offre et la demande du marché, ce qui indique que le processus d'intégration industrielle et d'élimination des capacités de production arriérées sera inévitable.
En termes de structure du produit, le ratio de production de carbonate de lithium et d'hydroxyde de lithium est progressivement passé de 60:40 dans le passé à 65:35. Ce changement reflète fidèlement l’ajustement de la structure de la demande en aval. Avec l'essor rapide du marché du stockage d'énergie, la demande de batteries au lithium fer phosphate offrant une meilleure sécurité et un meilleur rapport qualité-prix a augmenté. En tant que matière première de base des batteries au lithium fer phosphate, le carbonate de lithium connaît une forte demande sur le marché, ce qui favorise l'optimisation continue de la structure du produit.
La demande connaît une transformation majeure en termes de dynamique de croissance, passant d'une simple conduite de véhicules à énergie nouvelle à un nouveau modèle de deux roues motrices de véhicules à énergie nouvelle et de stockage d'énergie. L’industrie des véhicules à énergies nouvelles constitue depuis longtemps la principale force de soutien de la demande de lithium. Les ventes de véhicules à énergies nouvelles atteindront 12,866 millions d'unités en 2024, avec un taux de pénétration pouvant atteindre 40,9 %. De janvier à octobre 2025, le taux de pénétration avoisine les 50 %. Cependant, il convient de noter que le taux de croissance de l'industrie des véhicules à énergie nouvelle tombera progressivement en dessous de 20 % et que son effet moteur sur la demande de lithium passera d'une croissance explosive dans le passé à une croissance régulière.
Le marché du stockage d’énergie apparaît comme un nouveau moteur de croissance de la demande de lithium. Avec le développement rapide des énergies renouvelables, la proportion de la capacité installée éolienne et solaire a atteint 42 % en 2024, et a encore augmenté pour atteindre 45,96 % de janvier à septembre 2025, dépassant pour la première fois la proportion de l'énergie thermique de 5,5 points de pourcentage. L’intermittence et l’instabilité de la production d’énergie éolienne et solaire ont créé une demande rigide en matière de distribution et de stockage, ouvrant ainsi un immense espace de marché pour le stockage d’énergie par batteries au lithium. Parmi eux, la demande de batteries au lithium fer phosphate offrant des performances de sécurité plus élevées continue d'augmenter, ce qui dominera le domaine du stockage d'énergie pendant longtemps et deviendra le principal moteur de la croissance de la demande de carbonate de lithium. Ce modèle de demande de deux roues motrices fournira un soutien à la croissance plus stable et durable du marché du carbonate de lithium.
L'industrie du carbonate de lithium subit une restructuration radicale, et la compétitivité des entreprises est également redéfinie dans ce processus. La fin de « l’ère des profits énormes » a contraint l’industrie à se transformer. Au premier semestre 2025, le chiffre d'affaires total des composés de lithium de 14 grandes sociétés de sels de lithium de base n'était que de 18,135 milliards de yuans, soit seulement 40 % de la même période en 2024, et la marge bénéficiaire brute globale est tombée à 11,5 %. La forte baisse des revenus et des bénéfices marque que l'industrie fait ses adieux à l'étape précédente de profit élevé. Les entreprises doivent abandonner le modèle de développement extensif et repenser la voie à suivre pour renforcer leur compétitivité de base.
La répartition des ressources est devenue la clé permettant aux entreprises de résister aux risques du marché. Dans un environnement de marché à bas prix, les entreprises disposant de ressources de haute qualité font preuve d’une plus grande capacité à résister aux risques. Tianqi Lithium s'appuie sur les avantages en matière de ressources de la mine de lithium Greenbush et sa marge bénéficiaire brute est nettement supérieure à la moyenne du secteur ; Les actions de Salt Lake s'appuient sur les ressources des lacs salés à faible coût pour maintenir une forte rentabilité pendant la baisse des prix. En revanche, les entreprises qui ne disposent pas de garanties de ressources stables et qui dépendent de l’approvisionnement externe en matières premières sont confrontées à une pression opérationnelle énorme et courent même le risque d’être éliminées du marché.
La tendance à la concentration industrielle croissante devient de plus en plus évidente et l'intégration industrielle s'accélère. Zijin Mining intègre activement les ressources des lacs salés de haute qualité en acquérant les capitaux propres de Zangge Mining et d'autres ressources de lithium ; la création du China Salt Lake Group favorisera le développement intensif et à grande échelle des ressources des lacs salés du plateau Qinghai-Tibet ; Des entreprises de premier plan telles que Ganfeng Lithium Industry ont également formulé d’énormes plans d’expansion de la capacité de production. Ces mesures contribuent non seulement à optimiser l'agencement industriel et à éliminer les capacités de production inefficaces, mais également à améliorer la résistance globale au risque et la compétitivité internationale de l'industrie.
Cheng Bo de Suntrans a déclaré que dans le contexte de la mondialisation, le paysage de la concurrence internationale sur le marché du carbonate de lithium subit de profonds changements et que les entreprises chinoises sont confrontées à de nouvelles opportunités et à de nouveaux défis. La région du « Triangle du lithium » en Amérique latine est devenue le nouveau centre de concurrence dans l’industrie mondiale du lithium grâce à ses riches ressources en lithium dans les lacs salés. Parmi eux, l’Argentine pourrait libérer progressivement près de 400 000 tonnes de capacité de production équivalente à du carbonate de lithium entre 2023 et 2027. Cette augmentation aura un impact significatif sur la structure de l’offre et de la demande mondiale et remodèlera la carte de l’offre des ressources mondiales en lithium.
Les entreprises chinoises participent activement à l’aménagement des ressources mondiales en lithium. Cependant, à en juger par la structure de propriété du projet argentin, la proportion de capacité de production de capitaux propres des entreprises financées par la Chine est relativement faible et leur voix dans la chaîne de valeur mondiale doit être améliorée. Cela nécessite que les entreprises chinoises accélèrent l'amélioration de leurs capacités opérationnelles internationales et s'efforcent d'obtenir une position plus favorable dans le développement des ressources mondiales grâce à l'exportation de technologies, à la coopération en matière de capitaux et à d'autres méthodes. Dans le même temps, la structure des importations de spodumène a également subi des changements importants, passant d'une « entreprise unique dominée par l'Australie » à une structure diversifiée « principalement d'Australie, complétée par l'Afrique ». De janvier à septembre 2025, le volume des importations en provenance d’Afrique sera d’environ 2,4 millions de tonnes, soit une augmentation significative. Cette diversification des sources d'importation réduit efficacement les risques liés à la chaîne d'approvisionnement et améliore la sécurité de la chaîne d'approvisionnement de l'industrie chinoise du lithium.
Les changements dans l’environnement politique ont établi de nouvelles normes de développement pour l’industrie du carbonate de lithium, et les opérations de conformité et le développement vert sont devenus les conditions préalables fondamentales à la survie des entreprises. La mise en œuvre officielle de la nouvelle loi sur les ressources minérales marque que la supervision de l'industrie est entrée dans une nouvelle étape de normalisation et de perfectionnement. La politique renforce non seulement la gestion des sols céramiques contenant du lithium, mais renforce également la supervision du développement de la saumure des lacs salés, soulignant l'accent mis par le pays sur le développement rationnel des ressources en lithium et la protection de l'environnement écologique.
Au niveau local, Yichun, Jiangxi et d'autres localités promeuvent la « rectification des noms » des mines. Les huit droits miniers qui doivent être ajustés aux « mines de lithium » impliquent des entreprises leaders du secteur telles que CATL et Guoxuan High-Tech. Cette décision démontre le sérieux de la mise en œuvre de la politique et exige que les entreprises s'adaptent de manière proactive aux nouvelles exigences réglementaires et normalisent la gestion des droits miniers et les comportements miniers. Sous la direction des politiques, les opérations de conformité et le développement vert ne sont plus des « points bonus » mais le « seuil » permettant aux entreprises d'entrer dans l'industrie et de parvenir au développement durable. Ce n'est qu'en respectant les normes en matière de protection de l'environnement, de sécurité et d'utilisation globale des ressources que les entreprises pourront prendre pied dans l'industrie.
Cheng Bo de Suntrans a déclaré que face à la nouvelle structure du marché, les entreprises de carbonate de lithium doivent explorer des voies de développement de haute qualité et construire de nouveaux modèles de création de valeur afin de rester invincibles dans une concurrence féroce. Dans le contexte actuel de prix bas, le contrôle des coûts est devenu le cœur de la compétitivité des entreprises. L’avantage en termes de coût de l’extraction du lithium des lacs salés a été encore davantage mis en évidence lors de la baisse des prix. Des sociétés telles que Zangge Mining et Tibet Mining ont maintenu de bonnes marges bénéficiaires brutes en s'appuyant sur les avantages en termes de coûts des ressources des lacs salés. À l'avenir, les entreprises devront étendre leur expérience nationale en matière de contrôle des coûts au marché international et consolider davantage leurs avantages en matière de coûts en participant à une coopération mondiale en matière de capacité de production.
L’importance de l’intégration et de la synergie de la chaîne industrielle est devenue de plus en plus importante. Minmetals Group a réalisé le développement coordonné de plusieurs ressources telles que le lithium, le nickel et le cobalt grâce à l'intégration des actions de Salt Lake ; Huayou Cobalt s'est progressivement étendu du secteur du cobalt et du cuivre au secteur du nickel et du lithium, créant ainsi une structure commerciale diversifiée. Ce modèle de développement d'intégration verticale et de diversification des activités peut disperser efficacement les risques et renforcer les capacités anticycliques de l'entreprise. En outre, l’innovation technologique est la clé pour que les entreprises parviennent à créer de la valeur. Qu'il s'agisse d'améliorer l'utilisation des capacités, d'optimiser les processus de production, de promouvoir une utilisation globale des ressources ou de développer de nouveaux produits à haute valeur ajoutée, cela est indissociable du soutien à l'innovation technologique. À l'avenir, l'innovation technologique deviendra un élément essentiel permettant aux entreprises de creuser l'écart et de renforcer leur compétitivité de base.
Cheng Bo de Suntrans a enfin souligné que le marché du carbonate de lithium subit une profonde transformation, passant d'une approche axée sur les prix à une approche axée sur la valeur. L'environnement actuel de prix bas n'est pas une fluctuation temporaire du marché, mais une manifestation essentielle de l'entrée de l'industrie dans une phase de développement mature. On s'attend à ce qu'au cours des trois à cinq prochaines années, le marché maintienne un état d'offre excédentaire ou un équilibre lâche entre l'offre et la demande, et qu'il sera difficile pour les prix de reproduire le marché « sauvage » précédent.
Dans ce contexte, les entreprises doivent repositionner leur propre logique de création de valeur : du côté des ressources, elles doivent se concentrer sur la maîtrise des ressources en fonds propres à faible coût et construire une base de coûts solide ; du côté de la production, ils doivent continuer à améliorer l’efficacité opérationnelle et à réduire les pertes ; sur le plan technologique, ils doivent persister dans les avancées innovantes et augmenter la valeur ajoutée des produits ; du côté de la direction, ils doivent renforcer les opérations de conformité et se conformer aux orientations politiques. Ce n'est qu'en établissant de solides avantages concurrentiels dans ces domaines que les entreprises pourront se démarquer dans la restructuration du secteur.
Bien que le marché soit dans une période d’ajustement, la valeur à long terme du lithium en tant que ressource stratégique clé dans la nouvelle révolution énergétique ne fait aucun doute. L’ajustement actuel du marché est un processus nécessaire à la maturation de l’industrie. Il s’agit également d’une occasion importante d’éliminer les capacités de production arriérées et de développer des entreprises de haute qualité. Grâce à l'optimisation du côté de l'offre, à l'expansion du côté de la demande, à la modernisation technologique et à l'implantation internationale, l'industrie chinoise du carbonate de lithium devrait parvenir à un développement de haute qualité et jouer un rôle plus important dans le processus mondial de transformation énergétique. Cette réévaluation ne constitue pas un déni de la valeur de l’industrie du lithium, mais une tentative de découvrir plus clairement sa valeur à long terme et, à terme, de pousser l’industrie vers une voie de développement plus saine et plus durable.
La valeur de cette conférence se reflète dans trois dimensions principales : premièrement, elle crée un canal de transmission politique pour aider les entreprises à comprendre avec précision l'orientation de leur secteur ; deuxièmement, il accélère la transformation technologique et favorise la mise en œuvre de technologies avancées grâce à la combinaison des résultats de la recherche scientifique et des pratiques des entreprises ; troisièmement, il fournit des solutions environnementales pour le développement des lacs salés occidentaux afin d'aider les industries à équilibrer l'utilisation des ressources et la protection écologique. Dans l'ensemble, la conférence, avec sa couverture complète et ses fonctionnalités de communication multidimensionnelles, a donné une forte impulsion à la transformation de l'industrie chinoise du lithium d'un « pays riche en ressources » à une « puissance industrielle ».
Pour Suntrans, cette conférence est une vitrine importante pour les capacités de services industriels de l’entreprise. Le discours spécial de Cheng Bo et la participation approfondie de l'entreprise ont transmis à l'ensemble du secteur la force professionnelle de Suntrans dans le domaine du conseil minier et de l'analyse de marché, brisant les frontières cognitives des agences de services de traduction traditionnelles et mettant en évidence les avantages combinés du service « traduction + conseil » de l'entreprise. Tirant parti de l'effet d'agrégation des ressources de la conférence, Suntrans a jeté les bases de l'expansion ultérieure des services de chaîne complète dans l'industrie du lithium. Dans le même temps, son apparition en tant que référence en matière de services de support dans l'industrie a encore renforcé la notoriété de la marque et son influence dans le domaine des services géologiques et miniers, l'aidant à renforcer ses principaux avantages concurrentiels dans les domaines segmentés.
← Retour