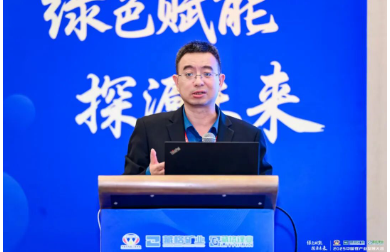
Cheng Bo, vice-diretor do Departamento de Consultoria em Mineração de Tradução da Beijing Sun, foi convidado a fazer um discurso especial na Conferência de Desenvolvimento da Indústria de Lítio da China de 2025, realizada em Xiamen, Fujian, de 20 a 21 de novembro. Esta conferência é uma plataforma de intercâmbio fundamental para promover a indústria de lítio do meu país de um "país rico em recursos" para uma "potência na indústria do lítio". É hospedado pela Associação da Indústria de Sal Inorgânico da China, co-organizado por empresas líderes como Zangge Mining e Zangge Lithium Industry, e co-organizado pela Filial de Sal de Lítio da Associação da Indústria de Sal Inorgânico da China e pelo Instituto Qinghai Salt Lake da Academia Chinesa de Ciências. Ele se concentra em tópicos centrais como interpretação de políticas da indústria de lítio, inovação tecnológica e governança de proteção ambiental. O discurso de Cheng Bo da Suntrans foi intitulado "Retorno à Racionalidade e Reavaliação de Valor - Baixo Equilíbrio e Reconstrução de Oferta e Demanda do Mercado de Carbonato de Lítio", trazendo análise de mercado profissional e julgamento de tendências para a indústria.
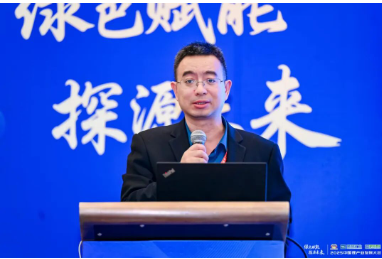
Cheng Bo, vice-diretor do Departamento de Consultoria em Mineração da Suntrans, fez um discurso especial na Conferência de Desenvolvimento da Indústria de Lítio da China em 2025
A fim de abrir a sinergia entre a proteção ambiental industrial e a nova indústria de energia, em 20 de novembro, a "Conferência de Desenvolvimento da Indústria de Lítio da China de 2025" e a "Conferência de Avanço da Tecnologia de Descarga Zero de Águas Residuais Industriais de 2025 e Aplicação da Indústria" co-patrocinadas pelo Centro de Consultoria de Energia Pan-Earth de Pequim, Associação da Indústria de Sal Inorgânico da China e Associação de Processamento e Utilização de Carvão da China foram lançadas simultaneamente no Howard Johnson Jimei Lake Hotel em Xiamen. Com o tema "Empoderamento Verde, Explorando o Futuro", a conferência tem uma forte ligação e injeta um forte impulso na atualização verde da indústria do meu país e no desenvolvimento de alta qualidade da indústria de baterias de lítio.
Esta conferência reuniu convidados importantes dos círculos governamentais, empresariais e de pesquisa. Ao nível do governo e das associações industriais, participaram na reunião especialistas políticos como Yuan Longhua, antigo vice-diretor do Departamento de Matérias-Primas do Ministério da Indústria e Tecnologia da Informação, e Wang Jian, antigo vice-diretor do Departamento de Avaliação de Impacto Ambiental do Ministério da Ecologia e Ambiente. Wang Xiaofeng, presidente da Associação da Indústria de Sal Inorgânico da China, e Zheng Shili, presidente do ramo da indústria de sal de lítio, coordenaram e presidiram a reunião; as áreas de pesquisa científica abrangeram o Instituto Qinghai Salt Lake da Academia Chinesa de Ciências, a Agência de Proteção Ambiental da China Principais acadêmicos do Instituto de Ciências Ambientais, Universidade Centro-Sul e outras instituições; do lado corporativo, também reuniu equipes de gerenciamento sênior de empresas-chave em toda a cadeia da indústria do lítio, como Zangge Mining, Zijin Mining, Tianqi Lithium e Xinwangda. Entre elas, quase 30 empresas principais confirmaram sua participação apenas na reunião a portas fechadas, abrangendo muitas subdivisões, como desenvolvimento de lagos salgados, produção de sal de lítio e fabricação de baterias. Além disso, organizações de serviços de apoio à indústria, como a Beijing Suntrans, também enviaram especialistas para participarem da sessão de análise da indústria.
Entre eles, Cheng Bo, vice-diretor e analista sênior do Departamento de Consultoria em Mineração da Suntrans, participou da conferência como representante e fez um discurso especial na agenda pública da conferência. Seu discurso foi intitulado “Retorno à Racionalidade e Reavaliação de Valor – Baixo Equilíbrio e Reconstrução da Oferta e Demanda do Mercado de Carbonato de Lítio”. Ele se concentrará nas questões centrais do atual mercado de carbonato de lítio e fornecerá insights profissionais para o desenvolvimento da indústria.
Cheng Bo, da Suntrans, acredita que o mercado de carbonato de lítio completou um violento ciclo de preços nos últimos anos e está atualmente em um ponto crítico de reavaliação de valor. Olhando para trás, para a história do mercado, o preço do carbonato de lítio tem operado de forma estável na faixa de 100.000-200.000 yuans/tonelada de 2017 a 2018. Haverá um forte aumento em 2021-2022. O preço já se aproximou de 600.000 yuans/tonelada, mas agora continua abaixo de 100.000 yuans/tonelada. Esta mudança de altos e baixos não é apenas um reflexo intuitivo das flutuações na oferta e na procura, mas também revela as leis inerentes ao desenvolvimento industrial, desde a prosperidade irracional até ao retorno racional. Após o dramático ajustamento do mercado, tornou-se uma necessidade urgente para os participantes da indústria abandonarem a interferência das flutuações de preços a curto prazo e reexaminarem a lógica subjacente, o posicionamento de valor e as tendências futuras do mercado de carbonato de lítio a partir de uma perspectiva racional, e este é também o ponto de partida central para a análise do documento.
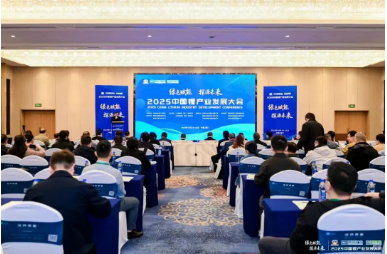
Local da reunião da Conferência de Desenvolvimento da Indústria de Lítio da China em 2025
O retorno racional do ciclo de preços é a característica mais significativa do atual mercado de carbonato de lítio. Este processo é essencialmente o reposicionamento do valor dos recursos de lítio no mercado. O aumento dos preços de 2021 a 2022 não é inteiramente impulsionado pela oferta e procura naturais do mercado. As empresas australianas de mineração de lítio têm desempenhado um papel fundamental de orientação no mercado através do modelo de leilão de controle de preços e volumes. Tomando como exemplo o concentrado de lítio Pilbara (grau básico), o seu preço de leilão disparou de 1.250 dólares/tonelada em julho de 2021 para 7.805 dólares/tonelada em novembro de 2022. Este aumento irracional, divorciado dos custos e da procura real, colocou perigos ocultos para subsequentes correções bruscas de preços.
A partir de dezembro de 2022, o preço do carbonato de lítio iniciou um rápido canal descendente. Este ajustamento não é acidental, mas sim uma autocorrecção do mecanismo de mercado. O preço atual do lítio está operando abaixo de 100.000 yuans/tonelada, marcando o adeus do mercado ao estágio de bolha anterior e entrando em um período de reavaliação de valor. Este nível de preços está mais alinhado com os verdadeiros custos de produção e margens de lucro razoáveis dos recursos de lítio, o que ajuda a conter o impulso de expansão cega na indústria, promove a mudança da indústria do "fanatismo de preços" para o "desenvolvimento racional" e estabelece as bases para o funcionamento saudável e estável a longo prazo da indústria.
Cheng Bo, da Suntrans, acredita que o lado da oferta apresenta uma situação complexa de coexistência de crescimento total e contradições estruturais, e que a indústria está gradualmente a transitar de um crescimento rápido para um período de desenvolvimento maduro. A julgar pelos dados de produção, a produção básica de sal de lítio da China sempre manteve um crescimento de dois dígitos, mas a taxa de crescimento desacelerou significativamente. No primeiro semestre de 2025, a taxa de crescimento caiu para 14,5%, o que é muito inferior ao nível médio anual de mais de 30% nos últimos quatro anos. Esta mudança mostra claramente que à medida que a base de produção continua a expandir-se, a fase de crescimento de altíssima velocidade da indústria de carbonato de lítio está a chegar ao fim e a expansão da capacidade de produção começa a tornar-se mais racional.
Contudo, as contradições estruturais do lado da oferta tornaram-se cada vez mais proeminentes. Por um lado, há o crescimento contínuo da produção, por outro, há uma grave falta de utilização da capacidade, que está longe do nível de operação segura de 80% comum no âmbito industrial. A causa raiz desta contradição reside no excesso de investimento inicial e na expansão cega da capacidade impulsionada pelos elevados lucros da indústria. A existência de uma grande capacidade de produção ineficiente não só causou um desperdício de recursos, mas também agravou o desequilíbrio entre a oferta e a procura do mercado, indicando que o processo de integração da indústria e eliminação da capacidade de produção atrasada será inevitável.
Em termos de estrutura do produto, a proporção de produção de carbonato de lítio e hidróxido de lítio mudou gradualmente de 60:40 no passado para 65:35. Esta alteração reflecte com precisão o ajustamento da estrutura da procura a jusante. Com o rápido crescimento do mercado de armazenamento de energia, aumentou a demanda por baterias de fosfato de ferro-lítio com melhor segurança e desempenho de custo. Como principal matéria-prima das baterias de fosfato de ferro-lítio, o carbonato de lítio tem forte demanda de mercado, o que por sua vez promove a otimização contínua da estrutura do produto.
A procura está a passar por uma grande transformação no ritmo de crescimento, de uma unidade única de veículos de novas energias para um novo padrão de tracção às duas rodas de veículos de novas energias e armazenamento de energia. A nova indústria de veículos energéticos tem sido há muito tempo a principal força de apoio à procura de lítio. As vendas de veículos novos de energia atingirão 12,866 milhões de unidades em 2024, com uma taxa de penetração de até 40,9%. De janeiro a outubro de 2025, a taxa de penetração fica próxima de 50%. No entanto, vale a pena notar que a taxa de crescimento da nova indústria de veículos energéticos cairá gradualmente abaixo de 20%, e o seu efeito impulsionador sobre a procura de lítio passará de um crescimento explosivo no passado para um crescimento constante.
O mercado de armazenamento de energia está a emergir como um novo motor de crescimento para a procura de lítio. Com o rápido desenvolvimento das energias renováveis, a proporção da capacidade instalada eólica e solar atingiu 42% em 2024, e aumentou ainda mais para 45,96% de Janeiro a Setembro de 2025, ultrapassando pela primeira vez a proporção da energia térmica em 5,5 pontos percentuais. A intermitência e a instabilidade da geração de energia eólica e solar criaram uma demanda rígida por distribuição e armazenamento, abrindo um enorme espaço de mercado para o armazenamento de energia por baterias de lítio. Entre eles, a demanda por baterias de fosfato de ferro-lítio com maior desempenho de segurança continua a aumentar, o que dominará o campo de armazenamento de energia por um longo tempo e se tornará a principal força motriz para o crescimento da demanda por carbonato de lítio. Este padrão de demanda de tração nas duas rodas proporcionará um suporte de crescimento mais estável e sustentável para o mercado de carbonato de lítio.
A indústria do carbonato de lítio está a passar por uma reestruturação dramática e a competitividade empresarial também está a ser redefinida neste processo. O fim da “era dos enormes lucros” forçou a transformação da indústria. No primeiro semestre de 2025, a receita total de compostos de lítio de 14 grandes empresas básicas de sal de lítio foi de apenas 18,135 bilhões de yuans, apenas 40% do mesmo período em 2024, e a margem de lucro bruto abrangente caiu para 11,5%. O declínio acentuado nas receitas e nos lucros marca o adeus da indústria à anterior fase de elevados lucros. As empresas têm de abandonar o modelo de desenvolvimento extensivo e repensar o caminho para construir a competitividade central.
A disposição dos recursos tornou-se a chave para as empresas resistirem aos riscos do mercado. Num ambiente de mercado de preços baixos, as empresas com recursos de alta qualidade demonstram maior capacidade de resistir aos riscos. A Tianqi Lithium depende das vantagens de recursos da mina de lítio Greenbush e sua margem de lucro bruto é significativamente superior à média do setor; As ações de Salt Lake dependem de recursos de baixo custo do lago salgado para manter uma forte lucratividade durante a queda dos preços. Em contrapartida, as empresas que não dispõem de garantias de recursos estáveis e dependem da aquisição externa de matérias-primas enfrentam uma enorme pressão operacional e até correm o risco de serem eliminadas do mercado.
A tendência de aumento da concentração industrial está a tornar-se cada vez mais óbvia e a integração industrial está a acelerar. A Zijin Mining está integrando ativamente recursos de lagos salgados de alta qualidade, adquirindo o capital da Zangge Mining e outros recursos de lítio; o estabelecimento do Grupo China Salt Lake promoverá o desenvolvimento intensivo e em grande escala dos recursos dos lagos salgados no planalto Qinghai-Tibete; empresas líderes como a Ganfeng Lithium Industry também formularam enormes planos de expansão da capacidade de produção. Estas medidas não só ajudam a optimizar a configuração industrial e a eliminar a capacidade de produção ineficiente, mas também a melhorar a resistência global da indústria ao risco e a competitividade internacional.
Cheng Bo, da Suntrans, afirmou que, no contexto da globalização, o cenário de concorrência internacional do mercado de carbonato de lítio está a sofrer profundas mudanças e as empresas chinesas enfrentam novas oportunidades e desafios. A região do “Triângulo do Lítio” na América Latina tornou-se o novo foco de competição na indústria global de lítio com seus ricos recursos de lítio em lagos salgados. Entre eles, a Argentina poderá libertar gradualmente cerca de 400.000 toneladas de capacidade de produção equivalente de carbonato de lítio entre 2023 e 2027. Este aumento terá um impacto significativo no padrão global de oferta e procura e remodelará o mapa de oferta dos recursos globais de lítio.
As empresas chinesas estão participando ativamente no layout global dos recursos de lítio. No entanto, a julgar pela estrutura de propriedade do projecto argentino, a proporção da capacidade de produção de capital das empresas financiadas pela China é relativamente baixa e a sua voz na cadeia de valor global precisa de ser melhorada. Isto exige que as empresas chinesas acelerem a melhoria das suas capacidades operacionais internacionais e se esforcem por uma posição mais favorável no desenvolvimento de recursos globais através da exportação de tecnologia, cooperação de capital e outros métodos. Ao mesmo tempo, o padrão de importação de espodumênio também sofreu mudanças significativas, do passado "uma empresa dominada pela Austrália" para um padrão diversificado de "principalmente Austrália, complementado por África". De Janeiro a Setembro de 2025, o volume de importações de África será de aproximadamente 2,4 milhões de toneladas, representando um aumento significativo. Esta diversificação das fontes de importação reduz efetivamente os riscos da cadeia de abastecimento e aumenta a segurança da cadeia de abastecimento da indústria de lítio da China.
As mudanças no ambiente político estabeleceram novas normas de desenvolvimento para a indústria de carbonato de lítio, e as operações de conformidade e o desenvolvimento verde tornaram-se os pré-requisitos básicos para a sobrevivência empresarial. A implementação oficial da nova Lei dos Recursos Minerais marca que a supervisão da indústria entrou numa nova fase de padronização e refinamento. A política não só reforça a gestão do solo cerâmico contendo lítio, mas também fortalece a supervisão do desenvolvimento de salmoura em lagos salgados, destacando a ênfase do país no desenvolvimento racional dos recursos de lítio e na proteção do ambiente ecológico.
A nível local, Yichun, Jiangxi e outros locais estão a promover a “retificação dos nomes” das minas. Os oito direitos minerais que precisam ser ajustados às “minas de lítio” envolvem empresas líderes do setor, como CATL e Guoxuan High-Tech. Esta medida demonstra a seriedade da implementação de políticas e exige que as empresas se adaptem proactivamente aos novos requisitos regulamentares e padronizem a gestão dos direitos minerais e os comportamentos mineiros. Sob a orientação de políticas, as operações de conformidade e o desenvolvimento verde já não são “pontos de bónus”, mas sim o “limiar” para as empresas entrarem na indústria e alcançarem o desenvolvimento sustentável. Somente cumprindo os padrões de proteção ambiental, segurança e utilização abrangente de recursos as empresas poderão ganhar uma posição segura na indústria.
Cheng Bo, da Suntrans, disse que diante do novo padrão de mercado, as empresas de carbonato de lítio devem explorar caminhos de desenvolvimento de alta qualidade e construir novos modelos de criação de valor, a fim de permanecerem invencíveis na competição acirrada. No actual ambiente de preços baixos, o controlo de custos tornou-se o núcleo da competitividade das empresas. A vantagem de custo da extração de lítio de lagos salgados foi ainda mais destacada durante a queda dos preços. Empresas como a Zangge Mining e a Tibet Mining mantiveram boas margens de lucro bruto, confiando nas vantagens de custo dos recursos dos lagos salgados. No futuro, as empresas terão de expandir a sua experiência de controlo de custos nacionais para o mercado internacional e consolidar ainda mais as suas vantagens de custos através da participação na cooperação global em termos de capacidade de produção.
A importância da integração e sinergia da cadeia industrial tornou-se cada vez mais proeminente. O Grupo Minmetals alcançou o desenvolvimento coordenado de múltiplos recursos, como lítio, níquel e cobalto, por meio da integração das ações de Salt Lake; A Huayou Cobalt expandiu-se gradualmente dos negócios de cobalto e cobre para o campo de níquel e lítio, construindo uma estrutura de negócios diversificada. Este modelo de desenvolvimento de integração vertical e diversificação de negócios pode efetivamente dispersar os riscos e aumentar as capacidades anticíclicas da empresa. Além disso, a inovação tecnológica é a chave para as empresas alcançarem a criação de valor. Quer se trate de melhorar a utilização da capacidade, de optimizar os processos de produção, de promover a utilização integral dos recursos ou de desenvolver novos produtos de elevado valor acrescentado, é inseparável do apoio à inovação tecnológica. No futuro, a inovação tecnológica tornar-se-á um elemento central para as empresas ampliarem a lacuna e construírem uma competitividade essencial.
Cheng Bo, da Suntrans, finalmente destacou que o mercado de carbonato de lítio está passando por uma profunda transformação, de orientado pelo preço para orientado pelo valor. O actual ambiente de preços baixos não é uma flutuação temporária do mercado, mas uma manifestação essencial da entrada da indústria numa fase de desenvolvimento maduro. Espera-se que nos próximos 3 a 5 anos, o mercado mantenha um estado de excesso de oferta ou um equilíbrio frouxo entre oferta e procura, e será difícil para os preços reproduzirem o mercado "selvagem" anterior.
Neste contexto, as empresas precisam de reposicionar a sua própria lógica de criação de valor: do lado dos recursos, devem concentrar-se em dominar recursos de capital de baixo custo e construir uma base sólida de custos; do lado da produção, devem continuar a melhorar a eficiência operacional e a reduzir as perdas; do lado tecnológico, devem persistir em avanços inovadores e aumentar o valor acrescentado dos produtos; do lado da gestão, devem reforçar as operações de conformidade e cumprir as orientações políticas. Somente estabelecendo vantagens competitivas sólidas nesses aspectos as empresas poderão se destacar na reestruturação do setor.
Embora o mercado esteja num período de ajustamento, não há dúvidas sobre o valor a longo prazo do lítio como um recurso estratégico fundamental na nova revolução energética. O atual ajuste do mercado é um processo necessário para o amadurecimento da indústria. É também uma oportunidade importante para eliminar a capacidade de produção atrasada e fomentar empresas de alta qualidade. Através da otimização do lado da oferta, da expansão do lado da procura, da atualização tecnológica e do layout internacional, espera-se que a indústria chinesa de carbonato de lítio alcance um desenvolvimento de alta qualidade e desempenhe um papel mais importante no processo global de transformação energética. Esta reavaliação não é uma negação do valor da indústria do lítio, mas uma tentativa de descobrir mais claramente o seu valor a longo prazo e, em última análise, empurrar a indústria para um caminho de desenvolvimento mais saudável e sustentável.
O valor desta conferência reflecte-se em três dimensões principais: primeiro, constrói um canal de transmissão de políticas para ajudar as empresas a compreender com precisão a orientação da indústria; em segundo lugar, acelera a transformação tecnológica e promove a implementação de tecnologias avançadas através da combinação de resultados de investigação científica e práticas empresariais; terceiro, fornece soluções ambientais para o desenvolvimento dos lagos salgados ocidentais para ajudar as indústrias a equilibrar a utilização de recursos e a proteção ecológica. No geral, a conferência, com a sua cobertura de cadeia completa e características de comunicação multidimensionais, injectou um forte impulso na transformação da indústria do lítio do meu país de um “país rico em recursos” para uma “potência industrial”.
Para a Suntrans, esta conferência é uma vitrine importante para as capacidades de serviços da empresa no setor. O discurso especial de Cheng Bo e a profunda participação da empresa transmitiram a toda a indústria a força profissional da Suntrans na área de consultoria em mineração e análise de mercado, quebrando as fronteiras cognitivas das agências de serviços de tradução tradicionais e destacando as vantagens do serviço composto da empresa de "tradução + consultoria". Aproveitando o efeito de agregação de recursos da conferência, a Suntrans lançou as bases para a expansão subsequente de serviços de cadeia completa na indústria do lítio. Ao mesmo tempo, a sua aparição como referência em serviços de apoio na indústria aumentou ainda mais a notoriedade e a influência da marca da empresa no domínio dos serviços geológicos e mineiros, ajudando-a a fortalecer as suas principais vantagens competitivas em vias segmentadas.
← Voltar