ທ່ານ Cheng Bo, ຮອງຜູ້ອຳນວຍການຝ່າຍທີ່ປຶກສາການຂຸດຄົ້ນບໍ່ແຮ່ປັກກິ່ງ Sun Translation ໄດ້ຮັບເຊີນໃຫ້ກ່າວຄຳປາໄສພິເສດໃນກອງປະຊຸມພັດທະນາອຸດສາຫະກຳ Lithium ຂອງຈີນ 2025 ທີ່ຈັດຂຶ້ນຢູ່ເມືອງ Xiamen ແຂວງ Fujian ແຕ່ວັນທີ 20 ຫາ 21 ເດືອນພະຈິກ. ກອງປະຊຸມນີ້ແມ່ນເວທີແລກປ່ຽນທີ່ສໍາຄັນເພື່ອສົ່ງເສີມອຸດສາຫະກໍາ lithium ຂອງປະເທດຂອງຂ້ອຍຈາກ "ປະເທດທີ່ອຸດົມສົມບູນຊັບພະຍາກອນ" ໄປສູ່ "ພະລັງງານອຸດສາຫະກໍາ lithium". ມັນເປັນເຈົ້າພາບໂດຍສະມາຄົມອຸດສາຫະກໍາເກືອອະນົງຄະທາດຂອງຈີນ, ຮ່ວມມືໂດຍວິສາຫະກິດຊັ້ນນໍາເຊັ່ນ Zangge Mining ແລະ Zangge Lithium ອຸດສາຫະກໍາ, ແລະການຮ່ວມມືຈັດໂດຍສາຂາເກືອ Lithium ຂອງສະມາຄົມອຸດສາຫະກໍາເກືອອະນົງຄະທາດຂອງຈີນແລະ Qinghai Salt Lake ສະຖາບັນຂອງສະພາວິທະຍາສາດຈີນ. ມັນສຸມໃສ່ຫົວຂໍ້ຫຼັກເຊັ່ນການຕີຄວາມຫມາຍນະໂຍບາຍອຸດສາຫະກໍາ lithium, ນະວັດກໍາເຕັກໂນໂລຢີ, ແລະການຄຸ້ມຄອງການປົກປ້ອງສິ່ງແວດລ້ອມ. ຄໍາເວົ້າຂອງ Cheng Bo ຂອງ Suntrans ມີຫົວຂໍ້ "ກັບຄືນສູ່ຄວາມສົມເຫດສົມຜົນແລະການປະເມີນມູນຄ່າ - ການດຸ່ນດ່ຽງຕ່ໍາແລະການສະຫນອງແລະຄວາມຕ້ອງການການຟື້ນຟູຕະຫຼາດ Lithium Carbonate", ນໍາເອົາການວິເຄາະຕະຫຼາດແບບມືອາຊີບແລະການຕັດສິນແນວໂນ້ມຂອງອຸດສາຫະກໍາ.
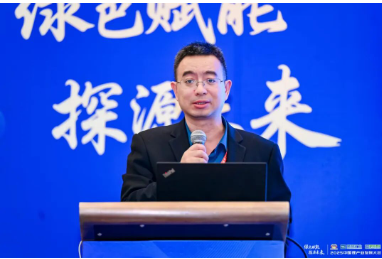
ທ່ານ Cheng Bo, ຮອງຜູ້ອຳນວຍການຝ່າຍທີ່ປຶກສາດ້ານການແປພາສາ Sunshine ຂອງບໍລິສັດບໍ່ແຮ່ ໄດ້ກ່າວຄຳປາໄສພິເສດຢູ່ກອງປະຊຸມພັດທະນາອຸດສາຫະກຳ Lithium ຂອງຈີນ ປີ 2025.
ເພື່ອເປີດການປະສານສົມທົບກັນລະຫວ່າງການປົກປັກຮັກສາສິ່ງແວດລ້ອມອຸດສາຫະກຳແລະອຸດສາຫະກຳພະລັງງານໃໝ່, ວັນທີ 20 ພະຈິກນີ້, ກອງປະຊຸມພັດທະນາອຸດສາຫະກຳ Lithium ຂອງຈີນປີ 2025 ແລະກອງປະຊຸມເຕັກໂນໂລຊີການລະບາຍນ້ຳເສຍສູນເສຍອຸດສາຫະກຳປີ 2025 ໄດ້ຈັດຂຶ້ນຢູ່ທີ່ສູນປຶກສາດ້ານພະລັງງານຂອງປັກກິ່ງ Pan-Earth, ສະມາຄົມອຸດສາຫະກຳເກືອອິນຊີຂອງຈີນໄດ້ຈັດຂຶ້ນຢູ່ທີ່ສູນປຶກສາດ້ານພະລັງງານຂອງຈີນ. ໂຮງແຮມ Jimei Lake ໃນ Xiamen. ດ້ວຍຫົວຂໍ້ວ່າ “ການສ້າງຄວາມເຂັ້ມແຂງສີຂຽວ, ຂຸດຄົ້ນອະນາຄົດ”, ກອງປະຊຸມໄດ້ມີການເຊື່ອມໂຍງຢ່າງແຂງແຮງ ແລະ ຍູ້ແຮງການຍົກລະດັບອຸດສາຫະກຳສີຂຽວຂອງປະເທດຂ້າພະເຈົ້າ ແລະ ການພັດທະນາຄຸນນະພາບສູງຂອງອຸດສາຫະກຳແບັດເຕີຣີ lithium.
ກອງປະຊຸມຄັ້ງນີ້ໄດ້ນຳເອົາບັນດາແຂກທີ່ມີຄວາມໝາຍສຳຄັນຈາກພາກລັດ, ວິສາຫະກິດ ແລະ ວົງການຄົ້ນຄ້ວາເຂົ້າຮ່ວມ. ໃນລະດັບລັດຖະບານແລະສະມາຄົມອຸດສາຫະກໍາ, ຜູ້ຊ່ຽວຊານດ້ານນະໂຍບາຍເຊັ່ນ: Yuan Longhua, ອະດີດຮອງຫົວຫນ້າກົມວັດຖຸດິບຂອງກະຊວງອຸດສາຫະກໍາແລະເຕັກໂນໂລຊີຂໍ້ມູນຂ່າວສານ, Wang Jian, ອະດີດຮອງຫົວຫນ້າກົມປະເມີນຜົນກະທົບຕໍ່ສິ່ງແວດລ້ອມຂອງກະຊວງນິເວດແລະສິ່ງແວດລ້ອມໄດ້ເຂົ້າຮ່ວມກອງປະຊຸມ. Wang Xiaofeng, ປະທານສະມາຄົມອຸດສາຫະກໍາເກືອອະນົງຄະທາດຂອງຈີນ, ແລະທ່ານ Zheng Shili, ປະທານສາຂາອຸດສາຫະກໍາເກືອ lithium ໄດ້ປະສານງານແລະເປັນປະທານກອງປະຊຸມ; ຂົງເຂດການຄົ້ນຄ້ວາວິທະຍາສາດກວມເອົາ Qinghai Salt Lake ສະຖາບັນຂອງສະຖາບັນວິທະຍາສາດຈີນ, ອົງການປົກປັກຮັກສາສິ່ງແວດລ້ອມຈີນນັກວິຊາການສູງຈາກສະຖາບັນວິທະຍາສາດສິ່ງແວດລ້ອມ, Central South ວິທະຍາໄລແລະສະຖາບັນອື່ນໆ; ໃນດ້ານບໍລິສັດ, ມັນຍັງໄດ້ລວບລວມທີມງານຜູ້ບໍລິຫານລະດັບສູງຈາກບໍລິສັດທີ່ສໍາຄັນໃນລະບົບຕ່ອງໂສ້ອຸດສາຫະກໍາ lithium ທັງຫມົດເຊັ່ນ Zangge Mining, Zijin Mining, Tianqi Lithium, ແລະ Xinwangda. ໃນບັນດາພວກເຂົາ, ເກືອບ 30 ບໍລິສັດຫຼັກໄດ້ຢືນຢັນການເຂົ້າຮ່ວມໃນກອງປະຊຸມປິດປະຕູຢ່າງດຽວ, ເຊິ່ງກວມເອົາຫຼາຍພາກສ່ວນຍ່ອຍເຊັ່ນ: ການພັດທະນາທະເລສາບ, ການຜະລິດເກືອ lithium, ແລະການຜະລິດຫມໍ້ໄຟ. ນອກຈາກນັ້ນ, ອົງການຈັດຕັ້ງການບໍລິການທີ່ສະຫນັບສະຫນູນອຸດສາຫະກໍາເຊັ່ນ Beijing Suntrans ຍັງໄດ້ສົ່ງຜູ້ຊ່ຽວຊານເຂົ້າຮ່ວມໃນກອງປະຊຸມການວິເຄາະອຸດສາຫະກໍາ.
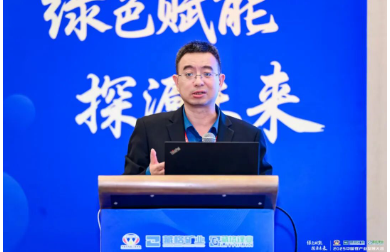
ໃນນັ້ນ, ທ່ານ Cheng Bo, ຮອງຫົວໜ້າ ແລະ ນັກວິເຄາະອາວຸໂສຂອງກົມທີ່ປຶກສາການຂຸດຄົ້ນບໍ່ແຮ່ຂອງ Suntrans, ໄດ້ເຂົ້າຮ່ວມກອງປະຊຸມເປັນຕົວແທນ ແລະ ກ່າວປາໄສພິເສດໃນວາລະສາທາລະນະຂອງກອງປະຊຸມ. ຄໍາປາໄສຂອງລາວມີຫົວຂໍ້ "ກັບຄືນສູ່ຄວາມສົມເຫດສົມຜົນແລະການປະເມີນມູນຄ່າ - ການດຸ່ນດ່ຽງຕ່ໍາແລະການສະຫນອງແລະຄວາມຕ້ອງການການຟື້ນຟູຕະຫຼາດ Lithium Carbonate". ມັນຈະສຸມໃສ່ບັນຫາຫຼັກຂອງຕະຫຼາດ lithium carbonate ໃນປະຈຸບັນແລະໃຫ້ຄວາມເຂົ້າໃຈດ້ານວິຊາຊີບສໍາລັບການພັດທະນາອຸດສາຫະກໍາ.
Cheng Bo ຂອງ Suntrans ເຊື່ອວ່າຕະຫຼາດ lithium carbonate ໄດ້ສໍາເລັດວົງຈອນລາຄາທີ່ຮຸນແຮງໃນຊຸມປີທີ່ຜ່ານມາແລະປະຈຸບັນແມ່ນຢູ່ໃນຈຸດສໍາຄັນຂອງການປະເມີນມູນຄ່າຄືນໃຫມ່. ເມື່ອເບິ່ງຄືນໃນປະຫວັດສາດຂອງຕະຫຼາດ, ລາຄາຂອງ lithium carbonate ໄດ້ດໍາເນີນການຢ່າງຫມັ້ນຄົງໃນລະດັບ 100.000-200.000 ຢວນ/ton ແຕ່ປີ 2017 ຫາ 2018. ມັນຈະມີການເພີ່ມຂຶ້ນຢ່າງແຂງແຮງໃນປີ 2021-2022. ເມື່ອກ່ອນລາຄາສູງເຖິງ 600.000 ຢວນ/ໂຕນ, ແຕ່ປະຈຸບັນຍັງສືບຕໍ່ຕ່ຳກວ່າ 100.000 ຢວນ/ໂຕນ. ການປ່ຽນແປງທີ່ສູງຂຶ້ນນີ້ບໍ່ພຽງແຕ່ເປັນການສະທ້ອນໃຫ້ເຫັນເຖິງການຜັນແປຂອງການສະໜອງ ແລະ ຄວາມຕ້ອງການເທົ່ານັ້ນ, ແຕ່ຍັງສະແດງໃຫ້ເຫັນກົດໝາຍພັດທະນາອຸດສາຫະກຳຈາກຄວາມຈະເລີນຮຸ່ງເຮືອງທີ່ບໍ່ສົມເຫດສົມຜົນເຖິງຜົນຕອບແທນທີ່ສົມເຫດສົມຜົນ. ຫຼັງຈາກການປັບຕົວຂອງຕະຫຼາດຢ່າງຫຼວງຫຼາຍ, ມັນໄດ້ກາຍເປັນຄວາມຕ້ອງການອັນຮີບດ່ວນສໍາລັບຜູ້ເຂົ້າຮ່ວມໃນອຸດສາຫະກໍາທີ່ຈະປະຖິ້ມການແຊກແຊງການເຫນັງຕີງຂອງລາຄາໃນໄລຍະສັ້ນແລະທົບທວນຄືນເຫດຜົນພື້ນຖານ, ຕໍາແຫນ່ງມູນຄ່າແລະແນວໂນ້ມໃນອະນາຄົດຂອງຕະຫຼາດ lithium carbonate ຈາກທັດສະນະທີ່ສົມເຫດສົມຜົນ, ແລະນີ້ຍັງເປັນຈຸດເລີ່ມຕົ້ນຫຼັກສໍາລັບການວິເຄາະເອກະສານ.
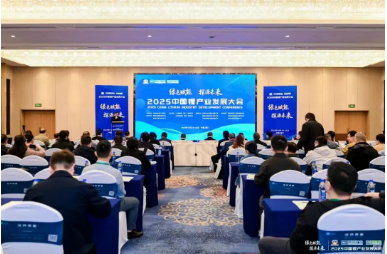
ກອງປະຊຸມການພັດທະນາອຸດສາຫະກໍາ Lithium ຂອງຈີນປີ 2025
ການກັບຄືນສົມເຫດສົມຜົນຂອງວົງຈອນລາຄາແມ່ນລັກສະນະທີ່ສໍາຄັນທີ່ສຸດຂອງຕະຫຼາດ lithium carbonate ໃນປັດຈຸບັນ. ຂະບວນການນີ້ແມ່ນສໍາຄັນຕໍ່ການຈັດຕໍາແຫນ່ງຂອງຕະຫຼາດຂອງມູນຄ່າຂອງຊັບພະຍາກອນ lithium. ການເພີ່ມຂຶ້ນຂອງລາຄາຈາກ 2021 ຫາ 2022 ບໍ່ໄດ້ຂັບເຄື່ອນທັງຫມົດໂດຍການສະຫນອງທໍາມະຊາດແລະຄວາມຕ້ອງການຂອງຕະຫຼາດ. ບໍລິສັດຂຸດຄົ້ນບໍ່ແຮ່ lithium ຂອງອົດສະຕາລີໄດ້ມີບົດບາດຊີ້ນໍາທີ່ສໍາຄັນໃນຕະຫຼາດໂດຍຜ່ານຮູບແບບການປະມູນຂອງການຄວບຄຸມລາຄາແລະປະລິມານ. ເອົາ Pilbara lithium concentrate (ຊັ້ນພື້ນຖານ) ເປັນຕົວຢ່າງ, ລາຄາປະມູນຂອງມັນໄດ້ເພີ່ມຂຶ້ນຈາກ US $ 1,250/ton ໃນເດືອນກໍລະກົດ 2021 ເປັນ US $ 7,805/ton ໃນເດືອນພະຈິກ 2022. ການເພີ່ມຂຶ້ນທີ່ບໍ່ສົມເຫດສົມຜົນນີ້ແມ່ນການຢ່າຮ້າງຈາກຄ່າໃຊ້ຈ່າຍແລະຄວາມຕ້ອງການຕົວຈິງໄດ້ວາງອັນຕະລາຍທີ່ເຊື່ອງໄວ້ສໍາລັບການແກ້ໄຂລາຄາທີ່ແຫຼມຕໍ່ມາ.
ຕັ້ງແຕ່ເດືອນທັນວາ 2022, ລາຄາຂອງ lithium carbonate ໄດ້ເລີ່ມຫຼຸດລົງຢ່າງໄວວາ. ການປັບຕົວນີ້ບໍ່ແມ່ນອຸບັດຕິເຫດ, ແຕ່ເປັນການແກ້ໄຂຕົນເອງຂອງກົນໄກຕະຫຼາດ. ລາຄາ lithium ໃນປະຈຸບັນແມ່ນປະຕິບັດຕໍ່າກວ່າ 100,000 ຢວນ/ໂຕນ, ເປັນຂີດໝາຍການປະມູນຂອງຕະຫຼາດໃນຂັ້ນຕອນຂອງຟອງກ່ອນໜ້າ ແລະເຂົ້າສູ່ໄລຍະການປະເມີນມູນຄ່າຄືນໃຫມ່. ລະດັບລາຄານີ້ແມ່ນສອດຄ່ອງກັບຕົ້ນທຶນການຜະລິດທີ່ແທ້ຈິງແລະອັດຕາກໍາໄລທີ່ສົມເຫດສົມຜົນຂອງຊັບພະຍາກອນ lithium, ເຊິ່ງຊ່ວຍສະກັດກັ້ນການຂະຫຍາຍຕາບອດໃນອຸດສາຫະກໍາ, ສົ່ງເສີມການຫັນປ່ຽນຂອງອຸດສາຫະກໍາຈາກ "ພັດລົມລາຄາ" ໄປສູ່ "ການພັດທະນາສົມເຫດສົມຜົນ", ແລະວາງພື້ນຖານສໍາລັບການປະຕິບັດງານທີ່ມີສຸຂະພາບດີແລະຫມັ້ນຄົງໃນໄລຍະຍາວຂອງອຸດສາຫະກໍາ.
Cheng Bo ຂອງ Suntrans ເຊື່ອວ່າດ້ານການສະຫນອງແມ່ນສະແດງໃຫ້ເຫັນສະຖານະການທີ່ສັບສົນຂອງການຢູ່ຮ່ວມກັນຂອງການເຕີບໂຕທັງຫມົດແລະຄວາມຂັດແຍ້ງທາງໂຄງສ້າງ, ແລະອຸດສາຫະກໍາກໍາລັງຄ່ອຍໆຫັນປ່ຽນຈາກການເຕີບໂຕທີ່ມີຄວາມໄວສູງໄປສູ່ໄລຍະເວລາການພັດທະນາທີ່ແກ່. ການຕັດສິນຈາກຂໍ້ມູນການຜະລິດ, ການຜະລິດເກືອ lithium ພື້ນຖານຂອງຈີນໄດ້ຮັກສາການເຕີບໂຕຂອງຕົວເລກສອງເທົ່າ, ແຕ່ອັດຕາການເຕີບໂຕໄດ້ຊ້າລົງຢ່າງຫຼວງຫຼາຍ. ໃນເຄິ່ງທໍາອິດຂອງປີ 2025, ອັດຕາການເຕີບໂຕຫຼຸດລົງກັບຄືນໄປບ່ອນ 14.5%, ເຊິ່ງຕໍ່າກວ່າລະດັບສະເລ່ຍປະຈໍາປີຫຼາຍກວ່າ 30% ໃນສີ່ປີທີ່ຜ່ານມາ. ການປ່ຽນແປງນີ້ສະແດງໃຫ້ເຫັນຢ່າງຊັດເຈນວ່າຍ້ອນວ່າພື້ນຖານການຜະລິດຍັງສືບຕໍ່ຂະຫຍາຍຕົວ, ຂັ້ນຕອນການຂະຫຍາຍຕົວຄວາມໄວສູງຂອງອຸດສາຫະກໍາ lithium carbonate ກໍາລັງຈະສິ້ນສຸດລົງ, ແລະການຂະຫຍາຍກໍາລັງການຜະລິດກໍ່ເລີ່ມມີເຫດຜົນຫຼາຍຂຶ້ນ.
ເຖິງຢ່າງໃດກໍ່ຕາມ, ຄວາມຂັດແຍ້ງດ້ານໂຄງສ້າງໃນດ້ານການສະຫນອງໄດ້ກາຍເປັນທີ່ໂດດເດັ່ນ. ດ້ານໜຶ່ງ, ການຜະລິດມີການຂະຫຍາຍຕົວຢ່າງຕໍ່ເນື່ອງ, ດ້ານໜຶ່ງແມ່ນຂາດການນຳໃຊ້ຄວາມສາມາດບົ່ມຊ້ອນຢ່າງໜັກໜ່ວງ, ເຊິ່ງຢູ່ໄກຈາກລະດັບການດຳເນີນງານທີ່ປອດໄພເຖິງ 80% ທົ່ວໄປໃນຂະແໜງອຸດສາຫະກຳ. ສາເຫດຂອງຄວາມຂັດແຍ້ງນີ້ແມ່ນຢູ່ໃນການລົງທຶນເກີນຕົ້ນແລະການຂະຫຍາຍຄວາມສາມາດຕາບອດຍ້ອນຜົນກໍາໄລສູງໃນອຸດສາຫະກໍາ. ການມີກໍາລັງການຜະລິດທີ່ບໍ່ມີປະສິດທິພາບຢ່າງຫຼວງຫຼາຍບໍ່ພຽງແຕ່ເຮັດໃຫ້ເກີດການເສຍຊັບພະຍາກອນ, ແຕ່ຍັງເຮັດໃຫ້ຄວາມບໍ່ສົມດຸນຂອງການສະຫນອງຂອງຕະຫຼາດແລະຄວາມຕ້ອງການ, ສະແດງໃຫ້ເຫັນວ່າຂະບວນການປະສົມປະສານອຸດສາຫະກໍາແລະການກໍາຈັດກໍາລັງການຜະລິດທີ່ລ້າຫຼັງຈະຫລີກລ້ຽງບໍ່ໄດ້.
ໃນດ້ານໂຄງສ້າງຂອງຜະລິດຕະພັນ, ອັດຕາສ່ວນການຜະລິດຂອງ lithium carbonate ແລະ lithium hydroxide ໄດ້ຄ່ອຍໆປ່ຽນຈາກ 60: 40 ໃນໄລຍະຜ່ານມາເປັນ 65: 35. ການປ່ຽນແປງນີ້ສະທ້ອນເຖິງການປັບຕົວຂອງໂຄງສ້າງຄວາມຕ້ອງການລົງລຸ່ມຢ່າງຖືກຕ້ອງ. ດ້ວຍການເພີ່ມຂຶ້ນຢ່າງໄວວາຂອງຕະຫຼາດການເກັບຮັກສາພະລັງງານ, ຄວາມຕ້ອງການຫມໍ້ໄຟ lithium iron phosphate ທີ່ມີຄວາມປອດໄພທີ່ດີກວ່າແລະການປະຕິບັດຄ່າໃຊ້ຈ່າຍໄດ້ເພີ່ມຂຶ້ນ. ໃນຖານະເປັນວັດຖຸດິບຫຼັກຂອງຫມໍ້ໄຟ lithium ທາດເຫຼັກ phosphate, lithium carbonate ມີຄວາມຕ້ອງການຂອງຕະຫຼາດທີ່ເຂັ້ມແຂງ, ຊຶ່ງໃນນັ້ນສົ່ງເສີມການເພີ່ມປະສິດທິພາບຢ່າງຕໍ່ເນື່ອງຂອງໂຄງສ້າງຜະລິດຕະພັນ.
ຄວາມຕ້ອງການແມ່ນໄດ້ຮັບການຫັນປ່ຽນທີ່ສໍາຄັນໃນຈັງຫວະການຂະຫຍາຍຕົວ, ຈາກການຂັບເຄື່ອນດຽວຂອງຍານພາຫະນະພະລັງງານໃຫມ່ໄປສູ່ຮູບແບບໃຫມ່ຂອງການຂັບລົດສອງລໍ້ຂອງຍານພາຫະນະພະລັງງານໃຫມ່ແລະການເກັບຮັກສາພະລັງງານ. ອຸດສາຫະກໍາຍານພາຫະນະພະລັງງານໃຫມ່ແມ່ນກໍາລັງສະຫນັບສະຫນູນຫຼັກສໍາລັບຄວາມຕ້ອງການ lithium. ຍອດຂາຍລົດພະລັງງານໃໝ່ຈະບັນລຸ 12.866 ລ້ານຄັນໃນປີ 2024, ອັດຕາປ້ຳນ້ຳມັນສູງເຖິງ 40.9%. ຈາກເດືອນມັງກອນຫາເດືອນຕຸລາ 2025, ອັດຕາການເຈາະແມ່ນຢູ່ໃກ້ກັບ 50%. ຢ່າງໃດກໍ່ຕາມ, ມັນເປັນມູນຄ່າທີ່ສັງເກດວ່າອັດຕາການເຕີບໂຕຂອງອຸດສາຫະກໍາຍານພາຫະນະພະລັງງານໃຫມ່ຈະຄ່ອຍໆຫຼຸດລົງຕໍ່າກວ່າ 20%, ແລະຜົນກະທົບຂອງການຂັບຂີ່ຂອງມັນຕໍ່ຄວາມຕ້ອງການ lithium ຈະປ່ຽນຈາກການຂະຫຍາຍຕົວທີ່ລະເບີດໃນອະດີດໄປສູ່ການເຕີບໂຕຢ່າງຕໍ່ເນື່ອງ.
ຕະຫຼາດການເກັບຮັກສາພະລັງງານກໍາລັງເກີດຂຶ້ນເປັນເຄື່ອງຈັກການຂະຫຍາຍຕົວໃຫມ່ສໍາລັບຄວາມຕ້ອງການ lithium. ດ້ວຍການພັດທະນາຢ່າງໄວວາຂອງພະລັງງານທົດແທນ, ອັດຕາສ່ວນຂອງຄວາມສາມາດໃນການຕິດຕັ້ງພະລັງງານລົມແລະແສງຕາເວັນໄດ້ບັນລຸ 42% ໃນປີ 2024, ແລະເພີ່ມຂຶ້ນຕື່ມອີກເປັນ 45,96% ຈາກເດືອນມັງກອນຫາເດືອນກັນຍາ 2025, ເກີນອັດຕາສ່ວນຂອງພະລັງງານຄວາມຮ້ອນໂດຍ 5,5 ເປີເຊັນໃນຄັ້ງທໍາອິດ. ໄລຍະບໍ່ຢຸດຢັ້ງ ແລະຄວາມບໍ່ໝັ້ນຄົງຂອງການຜະລິດພະລັງງານລົມ ແລະແສງຕາເວັນ ໄດ້ສ້າງຄວາມຕ້ອງການຢ່າງເຂັ້ມງວດໃນການຈໍາໜ່າຍ ແລະເກັບຮັກສາ, ເປີດພື້ນທີ່ຕະຫຼາດຂະຫນາດໃຫຍ່ສໍາລັບການເກັບຮັກສາພະລັງງານຫມໍ້ໄຟ lithium. ໃນບັນດາພວກເຂົາ, ຄວາມຕ້ອງການຫມໍ້ໄຟ lithium iron phosphate ທີ່ມີການປະຕິບັດດ້ານຄວາມປອດໄພທີ່ສູງຂຶ້ນຍັງສືບຕໍ່ເພີ່ມຂຶ້ນ, ເຊິ່ງຈະຄອບງໍາພາກສະຫນາມການເກັບຮັກສາພະລັງງານເປັນເວລາດົນນານແລະກາຍເປັນແຮງຂັບເຄື່ອນຫຼັກສໍາລັບການຂະຫຍາຍຕົວຂອງຄວາມຕ້ອງການ lithium carbonate. ຮູບແບບຄວາມຕ້ອງການຂັບລົດສອງລໍ້ນີ້ຈະສະຫນອງການສະຫນັບສະຫນູນການຂະຫຍາຍຕົວທີ່ຫມັ້ນຄົງແລະຍືນຍົງສໍາລັບຕະຫຼາດ lithium carbonate.
ອຸດສາຫະກໍາ lithium carbonate ກໍາລັງໄດ້ຮັບການປັບປຸງໂຄງສ້າງໃຫມ່ຢ່າງຫຼວງຫຼາຍ, ແລະຄວາມສາມາດໃນການແຂ່ງຂັນຂອງບໍລິສັດຍັງຖືກກໍານົດໃຫມ່ໃນຂະບວນການນີ້. ການສິ້ນສຸດຂອງ "ຍຸກຂອງກໍາໄລອັນໃຫຍ່ຫຼວງ" ໄດ້ບັງຄັບໃຫ້ມີການຫັນປ່ຽນອຸດສາຫະກໍາ. ໃນເຄິ່ງທຳອິດຂອງປີ 2025, ລາຍຮັບລວມຂອງທາດປະສົມລິທຽມຂອງ 14 ບໍລິສັດເກືອລິທຽມພື້ນຖານທີ່ສຳຄັນມີພຽງ 18,135 ຕື້ຢວນ, ພຽງແຕ່ 40% ຂອງໄລຍະດຽວກັນຂອງປີ 2024 ແລະ ອັດຕາກຳໄລລວມຫຼຸດລົງເປັນ 11,5%. ການຫຼຸດລົງຢ່າງຫຼວງຫຼາຍຂອງລາຍໄດ້ແລະຜົນກໍາໄລເຮັດໃຫ້ອຸດສາຫະກໍາໄດ້ອໍາລາໄປສູ່ໄລຍະກໍາໄລສູງທີ່ຜ່ານມາ. ວິສາຫະກິດຕ້ອງປະຖິ້ມຮູບແບບການພັດທະນາຢ່າງກວ້າງຂວາງ ແລະ ຫວນຄືນເສັ້ນທາງເພື່ອສ້າງຄວາມສາມາດແຂ່ງຂັນທີ່ເປັນຫຼັກ.
ຮູບແບບແຫຼ່ງຊັບພະຍາກອນໄດ້ກາຍເປັນກະແຈເພື່ອໃຫ້ວິສາຫະກິດຕ້ານກັບຄວາມສ່ຽງຂອງຕະຫຼາດ. ໃນສະພາບແວດລ້ອມຕະຫຼາດລາຄາຕໍ່າ, ບໍລິສັດທີ່ມີຊັບພະຍາກອນທີ່ມີຄຸນນະພາບສູງສະແດງໃຫ້ເຫັນຄວາມສາມາດທີ່ເຂັ້ມແຂງເພື່ອຕ້ານຄວາມສ່ຽງ. Tianqi Lithium ອີງໃສ່ຄວາມໄດ້ປຽບຂອງຊັບພະຍາກອນຂອງຂຸດຄົ້ນບໍ່ແຮ່ lithium Greenbush, ແລະອັດຕາກໍາໄລລວມຂອງມັນແມ່ນສູງກວ່າສະເລ່ຍຂອງອຸດສາຫະກໍາຢ່າງຫຼວງຫຼາຍ; ຮຸ້ນຂອງ Salt Lake ແມ່ນອີງໃສ່ຊັບພະຍາກອນທະເລສາບທີ່ມີລາຄາຖືກເພື່ອຮັກສາກໍາໄລທີ່ເຂັ້ມແຂງໃນລະຫວ່າງລາຄາຫຼຸດລົງ. ໃນທາງກົງກັນຂ້າມ, ບໍລິສັດທີ່ຂາດການຮັບປະກັນຊັບພະຍາກອນທີ່ຫມັ້ນຄົງແລະອີງໃສ່ການຈັດຊື້ວັດຖຸດິບພາຍນອກປະເຊີນກັບຄວາມກົດດັນໃນການດໍາເນີນງານຢ່າງຫຼວງຫຼາຍແລະແມ້ກະທັ້ງປະເຊີນກັບຄວາມສ່ຽງທີ່ຈະຖືກກໍາຈັດອອກຈາກຕະຫຼາດ.
ທ່າອ່ຽງຂອງຄວາມເຂັ້ມຂົ້ນຂອງອຸດສາຫະກໍາທີ່ເພີ່ມຂຶ້ນແມ່ນເຫັນໄດ້ຊັດເຈນ, ແລະການເຊື່ອມໂຍງກັບອຸດສາຫະກໍາແມ່ນເລັ່ງ. Zijin Mining ກໍາລັງສົມທົບຢ່າງຈິງຈັງກັບຊັບພະຍາກອນທະເລສາບເກືອທີ່ມີຄຸນນະພາບສູງໂດຍການໄດ້ຮັບທຶນຂອງ Zangge Mining ແລະຊັບພະຍາກອນ lithium ອື່ນໆ; ການສ້າງຕັ້ງກຸ່ມເກືອບຈີນຈະຊຸກຍູ້ການພັດທະນາຢ່າງເຂັ້ມງວດແລະຂະໜາດໃຫຍ່ຂອງແຫຼ່ງນ້ຳເກືອຢູ່ພູພຽງຊິງໄຫ-ຕິເບດ; ບໍລິສັດຊັ້ນນໍາເຊັ່ນ Ganfeng Lithium ອຸດສາຫະກໍາຍັງໄດ້ສ້າງແຜນການຂະຫຍາຍກໍາລັງການຜະລິດຂະຫນາດໃຫຍ່. ມາດຕະການເຫຼົ່ານີ້ບໍ່ພຽງແຕ່ຊ່ວຍເພີ່ມປະສິດທິພາບຮູບແບບອຸດສາຫະກໍາແລະລົບລ້າງຄວາມສາມາດໃນການຜະລິດທີ່ບໍ່ມີປະສິດທິພາບ, ແຕ່ຍັງປັບປຸງການຕໍ່ຕ້ານຄວາມສ່ຽງໂດຍລວມຂອງອຸດສາຫະກໍາແລະຄວາມສາມາດໃນການແຂ່ງຂັນລະຫວ່າງປະເທດ.
Cheng Bo ຂອງ Suntrans ກ່າວວ່າໃນສະພາບການໂລກາພິວັດ, ພູມສັນຖານການແຂ່ງຂັນສາກົນຂອງຕະຫຼາດ lithium carbonate ກໍາລັງມີການປ່ຽນແປງຢ່າງເລິກເຊິ່ງ, ບໍລິສັດຈີນກໍາລັງປະເຊີນກັບໂອກາດແລະສິ່ງທ້າທາຍໃຫມ່. ພາກພື້ນ "ສາມຫຼ່ຽມ Lithium" ໃນອາເມລິກາລາຕິນໄດ້ກາຍເປັນຈຸດສຸມໃຫມ່ຂອງການແຂ່ງຂັນໃນອຸດສາຫະກໍາ lithium ທົ່ວໂລກດ້ວຍຊັບພະຍາກອນ lithium ທະເລສາບທີ່ອຸດົມສົມບູນ. ໃນບັນດາພວກເຂົາ, ອາເຈນຕິນາອາດຈະຄ່ອຍໆປ່ອຍກໍາລັງການຜະລິດເກືອບ 400,000 ໂຕນຂອງ lithium carbonate ທຽບເທົ່າລະຫວ່າງ 2023 ແລະ 2027. ການເພີ່ມຂຶ້ນນີ້ຈະມີຜົນກະທົບຢ່າງຫຼວງຫຼາຍຕໍ່ຮູບແບບການສະຫນອງແລະຄວາມຕ້ອງການທົ່ວໂລກແລະປັບປຸງແຜນທີ່ການສະຫນອງຊັບພະຍາກອນ lithium ທົ່ວໂລກ.
ບໍລິສັດຈີນໄດ້ເຂົ້າຮ່ວມຢ່າງຈິງຈັງໃນການຈັດວາງຊັບພະຍາກອນ lithium ທົ່ວໂລກ. ຢ່າງໃດກໍ່ຕາມ, ການພິຈາລະນາຈາກໂຄງສ້າງການເປັນເຈົ້າຂອງຂອງໂຄງການອາເຈນຕິນາ, ອັດຕາສ່ວນຂອງຄວາມສາມາດໃນການຜະລິດທຶນຂອງບໍລິສັດທີ່ໄດ້ຮັບທຶນຈາກຈີນແມ່ນຂ້ອນຂ້າງຕໍ່າ, ແລະສຽງຂອງພວກເຂົາໃນຕ່ອງໂສ້ມູນຄ່າທົ່ວໂລກຕ້ອງໄດ້ຮັບການປັບປຸງ. ສິ່ງດັ່ງກ່າວຮຽກຮ້ອງໃຫ້ວິສາຫະກິດຈີນເລັ່ງປັບປຸງຄວາມສາມາດການເຄື່ອນໄຫວສາກົນຂອງຕົນ ແລະ ພະຍາຍາມໃຫ້ມີທ່າທີທີ່ສະດວກກວ່າໃນການພັດທະນາຊັບພະຍາກອນທົ່ວໂລກໂດຍຜ່ານການສົ່ງອອກເຕັກໂນໂລຊີ, ການຮ່ວມມືດ້ານທຶນຮອນແລະວິທີອື່ນໆ. ໃນເວລາດຽວກັນ, ຮູບແບບການນໍາເຂົ້າຂອງ spodumene ຍັງມີການປ່ຽນແປງທີ່ສໍາຄັນ, ຈາກ "ບໍລິສັດຫນຶ່ງທີ່ຄອບຄອງໂດຍອົດສະຕາລີ" ທີ່ຜ່ານມາກັບຮູບແບບທີ່ຫຼາກຫຼາຍຂອງ "ອົດສະຕາລີສ່ວນໃຫຍ່ແມ່ນ, ເສີມໂດຍອາຟຣິກາ". ແຕ່ເດືອນມັງກອນຫາເດືອນກັນຍາປີ 2025, ປະລິມານການນຳເຂົ້າຈາກອາຟຼິກາຈະມີປະມານ 2,4 ລ້ານໂຕນ, ເພີ່ມຂຶ້ນຢ່າງຫຼວງຫຼາຍ. ຄວາມຫຼາກຫຼາຍຂອງແຫຼ່ງນໍາເຂົ້ານີ້ຊ່ວຍຫຼຸດຜ່ອນຄວາມສ່ຽງຂອງລະບົບຕ່ອງໂສ້ການສະຫນອງຢ່າງມີປະສິດທິຜົນແລະເພີ່ມຄວາມປອດໄພຂອງລະບົບຕ່ອງໂສ້ການສະຫນອງຂອງອຸດສາຫະກໍາ lithium ຂອງຈີນ.
ການປ່ຽນແປງໃນສະພາບແວດລ້ອມນະໂຍບາຍໄດ້ກໍານົດມາດຕະຖານການພັດທະນາໃຫມ່ສໍາລັບອຸດສາຫະກໍາ lithium carbonate, ແລະການປະຕິບັດການປະຕິບັດຕາມແລະການພັດທະນາສີຂຽວໄດ້ກາຍເປັນເງື່ອນໄຂເບື້ອງຕົ້ນສໍາລັບການຢູ່ລອດຂອງບໍລິສັດ. ການປະຕິບັດຢ່າງເປັນທາງການຂອງກົດໝາຍວ່າດ້ວຍຊັບພະຍາກອນບໍ່ແຮ່ສະບັບໃໝ່ ສະແດງໃຫ້ເຫັນວ່າ ການຊີ້ນໍາຂອງອຸດສາຫະກໍາໄດ້ເຂົ້າສູ່ຂັ້ນຕອນຂອງການກໍານົດມາດຕະຖານ ແລະການປັບປຸງໃຫມ່. ນະໂຍບາຍດັ່ງກ່າວບໍ່ພຽງແຕ່ຮັດແໜ້ນການຄຸ້ມຄອງດິນເຊລາມິກທີ່ມີທາດ lithium ເທົ່ານັ້ນ, ຫາກຍັງເພີ່ມທະວີການຕິດຕາມກວດກາການພັດທະນາຂອງໜອງເກືອ, ເນັ້ນໜັກເຖິງການພັດທະນາຢ່າງສົມເຫດສົມຜົນຂອງຊັບພະຍາກອນ lithium ແລະ ການປົກປັກຮັກສາສິ່ງແວດລ້ອມນິເວດ.
ໃນລະດັບທ້ອງຖິ່ນ, ເມືອງຢີ້ຊຸນ, ຈຽງຊີ ແລະສະຖານທີ່ອື່ນໆພວມຊຸກຍູ້ການສ້າງ "ການແກ້ໄຂຊື່" ຂອງບໍ່ແຮ່. ສິດທິແຮ່ທາດ 8 ສະບັບທີ່ຕ້ອງໄດ້ຮັບການປັບປ່ຽນເປັນ "ບໍ່ແຮ່ lithium" ກ່ຽວຂ້ອງກັບບໍລິສັດຊັ້ນນໍາໃນອຸດສາຫະກໍາເຊັ່ນ CATL ແລະ Guoxuan High-Tech. ການເຄື່ອນໄຫວນີ້ສະແດງໃຫ້ເຫັນເຖິງຄວາມຈິງຈັງຂອງການປະຕິບັດນະໂຍບາຍ ແລະ ຮຽກຮ້ອງໃຫ້ບັນດາບໍລິສັດປັບຕົວເຂົ້າກັບລະບຽບການໃໝ່ຢ່າງຕັ້ງໜ້າ ແລະ ສ້າງມາດຕະຖານການຄຸ້ມຄອງສິດທິແຮ່ທາດ ແລະ ພຶດຕິກຳການຂຸດຄົ້ນບໍ່ແຮ່. ພາຍໃຕ້ການຊີ້ນຳຂອງນະໂຍບາຍ, ການດຳເນີນງານປະຕິບັດຕາມແລະການພັດທະນາຂຽວບໍ່ແມ່ນ “ຈຸດພິເສດ” ແຕ່ແມ່ນ “ເກນ” ເພື່ອໃຫ້ວິສາຫະກິດກ້າວເຂົ້າສູ່ອຸດສາຫະກຳ ແລະ ບັນລຸການພັດທະນາແບບຍືນຍົງ. ພຽງແຕ່ບັນລຸມາດຖານໃນການປົກປັກຮັກສາສິ່ງແວດລ້ອມ, ຄວາມປອດໄພ, ແລະ ການນຳໃຊ້ຊັບພະຍາກອນຢ່າງຄົບຖ້ວນເທົ່ານັ້ນຈຶ່ງສາມາດໃຫ້ວິສາຫະກິດມີບາດກ້າວບຸກທະລຸໃນອຸດສາຫະກຳ.
Cheng Bo ຂອງ Suntrans ກ່າວວ່າໃນໃບຫນ້າຂອງຮູບແບບຕະຫຼາດໃຫມ່, ບໍລິສັດ lithium carbonate ຕ້ອງຄົ້ນຫາເສັ້ນທາງການພັດທະນາທີ່ມີຄຸນນະພາບສູງແລະສ້າງຕົວແບບໃຫມ່ຂອງການສ້າງມູນຄ່າເພື່ອໃຫ້ຍັງຄົງຢູ່ໃນການແຂ່ງຂັນທີ່ຮຸນແຮງ. ໃນສະພາບແວດລ້ອມລາຄາຕ່ຳໃນປະຈຸບັນ, ການຄວບຄຸມຕົ້ນທຶນໄດ້ກາຍເປັນກຳລັງແກ່ງແຍ້ງຂອງວິສາຫະກິດ. ຄວາມໄດ້ປຽບຂອງຄ່າໃຊ້ຈ່າຍຂອງການສະກັດເອົາ lithium ຈາກທະເລສາບເກືອໄດ້ຖືກຊີ້ໃຫ້ເຫັນຕື່ມອີກໃນໄລຍະທີ່ລາຄາຫຼຸດລົງ. ບໍລິສັດເຊັ່ນ Zangge Mining ແລະການຂຸດຄົ້ນທິເບດໄດ້ຮັກສາອັດຕາກໍາໄລລວມທີ່ດີໂດຍການອີງໃສ່ຄວາມໄດ້ປຽບດ້ານຄ່າໃຊ້ຈ່າຍຂອງຊັບພະຍາກອນທະເລສາບ. ໃນອະນາຄົດ, ບັນດາບໍລິສັດຕ້ອງຂະຫຍາຍປະສົບການການຄວບຄຸມຕົ້ນທຶນພາຍໃນສູ່ຕະຫຼາດສາກົນ ແລະ ຮັດແໜ້ນຄວາມໄດ້ປຽບດ້ານຕົ້ນທຶນຂອງເຂົາເຈົ້າຕື່ມອີກ ໂດຍການເຂົ້າຮ່ວມການຮ່ວມມືດ້ານກຳລັງການຜະລິດທົ່ວໂລກ.
ຄວາມສຳຄັນຂອງການເຊື່ອມໂຍງລະບົບຕ່ອງໂສ້ອຸດສາຫະກຳ ແລະ ການປະສານສົມທົບນັບມື້ນັບພົ້ນເດັ່ນ. ກຸ່ມ Minmetals ໄດ້ບັນລຸການພັດທະນາການປະສານງານຂອງຊັບພະຍາກອນທີ່ຫຼາກຫຼາຍເຊັ່ນ: lithium, nickel ແລະ cobalt ໂດຍຜ່ານການປະສົມປະສານຂອງຮຸ້ນ Salt Lake; Huayou Cobalt ໄດ້ຄ່ອຍໆຂະຫຍາຍຈາກທຸລະກິດ cobalt ແລະທອງແດງໄປສູ່ພາກສະຫນາມ nickel ແລະ lithium, ສ້າງໂຄງສ້າງທຸລະກິດທີ່ມີຄວາມຫຼາກຫຼາຍ. ຮູບແບບການພັດທະນາຂອງການເຊື່ອມໂຍງແນວຕັ້ງແລະຄວາມຫຼາກຫຼາຍທາງທຸລະກິດສາມາດກະຈາຍຄວາມສ່ຽງຢ່າງມີປະສິດທິພາບແລະເສີມຂະຫຍາຍຄວາມສາມາດໃນການຕ້ານການວົງຈອນຂອງບໍລິສັດ. ນອກນີ້, ນະວັດຕະກຳເຕັກໂນໂລຊີແມ່ນກະແຈເພື່ອໃຫ້ວິສາຫະກິດບັນລຸການສ້າງມູນຄ່າ. ບໍ່ວ່າຈະເປັນການປັບປຸງການນຳໃຊ້ຄວາມສາມາດ, ປັບປຸງຂະບວນການຜະລິດໃຫ້ດີທີ່ສຸດ, ຊຸກຍູ້ການນຳໃຊ້ຊັບພະຍາກອນຢ່າງຮອບດ້ານ, ຫລື ພັດທະນາຜະລິດຕະພັນໃໝ່ທີ່ມີມູນຄ່າເພີ່ມສູງ, ແມ່ນຂາດບໍ່ໄດ້ຈາກການສະໜັບສະໜູນນະວັດຕະກຳເຕັກໂນໂລຊີ. ໃນອະນາຄົດ, ນະວັດຕະກໍາເຕັກໂນໂລຊີຈະກາຍເປັນພື້ນຖານໃຫ້ວິສາຫະກິດເປີດກວ້າງຊ່ອງຫວ່າງ ແລະ ສ້າງຄວາມສາມາດແກ່ງແຍ້ງຕົ້ນຕໍ.
Cheng Bo ຂອງ Suntrans ສຸດທ້າຍໄດ້ຊີ້ໃຫ້ເຫັນວ່າຕະຫຼາດ lithium carbonate ກໍາລັງດໍາເນີນການປ່ຽນແປງຢ່າງເລິກເຊິ່ງຈາກລາຄາທີ່ຂັບເຄື່ອນໄປສູ່ມູນຄ່າ. ສະພາບແວດລ້ອມລາຄາຕໍ່າໃນປະຈຸບັນບໍ່ແມ່ນການເຫນັງຕີງຂອງຕະຫຼາດຊົ່ວຄາວ, ແຕ່ເປັນການສະແດງອອກທີ່ສໍາຄັນຂອງອຸດສາຫະກໍາທີ່ເຂົ້າສູ່ຂັ້ນຕອນການພັດທະນາທີ່ແກ່. ຄາດວ່າໃນ 3 ຫາ 5 ປີຂ້າງຫນ້າ, ຕະຫຼາດຈະຮັກສາສະພາບຂອງການສະຫນອງເກີນຫຼືຄວາມສົມດຸນລະຫວ່າງການສະຫນອງແລະຄວາມຕ້ອງການ, ແລະມັນຈະມີຄວາມຫຍຸ້ງຍາກສໍາລັບລາຄາທີ່ຈະແຜ່ພັນຕະຫຼາດ "ປ່າທໍາມະຊາດ" ທີ່ຜ່ານມາ.
ໃນສະພາບການດັ່ງກ່າວ, ບັນດາວິສາຫະກິດຕ້ອງຫັນທິດສ້າງຄຸນຄ່າຂອງຕົນຄື: ໃນດ້ານຊັບພະຍາກອນ, ຕ້ອງສຸມໃສ່ສ້າງແຫຼ່ງທຶນທີ່ມີມູນຄ່າຕ່ຳ ແລະ ສ້າງພື້ນຖານຕົ້ນທຶນໃຫ້ໝັ້ນຄົງ; ໃນດ້ານການຜະລິດ, ເຂົາເຈົ້າຕ້ອງສືບຕໍ່ປັບປຸງປະສິດທິພາບການດໍາເນີນງານ ແລະ ຫຼຸດຜ່ອນການສູນເສຍ; ທາງດ້ານເຕັກໂນໂລຢີ, ເຂົາເຈົ້າຕ້ອງສືບຕໍ່ບຸກທະລຸນະວັດຕະກໍາ, ຍົກສູງມູນຄ່າເພີ່ມຂອງຜະລິດຕະພັນ; ໃນດ້ານການຄຸ້ມຄອງ, ເຂົາເຈົ້າຕ້ອງເພີ່ມທະວີການປະຕິບັດຕາມຂໍ້ກຳນົດ ແລະ ປະຕິບັດຕາມແນວທາງນະໂຍບາຍ. ພຽງແຕ່ໂດຍການສ້າງຕັ້ງຂໍ້ໄດ້ປຽບດ້ານການແຂ່ງຂັນທີ່ເຂັ້ມແຂງໃນລັກສະນະເຫຼົ່ານີ້ບໍລິສັດສາມາດໂດດເດັ່ນໃນການປັບໂຄງສ້າງອຸດສາຫະກໍາ.
ເຖິງແມ່ນວ່າຕະຫຼາດແມ່ນຢູ່ໃນໄລຍະເວລາຂອງການປັບຕົວ, ບໍ່ມີຄວາມສົງໃສກ່ຽວກັບມູນຄ່າໄລຍະຍາວຂອງ lithium ເປັນຊັບພະຍາກອນຍຸດທະສາດທີ່ສໍາຄັນໃນການປະຕິວັດພະລັງງານໃຫມ່. ການປັບປຸງຕະຫຼາດໃນປັດຈຸບັນແມ່ນຂະບວນການທີ່ຈໍາເປັນສໍາລັບອຸດສາຫະກໍາທີ່ຈະແກ່ຍາວ. ທັງເປັນກາລະໂອກາດສຳຄັນເພື່ອລົບລ້າງກຳລັງການຜະລິດທີ່ຖອຍຫຼັງ ແລະ ບຳລຸງສ້າງວິສາຫະກິດທີ່ມີຄຸນນະພາບສູງ. ໂດຍຜ່ານການເພີ່ມປະສິດທິພາບດ້ານການສະຫນອງ, ການຂະຫຍາຍຕົວດ້ານຄວາມຕ້ອງການ, ການຍົກລະດັບເຕັກໂນໂລຢີແລະຮູບແບບສາກົນ, ອຸດສາຫະກໍາ lithium carbonate ຂອງຈີນຄາດວ່າຈະບັນລຸການພັດທະນາທີ່ມີຄຸນນະພາບສູງແລະມີບົດບາດສໍາຄັນກວ່າໃນຂະບວນການຫັນປ່ຽນພະລັງງານທົ່ວໂລກ. ການປະເມີນຄືນນີ້ບໍ່ແມ່ນການປະຕິເສດມູນຄ່າຂອງອຸດສາຫະກໍາ lithium, ແຕ່ເປັນຄວາມພະຍາຍາມທີ່ຈະຄົ້ນພົບມູນຄ່າໄລຍະຍາວຂອງມັນຢ່າງຊັດເຈນແລະສຸດທ້າຍໄດ້ຊຸກຍູ້ອຸດສາຫະກໍາໄປສູ່ເສັ້ນທາງການພັດທະນາທີ່ມີສຸຂະພາບດີແລະຍືນຍົງກວ່າ.
ມູນຄ່າຂອງກອງປະຊຸມນີ້ແມ່ນສະທ້ອນໃຫ້ເຫັນໃນສາມຂະຫນາດທີ່ສໍາຄັນ: ທໍາອິດ, ມັນສ້າງຊ່ອງທາງການສົ່ງຕໍ່ນະໂຍບາຍເພື່ອຊ່ວຍໃຫ້ບໍລິສັດສາມາດເຂົ້າໃຈໄດ້ຢ່າງຖືກຕ້ອງກ່ຽວກັບທິດທາງອຸດສາຫະກໍາ; ສອງ, ເລັ່ງລັດການຫັນເປັນເຕັກໂນໂລຊີ ແລະ ຊຸກຍູ້ການຈັດຕັ້ງປະຕິບັດເຕັກໂນໂລຊີກ້າວໜ້າ ໂດຍຜ່ານການປະສົມປະສານຂອງຜົນການຄົ້ນຄວ້າວິທະຍາສາດ ແລະ ການປະຕິບັດຂອງບໍລິສັດ; ອັນທີສາມ, ມັນສະໜອງການແກ້ໄຂສິ່ງແວດລ້ອມເພື່ອພັດທະນາໜອງເກືອຕາເວັນຕົກ ເພື່ອຊ່ວຍໃຫ້ອຸດສາຫະກຳສົມດຸນການນຳໃຊ້ຊັບພະຍາກອນ ແລະ ປົກປັກຮັກສາລະບົບນິເວດ. ໂດຍລວມແລ້ວ, ກອງປະຊຸມ, ທີ່ມີການຄຸ້ມຄອງລະບົບຕ່ອງໂສ້ອັນເຕັມທີ່ແລະລັກສະນະການສື່ສານຫຼາຍມິຕິລະດັບ, ໄດ້ໃສ່ແຮງກະຕຸ້ນທີ່ເຂັ້ມແຂງເຂົ້າໄປໃນການຫັນປ່ຽນອຸດສາຫະກໍາ lithium ຂອງປະເທດຂອງຂ້ອຍຈາກ "ປະເທດທີ່ອຸດົມສົມບູນຊັບພະຍາກອນ" ໄປສູ່ "ພະລັງງານອຸດສາຫະກໍາ".
ສໍາລັບການແປພາສາ Sunshine, ກອງປະຊຸມນີ້ແມ່ນການສະແດງທີ່ສໍາຄັນສໍາລັບຄວາມສາມາດໃນການບໍລິການອຸດສາຫະກໍາຂອງບໍລິສັດ. ຄໍາປາໄສພິເສດຂອງ Cheng Bo ແລະການມີສ່ວນຮ່ວມຢ່າງເລິກເຊິ່ງຂອງບໍລິສັດໄດ້ຖ່າຍທອດເຖິງຄວາມເຂັ້ມແຂງດ້ານວິຊາຊີບຂອງບໍລິສັດ Suntrans ທັງຫມົດໃນຂົງເຂດການໃຫ້ຄໍາປຶກສາການຂຸດຄົ້ນບໍ່ແຮ່ແລະການວິເຄາະຕະຫຼາດ, ທໍາລາຍຂອບເຂດສະຕິປັນຍາຂອງອົງການບໍລິການແປພາສາພື້ນເມືອງແລະເນັ້ນຫນັກເຖິງຂໍ້ໄດ້ປຽບການບໍລິການປະສົມຂອງບໍລິສັດ "ການແປພາສາ + ທີ່ປຶກສາ". ການນໍາໃຊ້ຜົນກະທົບຂອງການລວບລວມຊັບພະຍາກອນຂອງກອງປະຊຸມ, Suntrans ໄດ້ວາງພື້ນຖານສໍາລັບການຂະຫຍາຍຕົວຕໍ່ໄປຂອງການບໍລິການລະບົບຕ່ອງໂສ້ຢ່າງເຕັມທີ່ໃນອຸດສາຫະກໍາ lithium. ໃນຂະນະດຽວກັນ, ຮູບລັກສະນະຂອງຕົນເປັນມາດຕະຖານສໍາລັບການສະຫນັບສະຫນູນການບໍລິການໃນອຸດສາຫະກໍາໄດ້ເສີມຂະຫຍາຍການຮັບຮູ້ຍີ່ຫໍ້ຂອງບໍລິສັດແລະອິດທິພົນໃນຂົງເຂດການບໍລິການທໍລະນີສາດແລະການຂຸດຄົ້ນບໍ່ແຮ່, ຊ່ວຍໃຫ້ມັນເສີມສ້າງຂໍ້ໄດ້ປຽບໃນການແຂ່ງຂັນຫຼັກຂອງຕົນໃນການຕິດຕາມ segmented.
← ກັບຄືນ