Ченг Бо, заместитель директора консалтингового департамента Beijing Sun Translation Mining, был приглашен выступить со специальной речью на конференции по развитию литиевой промышленности Китая 2025 года, которая проходила в Сямыне, провинция Фуцзянь, с 20 по 21 ноября. Эта конференция является ключевой платформой обмена для продвижения литиевой промышленности моей страны из «страны, богатой ресурсами» в «державу литиевой промышленности». Его организатором является Китайская ассоциация производителей неорганической соли, соорганизаторами которой являются такие ведущие предприятия, как Zangge Mining и Zangge Lithium Industry, а также отделение литиевой соли Китайской ассоциации производителей неорганической соли и Цинхайский институт соленого озера Китайской академии наук. Основное внимание уделяется таким основным темам, как интерпретация политики литиевой промышленности, технологические инновации и управление охраной окружающей среды. Выступление Ченг Бо из Suntrans было озаглавлено «Возвращение к рациональности и переоценке стоимости - низкий баланс, а также реконструкция спроса и предложения на рынке карбоната лития», что привнесло в отрасль профессиональный анализ рынка и оценку тенденций.
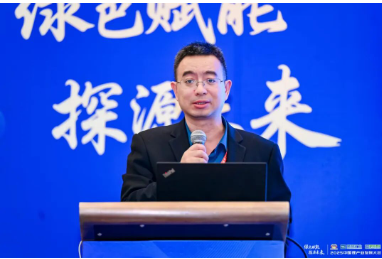
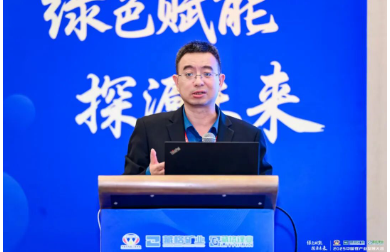
Ченг Бо, заместитель директора департамента горного консалтинга компании Suntrans, выступил со специальной речью на конференции по развитию литиевой промышленности Китая 2025 года.
Чтобы обеспечить синергию между защитой промышленной окружающей среды и новой энергетической отраслью, 20 ноября в отеле Howard Johnson Jimei Lake в Сямыне одновременно были организованы «Конференция по развитию литиевой промышленности Китая 2025 года» и «Конференция по прорыву и промышленному применению технологии нулевого сброса промышленных сточных вод 2025 года», спонсируемые Пекинским всемирным энергетическим консалтинговым центром, Китайской ассоциацией промышленности неорганической соли и Китайской ассоциацией по переработке и использованию угля. Конференция, посвященная теме «Расширение зеленых возможностей, исследование будущего», имеет прочные связи и придает мощный импульс зеленой модернизации промышленности моей страны и высококачественному развитию индустрии литиевых батарей.
Эта конференция собрала важных гостей из правительства, предприятий и исследовательских кругов. На уровне правительства и отраслевых ассоциаций на встрече присутствовали такие политические эксперты, как Юань Лунхуа, бывший заместитель директора Департамента сырья Министерства промышленности и информационных технологий, и Ван Цзянь, бывший заместитель директора Департамента оценки воздействия на окружающую среду Министерства экологии и окружающей среды. Ван Сяофэн, президент Китайской ассоциации производителей неорганической соли, и Чжэн Шили, президент отрасли литиевой соли, координировали и возглавляли встречу; области научных исследований охватывали Цинхайский институт Соленого озера Китайской академии наук, Китайское агентство по охране окружающей среды. Ведущие ученые из Института наук об окружающей среде, Центрального Южного университета и других учреждений; Что касается корпоративного уровня, он также собрал команды высшего руководства из ключевых компаний всей цепочки литиевой промышленности, таких как Zangge Mining, Zijin Mining, Tianqi Lithium и Xinwangda. Среди них около 30 основных компаний подтвердили свое участие только в закрытой встрече, охватывающей многие подразделения, такие как разработка соленых озер, производство литиевой соли и производство аккумуляторов. Кроме того, отраслевые сервисные организации, такие как Beijing Suntrans, также направили экспертов для участия в отраслевом анализе.
Среди них Ченг Бо, заместитель директора и старший аналитик отдела горного консалтинга Suntrans, присутствовал на конференции в качестве представителя и выступил со специальной речью в публичной повестке дня конференции. Его речь называлась «Возвращение к рациональности и переоценке стоимости – низкий баланс и реконструкция спроса и предложения на рынке карбоната лития». Он сосредоточится на основных проблемах текущего рынка карбоната лития и предоставит профессиональную информацию для развития отрасли.
Ченг Бо из Suntrans считает, что рынок карбоната лития в последние годы завершил жестокий ценовой цикл и в настоящее время находится на критическом этапе переоценки стоимости. Оглядываясь назад на историю рынка, можно сказать, что в период с 2017 по 2018 год цена на карбонат лития стабильно находилась в диапазоне 100 000–200 000 юаней за тонну. В 2021–2022 годах она резко вырастет. Когда-то цена приближалась к максимуму в 600 000 юаней за тонну, но сейчас она продолжает колебаться ниже 100 000 юаней за тонну. Эти взлеты и падения являются не только интуитивным отражением колебаний спроса и предложения, но также раскрывают внутренние законы промышленного развития от иррационального процветания к рациональной отдаче. После резкой корректировки рынка участникам отрасли стало настоятельно необходимо отказаться от вмешательства краткосрочных колебаний цен и пересмотреть основную логику, стоимостное позиционирование и будущие тенденции рынка карбоната лития с рациональной точки зрения, и это также является основной отправной точкой для анализа документа.
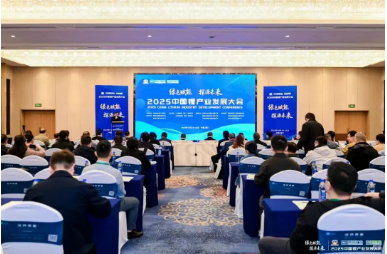
Место проведения Конференции по развитию литиевой промышленности Китая 2025 года
Рациональный возврат ценового цикла является наиболее важной особенностью нынешнего рынка карбоната лития. По сути, этот процесс представляет собой изменение рыночного позиционирования стоимости литиевых ресурсов. Рост цен в период с 2021 по 2022 год не полностью обусловлен естественным спросом и предложением рынка. Австралийские компании по добыче лития сыграли ключевую направляющую роль на рынке посредством аукционной модели контроля цен и объемов. Если взять в качестве примера литиевый концентрат Pilbara (базовый сорт), то его аукционная цена выросла с 1250 долларов США за тонну в июле 2021 года до 7805 долларов США за тонну в ноябре 2022 года. Это иррациональное увеличение, не связанное с затратами и фактическим спросом, таит в себе скрытую опасность для последующей резкой коррекции цен.
Начиная с декабря 2022 года цена на карбонат лития начала стремительное движение вниз. Эта корректировка не случайна, а является самокоррекцией рыночного механизма. Текущая цена на литий находится ниже 100 000 юаней за тонну, что означает прощание рынка с предыдущей стадией пузыря и вступление в период переоценки стоимости. Этот уровень цен больше соответствует реальным производственным издержкам и разумной норме прибыли от литиевых ресурсов, что помогает сдерживать импульс слепого расширения отрасли, способствует переходу отрасли от «ценового фанатизма» к «рациональному развитию» и закладывает основу для долгосрочной здоровой и стабильной работы отрасли.
Ченг Бо из Suntrans считает, что со стороны предложения наблюдается сложная ситуация сосуществования общего роста и структурных противоречий, и отрасль постепенно переходит от быстрого роста к периоду зрелого развития. Судя по данным производства, производство основной литиевой соли в Китае всегда сохраняло двузначный рост, но темпы роста значительно замедлились. В первой половине 2025 года темпы роста упали до 14,5%, что намного ниже среднегодового уровня более 30% за последние четыре года. Это изменение ясно показывает, что по мере того, как производственная база продолжает расширяться, стадия сверхбыстрого роста индустрии карбоната лития подходит к концу, и расширение производственных мощностей начинает становиться более рациональным.
Однако структурные противоречия со стороны предложения становятся все более заметными. С одной стороны, продолжается рост производства, с другой – наблюдается серьезная недозагрузка мощностей, которая далека от обычного в промышленной сфере уровня безопасной эксплуатации в 80%. Коренная причина этого противоречия кроется в ранних чрезмерных инвестициях и слепом расширении мощностей, вызванном высокими прибылями в отрасли. Существование большого количества неэффективных производственных мощностей не только привело к растрате ресурсов, но и усугубило дисбаланс рыночного спроса и предложения, указывая на то, что процесс отраслевой интеграции и ликвидации отсталых производственных мощностей будет неизбежен.
Что касается структуры продукта, соотношение производства карбоната лития и гидроксида лития постепенно изменилось с 60:40 в прошлом до 65:35. Это изменение точно отражает корректировку структуры спроса на переработку. С быстрым ростом рынка хранения энергии вырос спрос на литий-железо-фосфатные батареи с большей безопасностью и экономичностью. Карбонат лития, являющийся основным сырьем для литий-железо-фосфатных аккумуляторов, пользуется большим рыночным спросом, что, в свою очередь, способствует постоянной оптимизации структуры продукции.
Спрос претерпевает серьезную трансформацию в динамике роста: от одного привода новых энергетических транспортных средств к новой модели двухколесного привода новых энергетических транспортных средств и накопителей энергии. Индустрия новых энергетических транспортных средств уже давно является основной силой, поддерживающей спрос на литий. Продажи автомобилей на новых источниках энергии достигнут 12,866 млн единиц в 2024 году, а уровень проникновения достигнет 40,9%. С января по октябрь 2025 года уровень проникновения близок к 50%. Однако стоит отметить, что темпы роста индустрии транспортных средств на новых источниках энергии постепенно упадут ниже 20%, а ее движущее влияние на спрос на литий сместится от взрывного роста в прошлом к устойчивому росту.
Рынок хранения энергии становится новым двигателем роста спроса на литий. Благодаря быстрому развитию возобновляемой энергетики доля установленной мощности ветра и солнца достигла 42% в 2024 году, а с января по сентябрь 2025 года увеличилась до 45,96%, впервые превысив долю тепловой энергии на 5,5 процентных пункта. Прерывистость и нестабильность производства ветровой и солнечной энергии создали жесткий спрос на ее распределение и хранение, открыв огромное рыночное пространство для хранения энергии на литиевых батареях. Среди них продолжает расти спрос на литий-железо-фосфатные батареи с более высокими показателями безопасности, которые будут доминировать в области хранения энергии в течение длительного времени и станут основной движущей силой роста спроса на карбонат лития. Такая модель спроса на полноприводные автомобили обеспечит более стабильную и устойчивую поддержку роста рынка карбоната лития.
Отрасль производства карбоната лития переживает кардинальную реструктуризацию, и в этом процессе также пересматривается определение корпоративной конкурентоспособности. Конец «эпохи огромных прибылей» вызвал трансформацию отрасли. В первой половине 2025 года общий доход от литиевых соединений 14 крупнейших компаний, производящих основную литиевую соль, составил всего 18,135 млрд юаней, что составляет лишь 40% от аналогичного периода 2024 года, а совокупная валовая прибыль упала до 11,5%. Резкое снижение выручки и прибыли означает, что отрасль прощается с предыдущей высокодоходной стадией. Предприятиям придется отказаться от экстенсивной модели развития и переосмыслить путь создания основной конкурентоспособности.
Размещение ресурсов стало для предприятий ключом к сопротивлению рыночным рискам. В условиях рынка с низкими ценами компании с высококачественными ресурсами демонстрируют более сильную способность противостоять рискам. Tianqi Lithium опирается на ресурсные преимущества литиевого рудника Гринбуш, а ее валовая прибыль значительно выше, чем в среднем по отрасли; Акции Salt Lake полагаются на недорогие ресурсы соленых озер для поддержания высокой прибыльности во время спада цен. Напротив, компании, которые не имеют гарантий стабильных ресурсов и полагаются на внешние закупки сырья, сталкиваются с огромным операционным давлением и даже рискуют быть исключенными с рынка.
Тенденция увеличения концентрации промышленности становится все более очевидной, а промышленная интеграция ускоряется. Zijin Mining активно интегрирует высококачественные ресурсы соленых озер, приобретая акции Zangge Mining и другие литиевые ресурсы; создание Китайской группы соленых озер будет способствовать интенсивному и масштабному освоению ресурсов соленых озер на Цинхай-Тибетском нагорье; Ведущие компании, такие как Ganfeng Lithium Industry, также разработали огромные планы расширения производственных мощностей. Эти меры не только помогают оптимизировать промышленную структуру и устранить неэффективные производственные мощности, но также повышают общую устойчивость отрасли к рискам и международную конкурентоспособность.
Ченг Бо из Suntrans отметил, что в условиях глобализации международная конкурентная среда на рынке карбоната лития претерпевает глубокие изменения, и китайские компании сталкиваются с новыми возможностями и проблемами. Регион «Литиевого треугольника» в Латинской Америке стал новым центром конкуренции в мировой литиевой промышленности благодаря своим богатым литиевым ресурсам соленых озер. Среди них Аргентина может постепенно высвободить около 400 000 тонн производственных мощностей в эквиваленте карбоната лития в период с 2023 по 2027 год. Это увеличение окажет существенное влияние на глобальную структуру спроса и предложения и изменит карту предложения мировых ресурсов лития.
Китайские компании активно участвуют в глобальной разработке литиевых ресурсов. Однако, судя по структуре собственности аргентинского проекта, доля собственных производственных мощностей компаний, финансируемых Китаем, относительно невелика, и их голос в глобальной цепочке создания стоимости необходимо улучшить. Это требует от китайских предприятий ускорить улучшение своих возможностей международной деятельности и стремиться занять более выгодную позицию в глобальном освоении ресурсов посредством экспорта технологий, сотрудничества в области капитала и других методов. В то же время структура импорта сподумена также претерпела значительные изменения: от прежней «одной компании, в которой доминирует Австралия», к диверсифицированной схеме «в основном Австралия, дополненная Африкой». С января по сентябрь 2025 года объем импорта из Африки составит примерно 2,4 миллиона тонн, что означает значительный рост. Такая диверсификация источников импорта эффективно снижает риски в цепочке поставок и повышает безопасность цепочки поставок литиевой промышленности Китая.
Изменения в политической среде установили новые нормы развития для отрасли карбоната лития, а соблюдение требований и «зеленое» развитие стали основными предпосылками корпоративного выживания. Официальное введение в действие нового Закона о минеральных ресурсах означает, что надзор за отраслью вступил в новый этап стандартизации и совершенствования. Эта политика не только ужесточает управление литийсодержащей керамической почвой, но и усиливает надзор за разработкой рассолов соленых озер, подчеркивая акцент страны на рациональном освоении литиевых ресурсов и защите экологической среды.
На местном уровне Ичунь, Цзянси и другие места способствуют «исправлению названий» шахт. В восьми правах на добычу полезных ископаемых, которые необходимо адаптировать к «литиевым рудникам», участвуют ведущие компании отрасли, такие как CATL и Guoxuan High-Tech. Этот шаг демонстрирует серьезность реализации политики и требует от компаний активной адаптации к новым нормативным требованиям и стандартизации управления правами на добычу полезных ископаемых и поведения в горнодобывающей отрасли. Под руководством политики соблюдение требований и зеленое развитие больше не являются «бонусными баллами», а являются «порогом» для входа предприятий в отрасль и достижения устойчивого развития. Только соблюдая стандарты в области охраны окружающей среды, безопасности и комплексного использования ресурсов, предприятия смогут закрепиться в отрасли.
Ченг Бо из Suntrans заявил, что перед лицом новой рыночной модели компании, производящие карбонат лития, должны изучить пути высококачественного развития и построить новые модели создания стоимости, чтобы оставаться непобедимыми в жесткой конкуренции. В нынешних условиях низких цен контроль затрат стал основной конкурентоспособностью предприятий. Экономическое преимущество добычи лития из соленых озер еще больше подчеркнулось во время спада цен. Такие компании, как Zangge Mining и Tibet Mining, сохранили хорошую валовую прибыль, полагаясь на ценовые преимущества ресурсов соленых озер. В будущем компаниям необходимо расширить свой внутренний опыт контроля затрат на международный рынок и еще больше консолидировать свои ценовые преимущества, участвуя в глобальном сотрудничестве в области производственных мощностей.
Важность интеграции и синергии промышленных цепочек становится все более заметной. Minmetals Group добилась скоординированной разработки множества ресурсов, таких как литий, никель и кобальт, благодаря интеграции акций Солт-Лейк-Сити; Huayou Cobalt постепенно расширила свой бизнес от производства кобальта и меди до производства никеля и лития, создав диверсифицированную структуру бизнеса. Такая модель развития вертикальной интеграции и диверсификации бизнеса позволяет эффективно распределять риски и повышать антициклические возможности компании. Кроме того, технологические инновации являются ключом к созданию предприятиями стоимости. Будь то улучшение использования мощностей, оптимизация производственных процессов, содействие комплексному использованию ресурсов или разработка новых продуктов с высокой добавленной стоимостью, это неотделимо от поддержки технологических инноваций. В будущем технологические инновации станут ключевым элементом для предприятий, позволяющим увеличить разрыв и повысить конкурентоспособность.
Ченг Бо из Suntrans в заключение отметил, что рынок карбоната лития переживает глубокую трансформацию: от ценового к ценовому. Нынешняя ситуация с низкими ценами — это не временное колебание рынка, а существенное проявление того, что отрасль вступает в зрелую стадию развития. Ожидается, что в ближайшие 3–5 лет на рынке будет сохраняться состояние избыточного предложения или слабого баланса между спросом и предложением, и ценам будет трудно воспроизвести прежний «дикий» рынок.
В этом контексте предприятиям необходимо пересмотреть свою собственную логику создания стоимости: что касается ресурсов, они должны сосредоточиться на освоении недорогих акционерных ресурсов и создать прочную основу затрат; что касается производства, они должны продолжать повышать операционную эффективность и сокращать потери; в технологическом отношении они должны упорствовать в инновационных прорывах и повышать добавленную стоимость продукции; со стороны руководства они должны усилить деятельность по обеспечению соблюдения требований и соблюдать руководящие принципы политики. Только создав прочные конкурентные преимущества в этих аспектах, компании смогут выделиться в условиях реструктуризации отрасли.
Хотя рынок находится в периоде адаптации, нет никаких сомнений в долгосрочной ценности лития как ключевого стратегического ресурса в новой энергетической революции. Текущая корректировка рынка является необходимым процессом для развития отрасли. Это также важная возможность ликвидировать отсталые производственные мощности и развивать высококачественные предприятия. Ожидается, что благодаря оптимизации предложения, расширению спроса, технологической модернизации и международному расположению китайская промышленность карбоната лития достигнет высококачественного развития и будет играть более важную роль в процессе глобальной энергетической трансформации. Эта переоценка не является отрицанием ценности литиевой промышленности, а попыткой более четко определить ее долгосрочную ценность и в конечном итоге подтолкнуть отрасль к более здоровому и устойчивому пути развития.
Ценность этой конференции отражена в трех основных аспектах: во-первых, она создает канал передачи политики, который поможет компаниям точно понять ориентацию отрасли; во-вторых, оно ускоряет трансформацию технологий и способствует внедрению передовых технологий за счет сочетания результатов научных исследований и корпоративной практики; в-третьих, он предлагает экологические решения для разработки западных соленых озер, чтобы помочь промышленности сбалансировать использование ресурсов и защиту окружающей среды. В целом, конференция с ее полным охватом и многомерными коммуникационными функциями придала мощный импульс преобразованию литиевой промышленности моей страны из «страны, богатой ресурсами» в «промышленную державу».
Для Suntrans эта конференция является важной демонстрацией возможностей компании в сфере отраслевых услуг. Специальная речь Ченг Бо и активное участие компании продемонстрировали всей отрасли профессиональный потенциал Suntrans в области горнодобывающего консалтинга и анализа рынка, преодолев когнитивные границы традиционных бюро переводов и подчеркнув преимущества комплексного сервиса компании «перевод + консалтинг». Используя эффект агрегирования ресурсов конференции, Suntrans заложила основу для последующего расширения комплексных услуг в литиевой промышленности. В то же время его появление в качестве эталона вспомогательных услуг в отрасли еще больше повысило узнаваемость бренда компании и ее влияние в сфере геологических и горнодобывающих услуг, помогая ей укрепить свои основные конкурентные преимущества на сегментированных направлениях.
← Назад