Cheng Bo รองผู้อำนวยการฝ่ายให้คำปรึกษาด้านเหมืองแร่ Beijing Sun Translation ได้รับเชิญให้กล่าวสุนทรพจน์พิเศษในการประชุม China Lithium Industry Development Conference ประจำปี 2025 ซึ่งจัดขึ้นที่เมืองเซียะเหมิน ฝูเจี้ยน ตั้งแต่วันที่ 20 ถึง 21 พฤศจิกายน การประชุมครั้งนี้เป็นเวทีแลกเปลี่ยนที่สำคัญในการส่งเสริมอุตสาหกรรมลิเธียมในประเทศของฉันจาก "ประเทศที่อุดมไปด้วยทรัพยากร" ไปสู่ "พลังของอุตสาหกรรมลิเธียม" งานดังกล่าวจัดขึ้นโดยสมาคมอุตสาหกรรมเกลืออนินทรีย์ของจีน ซึ่งจัดโดยองค์กรชั้นนำ เช่น Zangge Mining และ Zangge Lithium Industry และจัดโดยสาขาเกลือลิเธียมของสมาคมอุตสาหกรรมเกลืออนินทรีย์ของจีน และสถาบัน Qinghai Salt Lake ของ Chinese Academy of Sciences โดยมุ่งเน้นไปที่หัวข้อหลัก เช่น การตีความนโยบายอุตสาหกรรมลิเธียม นวัตกรรมทางเทคโนโลยี และการกำกับดูแลด้านการคุ้มครองสิ่งแวดล้อม คำปราศรัยของ Cheng Bo จาก Suntrans มีชื่อว่า "การกลับมาสู่เหตุผลและการประเมินมูลค่าใหม่ - การสร้างสมดุลที่ต่ำ รวมถึงการสร้างอุปสงค์และอุปทานของตลาดลิเธียมคาร์บอเนต" โดยนำการวิเคราะห์ตลาดระดับมืออาชีพและการตัดสินแนวโน้มมาสู่อุตสาหกรรม
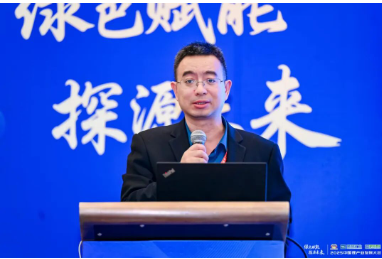
Cheng Bo รองผู้อำนวยการแผนกที่ปรึกษาการขุดของ Suntrans กล่าวสุนทรพจน์พิเศษที่การประชุม China Lithium Industry Development Conference ประจำปี 2025
เพื่อเป็นการเปิดการทำงานร่วมกันระหว่างการปกป้องสิ่งแวดล้อมทางอุตสาหกรรมและอุตสาหกรรมพลังงานใหม่ เมื่อวันที่ 20 พฤศจิกายน ได้มีการเปิดตัว "การประชุม China Lithium Industry Development Conference ปี 2025" และ "การประชุมการพัฒนาเทคโนโลยีการปล่อยประจุเป็นศูนย์ของน้ำเสียทางอุตสาหกรรมประจำปี 2025 และการประชุมการประยุกต์ใช้ในอุตสาหกรรม" ซึ่งได้รับการสนับสนุนจาก Beijing Pan-Earth Energy Consulting Center, China Inorganic Salt Industry Association และ China Coal Processing and Utilization Association ได้ถูกเปิดตัวพร้อมกันที่โรงแรม Howard Johnson Jimei Lake ในเซียะเหมิน การประชุมครั้งนี้มีการเชื่อมโยงอย่างแข็งแกร่งและอัดฉีดแรงผลักดันที่แข็งแกร่งในการยกระดับอุตสาหกรรมสีเขียวในประเทศของฉันและการพัฒนาคุณภาพสูงของอุตสาหกรรมแบตเตอรี่ลิเธียมในธีม "การเพิ่มพลังสีเขียว การสำรวจอนาคต"
การประชุมครั้งนี้มีแขกคนสำคัญจากภาครัฐ องค์กร และแวดวงการวิจัยมารวมตัวกัน ในระดับรัฐบาลและสมาคมอุตสาหกรรม ผู้เชี่ยวชาญด้านนโยบาย เช่น Yuan Longhua อดีตรองผู้อำนวยการแผนกวัตถุดิบ กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศ และ Wang Jian อดีตรองผู้อำนวยการแผนกประเมินผลกระทบสิ่งแวดล้อม กระทรวงนิเวศวิทยาและสิ่งแวดล้อม เข้าร่วมการประชุม หวัง เสี่ยวเฟิง ประธานสมาคมอุตสาหกรรมเกลืออนินทรีย์แห่งประเทศจีน และเจิ้ง ซือลี่ ประธานสาขาอุตสาหกรรมเกลือลิเธียม เป็นผู้ประสานงานและเป็นประธานการประชุม สาขาการวิจัยทางวิทยาศาสตร์ครอบคลุมสถาบัน Qinghai Salt Lake ของ Chinese Academy of Sciences, นักวิชาการชั้นนำของหน่วยงานปกป้องสิ่งแวดล้อมของจีนจากสถาบันวิทยาศาสตร์สิ่งแวดล้อม, Central South University และสถาบันอื่น ๆ ในด้านองค์กร ยังได้รวบรวมทีมผู้บริหารระดับสูงจากบริษัทสำคัญๆ ในห่วงโซ่อุตสาหกรรมลิเธียมทั้งหมด เช่น Zangge Mining, Zijin Mining, Tianqi Lithium และ Xinwangda ในบรรดาบริษัทเหล่านี้ บริษัทหลักเกือบ 30 แห่งยืนยันการมีส่วนร่วมในการประชุมแบบปิดเพียงลำพัง ครอบคลุมหลายแผนกย่อย เช่น การพัฒนาทะเลสาบเกลือ การผลิตเกลือลิเธียม และการผลิตแบตเตอรี่ นอกจากนี้ องค์กรบริการที่สนับสนุนอุตสาหกรรม เช่น Beijing Suntrans ยังได้ส่งผู้เชี่ยวชาญเข้าร่วมเซสชั่นการวิเคราะห์อุตสาหกรรมอีกด้วย
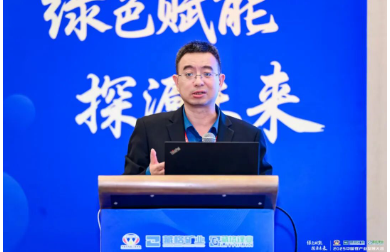
ในจำนวนนั้น Cheng Bo รองผู้อำนวยการและนักวิเคราะห์อาวุโสของแผนกที่ปรึกษาการขุดของ Suntrans ได้เข้าร่วมการประชุมในฐานะตัวแทนและกล่าวสุนทรพจน์พิเศษในวาระสาธารณะของการประชุม สุนทรพจน์ของเขามีชื่อว่า "การคืนสู่ความเป็นเหตุผลและการประเมินมูลค่าใหม่ - การสร้างสมดุลและอุปสงค์และอุปทานที่ต่ำของตลาดลิเธียมคาร์บอเนต" โดยจะมุ่งเน้นไปที่ประเด็นหลักของตลาดลิเธียมคาร์บอเนตในปัจจุบัน และให้ข้อมูลเชิงลึกระดับมืออาชีพสำหรับการพัฒนาอุตสาหกรรม
Cheng Bo จาก Suntrans เชื่อว่าตลาดลิเธียมคาร์บอเนตได้เสร็จสิ้นวงจรราคาที่รุนแรงในช่วงไม่กี่ปีที่ผ่านมา และขณะนี้อยู่ที่จุดสำคัญของการประเมินมูลค่าใหม่ เมื่อมองย้อนกลับไปในประวัติศาสตร์ของตลาด ราคาของลิเธียมคาร์บอเนตมีการดำเนินงานอย่างคงที่ในช่วง 100,000-200,000 หยวน/ตัน ตั้งแต่ปี 2560 ถึง 2561 และจะเพิ่มขึ้นอย่างแข็งแกร่งในปี 2564-2565 ราคาเคยเข้าใกล้ระดับสูงสุดที่ 600,000 หยวน/ตัน แต่ตอนนี้ยังคงอยู่เหนือ 100,000 หยวน/ตัน การเปลี่ยนแปลงขึ้นๆ ลงๆ นี้ไม่เพียงแต่สะท้อนโดยสัญชาตญาณของความผันผวนของอุปสงค์และอุปทานเท่านั้น แต่ยังเผยให้เห็นกฎธรรมชาติของการพัฒนาอุตสาหกรรม ตั้งแต่ความมั่งคั่งอย่างไม่มีเหตุผลไปจนถึงผลตอบแทนที่สมเหตุสมผล หลังจากการปรับตลาดอย่างมาก กลายเป็นความจำเป็นเร่งด่วนสำหรับผู้เข้าร่วมในอุตสาหกรรมที่จะละทิ้งการแทรกแซงของความผันผวนของราคาในระยะสั้น และตรวจสอบตรรกะพื้นฐาน การวางตำแหน่งมูลค่า และแนวโน้มในอนาคตของตลาดลิเธียมคาร์บอเนตจากมุมมองที่มีเหตุผล และนี่คือจุดเริ่มต้นหลักสำหรับการวิเคราะห์เอกสารอีกครั้ง
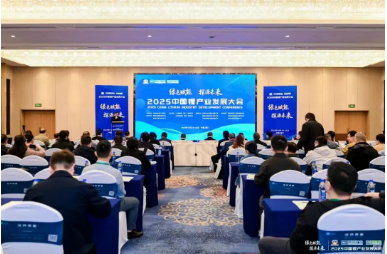
เว็บไซต์การประชุมการประชุมการพัฒนาอุตสาหกรรมลิเธียมของจีนประจำปี 2568
ผลตอบแทนที่สมเหตุสมผลของวงจรราคาเป็นคุณลักษณะที่สำคัญที่สุดของตลาดลิเธียมคาร์บอเนตในปัจจุบัน กระบวนการนี้เป็นการเปลี่ยนตำแหน่งของมูลค่าทรัพยากรลิเธียมของตลาด ราคาที่เพิ่มขึ้นในช่วงปี 2564 ถึง 2565 ไม่ได้ขับเคลื่อนโดยอุปสงค์และอุปทานตามธรรมชาติของตลาดทั้งหมด บริษัทเหมืองแร่ลิเธียมของออสเตรเลียมีบทบาทสำคัญในตลาดผ่านรูปแบบการประมูลด้านราคาและการควบคุมปริมาณ ยกตัวอย่างลิเธียมเข้มข้นของ Pilbara (เกรดพื้นฐาน) ราคาประมูลได้เพิ่มสูงขึ้นจาก 1,250 เหรียญสหรัฐฯ/ตันในเดือนกรกฎาคม 2021 เป็น 7,805 เหรียญสหรัฐฯ/ตันในเดือนพฤศจิกายน 2022 การเพิ่มขึ้นอย่างไม่มีเหตุผลซึ่งแยกออกจากต้นทุนและความต้องการที่แท้จริงได้ก่อให้เกิดอันตรายที่ซ่อนอยู่สำหรับการแก้ไขราคาอย่างรวดเร็วในภายหลัง
ตั้งแต่เดือนธันวาคม 2565 ราคาลิเธียมคาร์บอเนตเริ่มมีช่องทางลดลงอย่างรวดเร็ว การปรับเปลี่ยนนี้ไม่ใช่เรื่องบังเอิญ แต่เป็นการแก้ไขกลไกตลาดด้วยตนเอง ราคาลิเธียมในปัจจุบันอยู่ที่ต่ำกว่า 100,000 หยวน/ตัน ซึ่งถือเป็นการบอกลาตลาดในช่วงฟองสบู่ครั้งก่อน และเข้าสู่ช่วงการประเมินมูลค่าใหม่ ระดับราคานี้สอดคล้องกับต้นทุนการผลิตที่แท้จริงและอัตรากำไรที่เหมาะสมของทรัพยากรลิเธียม ซึ่งช่วยลดแรงกระตุ้นของการขยายตัวแบบไม่รู้จบในอุตสาหกรรม ส่งเสริมการเปลี่ยนแปลงของอุตสาหกรรมจาก "ความคลั่งไคล้ราคา" ไปสู่ "การพัฒนาอย่างมีเหตุผล" และวางรากฐานสำหรับการดำเนินงานที่แข็งแกร่งและมั่นคงในระยะยาวของอุตสาหกรรม
Cheng Bo จาก Suntrans เชื่อว่าฝั่งอุปทานกำลังแสดงให้เห็นถึงสถานการณ์ที่ซับซ้อนของการอยู่ร่วมกันของการเติบโตทั้งหมดและความขัดแย้งทางโครงสร้าง และอุตสาหกรรมกำลังค่อยๆ เปลี่ยนจากการเติบโตอย่างรวดเร็วไปสู่ช่วงการพัฒนาที่สมบูรณ์ เมื่อพิจารณาจากข้อมูลการผลิต การผลิตเกลือลิเธียมขั้นพื้นฐานของจีนยังคงเติบโตเป็นเลขสองหลักมาโดยตลอด แต่อัตราการเติบโตชะลอตัวลงอย่างมาก ในช่วงครึ่งแรกของปี 2568 อัตราการเติบโตลดลงกลับมาที่ 14.5% ซึ่งต่ำกว่าระดับเฉลี่ยรายปีมากกว่า 30% ในช่วงสี่ปีที่ผ่านมาอย่างมาก การเปลี่ยนแปลงนี้แสดงให้เห็นอย่างชัดเจนว่าในขณะที่ฐานการผลิตยังคงขยายตัว ขั้นตอนการเติบโตที่ความเร็วสูงเป็นพิเศษของอุตสาหกรรมลิเธียมคาร์บอเนตกำลังจะสิ้นสุดลง และการขยายกำลังการผลิตก็เริ่มมีเหตุผลมากขึ้น
อย่างไรก็ตาม ความขัดแย้งเชิงโครงสร้างในด้านอุปทานเริ่มโดดเด่นมากขึ้น ในด้านหนึ่ง มีการเติบโตอย่างต่อเนื่องของการผลิต ในทางกลับกัน มีการขาดการใช้กำลังการผลิตอย่างรุนแรง ซึ่งยังห่างไกลจากระดับการดำเนินงานที่ปลอดภัย 80% ทั่วไปในสาขาอุตสาหกรรม สาเหตุของความขัดแย้งนี้อยู่ที่การลงทุนมากเกินไปในช่วงแรกและการขยายกำลังการผลิตโดยไม่ทราบสาเหตุซึ่งได้รับแรงหนุนจากผลกำไรที่สูงในอุตสาหกรรม การมีอยู่ของกำลังการผลิตที่ไม่มีประสิทธิภาพจำนวนมากไม่เพียงแต่ทำให้เกิดการสิ้นเปลืองทรัพยากร แต่ยังทำให้ความไม่สมดุลของอุปสงค์และอุปทานของตลาดรุนแรงขึ้น ซึ่งบ่งชี้ว่ากระบวนการบูรณาการอุตสาหกรรมและการกำจัดกำลังการผลิตที่ล้าหลังจะหลีกเลี่ยงไม่ได้
ในด้านโครงสร้างผลิตภัณฑ์ อัตราการผลิตลิเธียมคาร์บอเนตและลิเธียมไฮดรอกไซด์ค่อยๆ เปลี่ยนจาก 60:40 ในอดีตเป็น 65:35 การเปลี่ยนแปลงนี้สะท้อนถึงการปรับโครงสร้างอุปสงค์ขั้นปลายได้อย่างแม่นยำ ด้วยการเพิ่มขึ้นอย่างรวดเร็วของตลาดการจัดเก็บพลังงาน ความต้องการแบตเตอรี่ลิเธียมเหล็กฟอสเฟตที่มีความปลอดภัยที่ดีขึ้นและประสิทธิภาพด้านต้นทุนก็เพิ่มขึ้น ในฐานะที่เป็นวัตถุดิบหลักของแบตเตอรี่ลิเธียมเหล็กฟอสเฟต ลิเธียมคาร์บอเนตมีความต้องการของตลาดที่แข็งแกร่ง ซึ่งจะส่งเสริมการปรับโครงสร้างผลิตภัณฑ์ให้เหมาะสมอย่างต่อเนื่อง
อุปสงค์อยู่ระหว่างการเปลี่ยนแปลงครั้งใหญ่ในโมเมนตัมการเติบโต จากการขับเคลื่อนเพียงครั้งเดียวของยานพาหนะพลังงานใหม่ ไปสู่รูปแบบใหม่ของการขับเคลื่อนสองล้อของยานพาหนะพลังงานใหม่และการจัดเก็บพลังงาน อุตสาหกรรมยานยนต์พลังงานใหม่เป็นแรงสนับสนุนหลักสำหรับความต้องการลิเธียมมายาวนาน ยอดขายรถยนต์พลังงานใหม่จะสูงถึง 12.866 ล้านคันในปี 2567 โดยมีอัตราการเจาะสูงถึง 40.9% ตั้งแต่เดือนมกราคมถึงตุลาคม 2568 อัตราการเจาะระบบอยู่ใกล้ 50% อย่างไรก็ตาม เป็นที่น่าสังเกตว่าอัตราการเติบโตของอุตสาหกรรมยานยนต์พลังงานใหม่จะค่อยๆ ลดลงต่ำกว่า 20% และผลกระทบที่ขับเคลื่อนความต้องการลิเธียมจะเปลี่ยนจากการเติบโตอย่างรวดเร็วในอดีตไปสู่การเติบโตที่มั่นคง
ตลาดการจัดเก็บพลังงานกำลังกลายเป็นกลไกการเติบโตใหม่สำหรับความต้องการลิเธียม ด้วยการพัฒนาอย่างรวดเร็วของพลังงานหมุนเวียน สัดส่วนของกำลังการผลิตติดตั้งพลังงานลมและพลังงานแสงอาทิตย์สูงถึง 42% ในปี 2567 และเพิ่มขึ้นเป็น 45.96% ตั้งแต่เดือนมกราคมถึงกันยายน 2568 ซึ่งเกินสัดส่วนของพลังงานความร้อน 5.5 จุดเปอร์เซ็นต์เป็นครั้งแรก ความไม่แน่นอนและความไม่แน่นอนของการผลิตพลังงานลมและพลังงานแสงอาทิตย์ได้สร้างความต้องการที่เข้มงวดในการจำหน่ายและการจัดเก็บ ซึ่งเปิดพื้นที่ตลาดขนาดใหญ่สำหรับการจัดเก็บพลังงานแบตเตอรี่ลิเธียม ความต้องการแบตเตอรี่ลิเธียมเหล็กฟอสเฟตที่มีประสิทธิภาพด้านความปลอดภัยที่สูงขึ้นยังคงเพิ่มขึ้นอย่างต่อเนื่อง ซึ่งจะครองพื้นที่จัดเก็บพลังงานมาเป็นเวลานาน และกลายเป็นแรงผลักดันหลักในการเติบโตของความต้องการลิเธียมคาร์บอเนต รูปแบบความต้องการขับเคลื่อนสองล้อนี้จะให้การสนับสนุนการเติบโตที่มั่นคงและยั่งยืนมากขึ้นสำหรับตลาดลิเธียมคาร์บอเนต
อุตสาหกรรมลิเธียมคาร์บอเนตกำลังอยู่ระหว่างการปรับโครงสร้างครั้งใหญ่ และความสามารถในการแข่งขันขององค์กรก็ถูกกำหนดใหม่ในกระบวนการนี้เช่นกัน การสิ้นสุดของ "ยุคแห่งผลกำไรมหาศาล" ได้บังคับให้เกิดการเปลี่ยนแปลงทางอุตสาหกรรม ในช่วงครึ่งแรกของปี 2568 รายได้รวมของสารประกอบลิเธียมของบริษัทเกลือลิเธียมพื้นฐานรายใหญ่ 14 แห่งอยู่ที่เพียง 18.135 พันล้านหยวน เพียง 40% ของช่วงเวลาเดียวกันในปี 2567 และอัตรากำไรขั้นต้นเบ็ดเสร็จลดลงเหลือ 11.5% การลดลงอย่างรวดเร็วของรายได้และผลกำไร ส่งผลให้อุตสาหกรรมต้องอำลาขั้นตอนที่ทำกำไรสูงก่อนหน้านี้ องค์กรต่างๆ ต้องละทิ้งรูปแบบการพัฒนาที่ครอบคลุม และคิดใหม่เกี่ยวกับเส้นทางในการสร้างความสามารถในการแข่งขันหลัก
รูปแบบของทรัพยากรกลายเป็นกุญแจสำคัญสำหรับองค์กรในการต้านทานความเสี่ยงด้านตลาด ในสภาพแวดล้อมของตลาดที่มีราคาต่ำ บริษัทที่มีทรัพยากรคุณภาพสูงจะแสดงความสามารถที่แข็งแกร่งในการต้านทานความเสี่ยง Tianqi Lithium อาศัยข้อได้เปรียบด้านทรัพยากรของเหมืองลิเธียม Greenbush และอัตรากำไรขั้นต้นของบริษัทนั้นสูงกว่าค่าเฉลี่ยของอุตสาหกรรมอย่างมาก หุ้น Salt Lake อาศัยทรัพยากร Salt Lake ที่มีต้นทุนต่ำเพื่อรักษาความสามารถในการทำกำไรที่แข็งแกร่งในช่วงที่ราคาตกต่ำ ในทางตรงกันข้าม บริษัทที่ขาดการรับประกันทรัพยากรที่มั่นคงและพึ่งพาการจัดซื้อวัตถุดิบจากภายนอก ต้องเผชิญกับแรงกดดันในการดำเนินงานอย่างมาก และอาจถึงขั้นเสี่ยงที่จะถูกกำจัดออกจากตลาด
แนวโน้มความเข้มข้นของอุตสาหกรรมที่เพิ่มขึ้นกำลังชัดเจนมากขึ้นเรื่อยๆ และการบูรณาการทางอุตสาหกรรมก็กำลังเร่งตัวขึ้น Zijin Mining กำลังบูรณาการทรัพยากรทะเลสาบน้ำเค็มคุณภาพสูงอย่างแข็งขัน โดยการเข้าซื้อหุ้นของ Zangge Mining และทรัพยากรลิเธียมอื่นๆ การก่อตั้ง China Salt Lake Group จะส่งเสริมการพัฒนาทรัพยากรทะเลสาบน้ำเค็มในขนาดใหญ่และเข้มข้นบนที่ราบสูงชิงไห่-ทิเบต บริษัทชั้นนำ เช่น Ganfeng Lithium Industry ยังได้กำหนดแผนการขยายกำลังการผลิตขนาดใหญ่อีกด้วย มาตรการเหล่านี้ไม่เพียงแต่ช่วยปรับรูปแบบอุตสาหกรรมให้เหมาะสมและลดกำลังการผลิตที่ไม่มีประสิทธิภาพ แต่ยังปรับปรุงการต้านทานความเสี่ยงโดยรวมของอุตสาหกรรมและความสามารถในการแข่งขันระดับนานาชาติอีกด้วย
Cheng Bo จาก Suntrans กล่าวว่าในบริบทของโลกาภิวัฒน์ ภูมิทัศน์การแข่งขันระดับนานาชาติของตลาดลิเธียมคาร์บอเนตกำลังอยู่ระหว่างการเปลี่ยนแปลงครั้งใหญ่ และบริษัทจีนกำลังเผชิญกับโอกาสและความท้าทายใหม่ๆ ภูมิภาค "ลิเธียมไทรแองเกิล" ในละตินอเมริกาได้กลายเป็นจุดสนใจใหม่ของการแข่งขันในอุตสาหกรรมลิเธียมระดับโลกด้วยทรัพยากรลิเธียมจากทะเลสาบเกลือที่อุดมสมบูรณ์ อาร์เจนตินาอาจค่อยๆ ปล่อยกำลังการผลิตเทียบเท่าลิเธียมคาร์บอเนตเกือบ 400,000 ตันระหว่างปี 2566 ถึง 2570 การเพิ่มขึ้นนี้จะมีผลกระทบอย่างมีนัยสำคัญต่อรูปแบบอุปสงค์และอุปทานทั่วโลก และปรับรูปแบบแผนที่อุปทานของทรัพยากรลิเธียมทั่วโลก
บริษัทจีนกำลังมีส่วนร่วมอย่างแข็งขันในรูปแบบทรัพยากรลิเธียมทั่วโลก อย่างไรก็ตาม เมื่อพิจารณาจากโครงสร้างความเป็นเจ้าของโครงการอาร์เจนตินา สัดส่วนของกำลังการผลิตหุ้นของบริษัทที่ได้รับทุนสนับสนุนจากจีนค่อนข้างต่ำ และจำเป็นต้องปรับปรุงเสียงของพวกเขาในห่วงโซ่คุณค่าระดับโลก สิ่งนี้ทำให้วิสาหกิจจีนต้องเร่งปรับปรุงขีดความสามารถในการดำเนินงานระหว่างประเทศ และมุ่งมั่นเพื่อให้ได้ตำแหน่งที่ดีขึ้นในการพัฒนาทรัพยากรทั่วโลกผ่านการส่งออกเทคโนโลยี ความร่วมมือด้านทุน และวิธีการอื่น ๆ ในเวลาเดียวกัน รูปแบบการนำเข้าของสปอดูมีนก็มีการเปลี่ยนแปลงที่สำคัญเช่นกัน จาก "บริษัทหนึ่งที่ถูกครอบงำโดยออสเตรเลีย" ในอดีต ไปสู่รูปแบบที่หลากหลายของ "ออสเตรเลียส่วนใหญ่ เสริมด้วยแอฟริกา" ตั้งแต่เดือนมกราคมถึงกันยายน 2568 ปริมาณการนำเข้าจากแอฟริกาจะอยู่ที่ประมาณ 2.4 ล้านตัน เพิ่มขึ้นอย่างมาก การกระจายแหล่งนำเข้าที่หลากหลายนี้ช่วยลดความเสี่ยงในห่วงโซ่อุปทานได้อย่างมีประสิทธิภาพ และเพิ่มความปลอดภัยในห่วงโซ่อุปทานของอุตสาหกรรมลิเธียมของจีน
การเปลี่ยนแปลงในสภาพแวดล้อมนโยบายได้กำหนดบรรทัดฐานการพัฒนาใหม่สำหรับอุตสาหกรรมลิเธียมคาร์บอเนต และการดำเนินการตามกฎระเบียบและการพัฒนาสีเขียวได้กลายเป็นข้อกำหนดเบื้องต้นขั้นพื้นฐานเพื่อความอยู่รอดขององค์กร การดำเนินการอย่างเป็นทางการของกฎหมายทรัพยากรแร่ฉบับใหม่แสดงให้เห็นว่าการกำกับดูแลอุตสาหกรรมได้เข้าสู่ขั้นตอนใหม่ของการกำหนดมาตรฐานและการปรับแต่ง นโยบายดังกล่าวไม่เพียงแต่กระชับการจัดการดินเซรามิกที่มีลิเธียมเท่านั้น แต่ยังเสริมสร้างการกำกับดูแลการพัฒนาน้ำเกลือในทะเลสาบเกลือให้แข็งแกร่งขึ้น โดยเน้นย้ำถึงการให้ความสำคัญกับประเทศในการพัฒนาทรัพยากรลิเธียมอย่างมีเหตุผลและการปกป้องสภาพแวดล้อมทางนิเวศน์
ในระดับท้องถิ่น อี๋ชุน เจียงซี และสถานที่อื่นๆ กำลังส่งเสริม "การแก้ไขชื่อ" เหมือง สิทธิด้านแร่ทั้ง 8 ประการที่ต้องปรับเปลี่ยนเป็น "เหมืองลิเธียม" เกี่ยวข้องกับบริษัทชั้นนำในอุตสาหกรรม เช่น CATL และ Guoxuan High-Tech ความเคลื่อนไหวนี้แสดงให้เห็นถึงความจริงจังของการดำเนินนโยบาย และกำหนดให้บริษัทต่างๆ ต้องปรับตัวในเชิงรุกต่อข้อกำหนดด้านกฎระเบียบใหม่ๆ และสร้างมาตรฐานการจัดการสิทธิแร่และพฤติกรรมการทำเหมือง ภายใต้แนวทางของนโยบาย การปฏิบัติตามกฎระเบียบและการพัฒนาสีเขียวไม่ใช่ "คะแนนพิเศษ" อีกต่อไป แต่เป็น "เกณฑ์" สำหรับองค์กรต่างๆ ในการเข้าสู่อุตสาหกรรมและบรรลุการพัฒนาที่ยั่งยืน การปฏิบัติตามมาตรฐานด้านการคุ้มครองสิ่งแวดล้อม ความปลอดภัย และการใช้ทรัพยากรอย่างครอบคลุมเท่านั้นที่องค์กรต่างๆ จะสามารถตั้งหลักในอุตสาหกรรมได้
Cheng Bo จาก Suntrans กล่าวว่าเมื่อเผชิญกับรูปแบบตลาดใหม่ บริษัทลิเธียมคาร์บอเนตจะต้องสำรวจเส้นทางการพัฒนาคุณภาพสูง และสร้างโมเดลใหม่ของการสร้างมูลค่า เพื่อที่จะคงอยู่ยงคงกระพันในการแข่งขันที่รุนแรง ในสภาพแวดล้อมที่มีราคาต่ำในปัจจุบัน การควบคุมต้นทุนได้กลายเป็นความสามารถในการแข่งขันหลักขององค์กร ความได้เปรียบด้านต้นทุนของการสกัดลิเธียมจากทะเลสาบน้ำเค็มได้รับการเน้นเพิ่มเติมในช่วงที่ราคาตกต่ำ บริษัทต่างๆ เช่น Zangge Mining และ Tibet Mining ยังคงรักษาอัตรากำไรขั้นต้นที่ดีโดยอาศัยความได้เปรียบด้านต้นทุนของทรัพยากรในทะเลสาบน้ำเค็ม ในอนาคต บริษัทต่างๆ จำเป็นต้องขยายประสบการณ์การควบคุมต้นทุนภายในประเทศไปยังตลาดต่างประเทศ และรวบรวมข้อได้เปรียบด้านต้นทุนให้แข็งแกร่งยิ่งขึ้นโดยการเข้าร่วมในความร่วมมือด้านกำลังการผลิตระดับโลก
ความสำคัญของการบูรณาการและการทำงานร่วมกันของห่วงโซ่อุตสาหกรรมมีความสำคัญมากขึ้นเรื่อยๆ Minmetals Group ประสบความสำเร็จในการประสานงานการพัฒนาทรัพยากรหลายประเภท เช่น ลิเธียม นิกเกิล และโคบอลต์ ผ่านการบูรณาการหุ้นใน Salt Lake Huayou Cobalt ค่อยๆ ขยายจากธุรกิจโคบอลต์และทองแดงไปสู่ธุรกิจนิกเกิลและลิเธียม ทำให้เกิดโครงสร้างธุรกิจที่หลากหลาย รูปแบบการพัฒนาของการบูรณาการในแนวดิ่งและการกระจายธุรกิจสามารถกระจายความเสี่ยงได้อย่างมีประสิทธิภาพ และเพิ่มขีดความสามารถในการต่อต้านวัฏจักรของบริษัท นอกจากนี้ นวัตกรรมทางเทคโนโลยียังเป็นกุญแจสำคัญในการสร้างมูลค่าให้กับองค์กรต่างๆ ไม่ว่าจะเป็นการปรับปรุงการใช้กำลังการผลิต การเพิ่มประสิทธิภาพกระบวนการผลิต การส่งเสริมการใช้ทรัพยากรอย่างครอบคลุม หรือการพัฒนาผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูงใหม่ๆ สิ่งเหล่านี้แยกออกจากการสนับสนุนของนวัตกรรมทางเทคโนโลยีไม่ได้ ในอนาคต นวัตกรรมทางเทคโนโลยีจะกลายเป็นองค์ประกอบหลักสำหรับองค์กรต่างๆ ในการขยายช่องว่างและสร้างความสามารถในการแข่งขันหลัก
ในที่สุด Cheng Bo จาก Suntrans ก็ได้ชี้ให้เห็นว่าตลาดลิเธียมคาร์บอเนตกำลังมีการเปลี่ยนแปลงอย่างมากจากการขับเคลื่อนด้วยราคาไปสู่การขับเคลื่อนด้วยมูลค่า สภาพแวดล้อมที่มีราคาต่ำในปัจจุบันไม่ใช่ความผันผวนของตลาดชั่วคราว แต่เป็นการแสดงให้เห็นที่สำคัญของอุตสาหกรรมที่เข้าสู่ขั้นตอนการพัฒนาที่สมบูรณ์ คาดว่าในอีก 3 ถึง 5 ปีข้างหน้า ตลาดจะรักษาสถานะของอุปทานส่วนเกินหรือความสมดุลที่หลวมระหว่างอุปสงค์และอุปทาน และมันจะเป็นเรื่องยากสำหรับราคาที่จะจำลองตลาด "ป่า" ก่อนหน้านี้
ในบริบทนี้ องค์กรต่างๆ จำเป็นต้องเปลี่ยนตำแหน่งตรรกะในการสร้างมูลค่าของตนเอง ในด้านทรัพยากร พวกเขาจะต้องมุ่งเน้นไปที่การเรียนรู้ทรัพยากรทุนที่มีต้นทุนต่ำ และสร้างรากฐานต้นทุนที่มั่นคง ในด้านการผลิตจะต้องปรับปรุงประสิทธิภาพการดำเนินงานและลดการสูญเสียอย่างต่อเนื่อง ในด้านเทคโนโลยี พวกเขาจะต้องคงอยู่ในนวัตกรรมที่ก้าวหน้าและเพิ่มมูลค่าเพิ่มให้กับผลิตภัณฑ์ ในด้านการจัดการจะต้องเสริมสร้างความเข้มแข็งในการปฏิบัติตามกฎระเบียบและปฏิบัติตามแนวทางนโยบาย มีเพียงการสร้างข้อได้เปรียบทางการแข่งขันที่แข็งแกร่งในด้านเหล่านี้เท่านั้นที่จะทำให้บริษัทมีความโดดเด่นในการปรับโครงสร้างอุตสาหกรรมได้
แม้ว่าตลาดอยู่ในช่วงของการปรับตัว แต่ก็ไม่มีข้อสงสัยเกี่ยวกับมูลค่าระยะยาวของลิเธียมในฐานะทรัพยากรเชิงกลยุทธ์ที่สำคัญในการปฏิวัติพลังงานใหม่ การปรับตัวของตลาดในปัจจุบันเป็นกระบวนการที่จำเป็นสำหรับอุตสาหกรรมที่จะเติบโต นอกจากนี้ยังเป็นโอกาสสำคัญในการกำจัดกำลังการผลิตที่ล้าหลังและบำรุงเลี้ยงองค์กรคุณภาพสูง อุตสาหกรรมลิเธียมคาร์บอเนตของจีนคาดว่าจะบรรลุการพัฒนาคุณภาพสูง และมีบทบาทสำคัญในกระบวนการเปลี่ยนแปลงพลังงานทั่วโลกผ่านการเพิ่มประสิทธิภาพด้านอุปทาน การขยายด้านอุปสงค์ การยกระดับเทคโนโลยี และรูปแบบระหว่างประเทศ การตีราคาใหม่นี้ไม่ใช่การปฏิเสธมูลค่าของอุตสาหกรรมลิเธียม แต่เป็นความพยายามที่จะค้นพบมูลค่าในระยะยาวให้ชัดเจนยิ่งขึ้น และท้ายที่สุดจะผลักดันอุตสาหกรรมไปสู่เส้นทางการพัฒนาที่ดีต่อสุขภาพและยั่งยืนมากขึ้น
คุณค่าของการประชุมครั้งนี้สะท้อนให้เห็นในมิติหลักๆ สามมิติ ประการแรก สร้างช่องทางการถ่ายทอดนโยบายเพื่อช่วยให้บริษัทต่างๆ เข้าใจทิศทางของอุตสาหกรรมได้อย่างแม่นยำ ประการที่สอง เร่งการเปลี่ยนแปลงเทคโนโลยีและส่งเสริมการนำเทคโนโลยีขั้นสูงไปใช้ผ่านการผสมผสานระหว่างผลการวิจัยทางวิทยาศาสตร์และแนวปฏิบัติขององค์กร ประการที่สาม ให้บริการโซลูชั่นด้านสิ่งแวดล้อมสำหรับการพัฒนาทะเลสาบน้ำเค็มตะวันตก เพื่อช่วยให้อุตสาหกรรมสร้างสมดุลระหว่างการใช้ทรัพยากรและการปกป้องระบบนิเวศ โดยรวมแล้ว การประชุมซึ่งมีความครอบคลุมแบบครบวงจรและคุณลักษณะการสื่อสารหลายมิติ ได้อัดฉีดแรงผลักดันอันแข็งแกร่งในการเปลี่ยนแปลงอุตสาหกรรมลิเธียมในประเทศของฉันจาก "ประเทศที่อุดมไปด้วยทรัพยากร" ไปสู่ "พลังทางอุตสาหกรรม"
สำหรับ Suntrans การประชุมครั้งนี้ถือเป็นการแสดงที่สำคัญเกี่ยวกับความสามารถในการให้บริการในอุตสาหกรรมของบริษัท คำปราศรัยพิเศษของ Cheng Bo และการมีส่วนร่วมเชิงลึกของบริษัทได้ถ่ายทอดถึงจุดแข็งทางวิชาชีพของ Suntrans ในอุตสาหกรรมการให้คำปรึกษาด้านเหมืองแร่และการวิเคราะห์ตลาด ทำลายขอบเขตความรู้ความเข้าใจของตัวแทนให้บริการแปลแบบดั้งเดิม และเน้นย้ำถึงข้อได้เปรียบด้านบริการแบบผสมของบริษัทที่ว่า "การแปล + การให้คำปรึกษา" ด้วยการใช้ประโยชน์จากการรวมทรัพยากรของการประชุม Suntrans ได้วางรากฐานสำหรับการขยายบริการห่วงโซ่เต็มรูปแบบในอุตสาหกรรมลิเธียมในภายหลัง ในเวลาเดียวกัน การปรากฏเป็นเกณฑ์มาตรฐานสำหรับบริการสนับสนุนในอุตสาหกรรมได้เพิ่มการรับรู้ถึงแบรนด์ของบริษัทและอิทธิพลในด้านบริการทางธรณีวิทยาและเหมืองแร่ ช่วยให้บริษัทมีข้อได้เปรียบในการแข่งขันหลักในเส้นทางที่แบ่งส่วน
← ย้อนกลับ