تمت دعوة Cheng Bo، نائب مدير قسم استشارات التعدين في Beijing Sun Translation، لإلقاء خطاب خاص في مؤتمر تطوير صناعة الليثيوم الصينية لعام 2025 الذي عقد في شيامن، فوجيان في الفترة من 20 إلى 21 نوفمبر. يعد هذا المؤتمر بمثابة منصة تبادل رئيسية لتعزيز صناعة الليثيوم في بلدي من "دولة غنية بالموارد" إلى "قوة صناعة الليثيوم". وتستضيفه جمعية صناعة الملح غير العضوي الصينية، والتي تشارك في تنظيمها شركات رائدة مثل Zangge Mining وZangge Lithium Industry، ويشارك في تنظيمها فرع ملح الليثيوم التابع لجمعية صناعة الملح غير العضوي الصينية ومعهد Qinghai Salt Lake التابع للأكاديمية الصينية للعلوم. ويركز على موضوعات أساسية مثل تفسير سياسة صناعة الليثيوم، والابتكار التكنولوجي، وإدارة حماية البيئة. كان خطاب Cheng Bo من شركة Suntrans بعنوان "العودة إلى العقلانية وإعادة تقييم القيمة - التوازن المنخفض وإعادة بناء العرض والطلب في سوق كربونات الليثيوم"، مما جلب تحليل السوق الاحترافي والحكم على اتجاهات الصناعة.
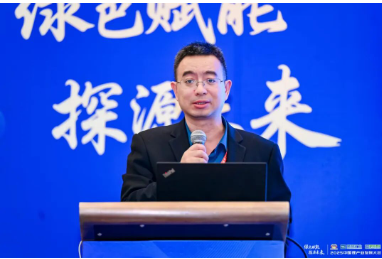
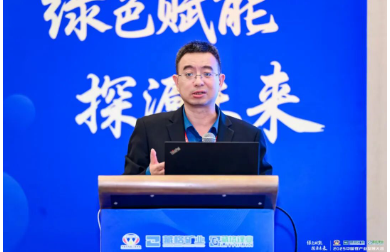
ألقى تشنغ بو، نائب مدير قسم استشارات التعدين في شركة Suntrans، كلمة خاصة في مؤتمر تطوير صناعة الليثيوم في الصين لعام 2025
من أجل فتح التآزر بين حماية البيئة الصناعية وصناعة الطاقة الجديدة، في 20 نوفمبر، تم إطلاق "مؤتمر تطوير صناعة الليثيوم الصينية لعام 2025" و"مؤتمر اختراق تكنولوجيا تفريغ مياه الصرف الصحي الصناعية وتطبيقات الصناعة لعام 2025" برعاية مشتركة من مركز بكين لاستشارات طاقة الأرض والجمعية الصينية لصناعة الملح غير العضوي والجمعية الصينية لمعالجة واستخدام الفحم في فندق هوارد جونسون جيمي ليك في شيامن. وتحت شعار "التمكين الأخضر واستكشاف المستقبل"، يتمتع المؤتمر بترابط قوي ويضخ زخمًا قويًا في الترقية الخضراء للصناعة في بلدي والتطوير عالي الجودة لصناعة بطاريات الليثيوم.
جمع هذا المؤتمر ضيوفًا مهمين من الدوائر الحكومية والشركات والبحثية. وعلى مستوى الحكومة واتحادات الصناعة، حضر الاجتماع خبراء السياسة مثل يوان لونغهوا، النائب السابق لمدير إدارة المواد الخام بوزارة الصناعة وتكنولوجيا المعلومات، ووانغ جيان، نائب مدير إدارة تقييم الأثر البيئي السابق بوزارة البيئة والبيئة. وقام وانغ شياو فنغ، رئيس جمعية صناعة الملح غير العضوي الصينية، وتشنغ شيلي، رئيس فرع صناعة ملح الليثيوم، بتنسيق وترأس الاجتماع؛ غطت مجالات البحث العلمي معهد تشينغهاي سولت ليك التابع للأكاديمية الصينية للعلوم، ووكالة حماية البيئة الصينية كبار العلماء من معهد العلوم البيئية، وجامعة الجنوب الأوسط ومؤسسات أخرى؛ ومن ناحية الشركة، فقد جمعت أيضًا فرق الإدارة العليا من الشركات الرئيسية في سلسلة صناعة الليثيوم بأكملها مثل Zangge Mining وZijin Mining وTianqi Lithium وXinwangda. ومن بينها، أكدت ما يقرب من 30 شركة أساسية مشاركتها في الاجتماع المغلق وحده، والذي يغطي العديد من الأقسام الفرعية مثل تطوير البحيرات المالحة، وإنتاج ملح الليثيوم، وتصنيع البطاريات. بالإضافة إلى ذلك، أرسلت منظمات الخدمات الداعمة للصناعة مثل Beijing Suntrans أيضًا خبراء للمشاركة في جلسة تحليل الصناعة.
ومن بينهم، تشنغ بو، نائب المدير وكبير المحللين في قسم استشارات التعدين في شركة صن شاين للترجمة، الذي حضر المؤتمر كممثل وألقى خطابًا خاصًا في جدول الأعمال العام للمؤتمر. وكان خطابه بعنوان "العودة إلى العقلانية وإعادة تقييم القيمة - التوازن المنخفض وإعادة بناء العرض والطلب في سوق كربونات الليثيوم". وسيركز على القضايا الأساسية لسوق كربونات الليثيوم الحالي ويقدم رؤى مهنية لتطوير الصناعة.
يعتقد Cheng Bo من Suntrans أن سوق كربونات الليثيوم قد أكمل دورة أسعار عنيفة في السنوات الأخيرة وهو حاليًا في مرحلة حرجة من إعادة تقييم القيمة. إذا نظرنا إلى تاريخ السوق، فإن سعر كربونات الليثيوم يعمل بشكل مستقر في نطاق 100000-200000 يوان/طن من 2017 إلى 2018. وسيشهد ارتفاعًا قويًا في 2021-2022. وقد اقترب السعر في وقت من الأوقات من مستوى مرتفع يبلغ 600,000 يوان/طن، ولكنه الآن لا يزال يحوم تحت 100,000 يوان/طن. إن هذا التغيير في الصعود والهبوط ليس مجرد انعكاس حدسي للتقلبات في العرض والطلب، ولكنه يكشف أيضًا عن القوانين المتأصلة في التنمية الصناعية من الرخاء غير العقلاني إلى العائد العقلاني. بعد التعديل الدراماتيكي للسوق، أصبح من الضروري للمشاركين في الصناعة التخلي عن تدخل تقلبات الأسعار قصيرة المدى وإعادة فحص المنطق الأساسي وتحديد القيمة والاتجاهات المستقبلية لسوق كربونات الليثيوم من منظور عقلاني، وهذا أيضًا نقطة البداية الأساسية لتحليل الوثيقة.
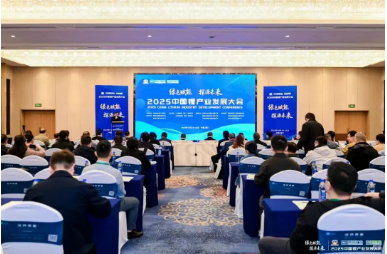
موقع اجتماع مؤتمر تطوير صناعة الليثيوم في الصين لعام 2025
يعد العائد العقلاني لدورة الأسعار هو الميزة الأكثر أهمية لسوق كربونات الليثيوم الحالي. هذه العملية هي في الأساس إعادة تحديد موضع السوق لقيمة موارد الليثيوم. إن ارتفاع الأسعار من عام 2021 إلى عام 2022 ليس مدفوعًا بالكامل بالعرض والطلب الطبيعي في السوق. لعبت شركات تعدين الليثيوم الأسترالية دورًا توجيهيًا رئيسيًا في السوق من خلال نموذج المزاد للتحكم في السعر والحجم. وبأخذ مركز الليثيوم بيلبارا (الدرجة الأساسية) كمثال، ارتفع سعر المزاد الخاص به من 1,250 دولارًا أمريكيًا للطن في يوليو 2021 إلى 7,805 دولارًا أمريكيًا للطن في نوفمبر 2022. وقد وضعت هذه الزيادة غير المنطقية المنفصلة عن التكاليف والطلب الفعلي مخاطر خفية لتصحيحات حادة لاحقة في الأسعار.
بدءًا من ديسمبر 2022، بدأ سعر كربونات الليثيوم في قناة هبوطية سريعة. وهذا التعديل ليس من قبيل الصدفة، بل هو تصحيح ذاتي لآلية السوق. ويعمل سعر الليثيوم الحالي بأقل من 100 ألف يوان/طن، مما يشير إلى وداع السوق لمرحلة الفقاعة السابقة ودخول فترة إعادة تقييم القيمة. ويتماشى مستوى الأسعار هذا بشكل أكبر مع تكاليف الإنتاج الحقيقية وهوامش الربح المعقولة لموارد الليثيوم، مما يساعد على كبح دافع التوسع الأعمى في الصناعة، ويعزز تحول الصناعة من "التعصب السعري" إلى "التنمية العقلانية"، ويضع الأساس لتشغيل صحي ومستقر طويل الأجل للصناعة.
يعتقد Cheng Bo من Suntrans أن جانب العرض يظهر حالة معقدة من التعايش بين النمو الإجمالي والتناقضات الهيكلية، وتنتقل الصناعة تدريجيًا من النمو عالي السرعة إلى فترة تطوير ناضجة. انطلاقا من بيانات الإنتاج، حافظ إنتاج ملح الليثيوم الأساسي في الصين دائما على نمو مزدوج الرقم، لكن معدل النمو تباطأ بشكل ملحوظ. وفي النصف الأول من عام 2025، انخفض معدل النمو مرة أخرى إلى 14.5%، وهو أقل بكثير من متوسط مستوى المتوسط السنوي الذي يزيد على 30% في السنوات الأربع الماضية. يوضح هذا التغيير بوضوح أنه مع استمرار توسع قاعدة الإنتاج، فإن مرحلة النمو فائق السرعة لصناعة كربونات الليثيوم تقترب من نهايتها، وبدأ توسيع القدرة الإنتاجية في أن يصبح أكثر عقلانية.
ومع ذلك، أصبحت التناقضات الهيكلية على جانب العرض بارزة بشكل متزايد. فمن ناحية، هناك نمو مستمر في الإنتاج، ومن ناحية أخرى، هناك نقص خطير في استغلال القدرات، وهو بعيد عن مستوى التشغيل الآمن بنسبة 80٪ الشائع في المجال الصناعي. ويكمن السبب الجذري لهذا التناقض في الإفراط في الاستثمار المبكر والتوسع الأعمى في القدرات مدفوعا بالأرباح المرتفعة في الصناعة. إن وجود كمية كبيرة من الطاقة الإنتاجية غير الفعالة لم يتسبب في إهدار الموارد فحسب، بل أدى أيضًا إلى تفاقم عدم التوازن بين العرض والطلب في السوق، مما يشير إلى أن عملية تكامل الصناعة والقضاء على الطاقة الإنتاجية المتخلفة ستكون أمرًا لا مفر منه.
ومن حيث هيكل المنتج، تغيرت نسبة إنتاج كربونات الليثيوم وهيدروكسيد الليثيوم تدريجياً من 60:40 في الماضي إلى 65:35. يعكس هذا التغيير بدقة تعديل هيكل الطلب النهائي. مع الارتفاع السريع لسوق تخزين الطاقة، ارتفع الطلب على بطاريات ليثيوم فوسفات الحديد ذات الأداء الأفضل من حيث السلامة والتكلفة. باعتبارها المادة الخام الأساسية لبطاريات فوسفات الحديد الليثيوم، فإن كربونات الليثيوم لديها طلب قوي في السوق، والذي بدوره يعزز التحسين المستمر لهيكل المنتج.
ويشهد الطلب تحولا كبيرا في زخم النمو، من محرك واحد لمركبات الطاقة الجديدة إلى نمط جديد من الدفع الثنائي لمركبات الطاقة الجديدة وتخزين الطاقة. لطالما كانت صناعة مركبات الطاقة الجديدة هي القوة الداعمة الأساسية للطلب على الليثيوم. ومن المتوقع أن تصل مبيعات مركبات الطاقة الجديدة إلى 12.866 مليون وحدة في عام 2024، بمعدل انتشار يصل إلى 40.9%. ومن يناير إلى أكتوبر 2025، يقترب معدل الاختراق من 50%. ومع ذلك، تجدر الإشارة إلى أن معدل نمو صناعة مركبات الطاقة الجديدة سينخفض تدريجياً إلى أقل من 20%، وسيتحول تأثيره الدافع على الطلب على الليثيوم من النمو الهائل في الماضي إلى النمو المطرد.
يظهر سوق تخزين الطاقة كمحرك نمو جديد للطلب على الليثيوم. ومع التطور السريع للطاقة المتجددة، وصلت نسبة القدرة المركبة لطاقة الرياح والطاقة الشمسية إلى 42% في عام 2024، وزادت إلى 45.96% في الفترة من يناير إلى سبتمبر 2025، متجاوزة نسبة الطاقة الحرارية بمقدار 5.5 نقطة مئوية لأول مرة. أدى التقطع وعدم الاستقرار في توليد طاقة الرياح والطاقة الشمسية إلى خلق طلب جامد على التوزيع والتخزين، مما فتح مساحة سوقية ضخمة لتخزين طاقة بطاريات الليثيوم. من بينها، يستمر الطلب على بطاريات ليثيوم فوسفات الحديد ذات الأداء العالي للسلامة في الزيادة، والتي ستهيمن على مجال تخزين الطاقة لفترة طويلة وتصبح القوة الدافعة الأساسية لنمو الطلب على كربونات الليثيوم. سيوفر نمط الطلب ذو الدفع الثنائي هذا دعمًا أكثر استقرارًا واستدامة للنمو لسوق كربونات الليثيوم.
وتشهد صناعة كربونات الليثيوم عملية إعادة هيكلة جذرية، كما يتم إعادة تعريف القدرة التنافسية للشركات في هذه العملية. لقد أدت نهاية "عصر الأرباح الضخمة" إلى تحول الصناعة. في النصف الأول من عام 2025، بلغ إجمالي إيرادات مركبات الليثيوم لـ 14 شركة رئيسية لملح الليثيوم الأساسي 18.135 مليار يوان فقط، أي 40٪ فقط من نفس الفترة من عام 2024، وانخفض هامش الربح الإجمالي الشامل إلى 11.5٪. يشير الانخفاض الحاد في الإيرادات والأرباح إلى توديع الصناعة لمرحلة الربح المرتفعة السابقة. ويتعين على الشركات أن تتخلى عن نموذج التنمية الشامل وأن تعيد التفكير في مسار بناء القدرة التنافسية الأساسية.
أصبح تخطيط الموارد هو المفتاح للشركات لمقاومة مخاطر السوق. وفي بيئة السوق المنخفضة الأسعار، تظهر الشركات التي تتمتع بموارد عالية الجودة قدرة أقوى على مقاومة المخاطر. تعتمد شركة Tianqi Lithium على مزايا الموارد التي يتمتع بها منجم الليثيوم Greenbush، وهامش ربحها الإجمالي أعلى بكثير من متوسط الصناعة؛ تعتمد أسهم سولت ليك على موارد بحيرة سولت ليك منخفضة التكلفة للحفاظ على ربحية قوية أثناء تراجع الأسعار. وفي المقابل، فإن الشركات التي تفتقر إلى ضمانات الموارد المستقرة وتعتمد على المشتريات الخارجية للمواد الخام تواجه ضغوطاً تشغيلية هائلة، بل وتواجه خطر استبعادها من السوق.
أصبح الاتجاه نحو زيادة تركيز الصناعة أكثر وضوحا، ويتسارع التكامل الصناعي. تعمل Zijin Mining على دمج موارد البحيرات المالحة عالية الجودة بشكل نشط من خلال الاستحواذ على أسهم Zangge Mining وموارد الليثيوم الأخرى؛ إن إنشاء مجموعة الصين لبحيرات الملح سيعزز التنمية المكثفة والواسعة النطاق لموارد البحيرات المالحة في هضبة تشينغهاي-التبت؛ كما قامت الشركات الرائدة مثل Ganfeng Lithium Industry بصياغة خطط ضخمة لتوسيع القدرة الإنتاجية. لا تساعد هذه التدابير على تحسين التخطيط الصناعي والقضاء على القدرة الإنتاجية غير الفعالة فحسب، بل تعمل أيضًا على تحسين مقاومة الصناعة للمخاطر بشكل عام والقدرة التنافسية الدولية.
وقال تشنغ بو من شركة صن شاين للترجمة إنه في سياق العولمة، يشهد مشهد المنافسة الدولي لسوق كربونات الليثيوم تغيرات عميقة، وتواجه الشركات الصينية فرصًا وتحديات جديدة. أصبحت منطقة "مثلث الليثيوم" في أمريكا اللاتينية محور المنافسة الجديد في صناعة الليثيوم العالمية بموارد الليثيوم الغنية في البحيرات المالحة. ومن بينها، قد تطلق الأرجنتين تدريجيا ما يقرب من 400 ألف طن من الطاقة الإنتاجية المكافئة لكربونات الليثيوم بين عامي 2023 و2027. وسيكون لهذه الزيادة تأثير كبير على نمط العرض والطلب العالمي وإعادة تشكيل خريطة العرض لموارد الليثيوم العالمية.
تشارك الشركات الصينية بنشاط في تخطيط موارد الليثيوم العالمية. ومع ذلك، انطلاقا من هيكل ملكية مشروع الأرجنتين، فإن نسبة القدرة الإنتاجية للأسهم لدى الشركات الممولة من الصين منخفضة نسبيا، ويحتاج صوتها في سلسلة القيمة العالمية إلى تحسين. وهذا يتطلب من الشركات الصينية تسريع تحسين قدراتها التشغيلية الدولية والسعي للحصول على وضع أكثر ملاءمة في تنمية الموارد العالمية من خلال تصدير التكنولوجيا والتعاون الرأسمالي وأساليب أخرى. وفي الوقت نفسه، شهد نمط استيراد السبودومين أيضًا تغيرات كبيرة، من الماضي "شركة واحدة تهيمن عليها أستراليا" إلى نمط متنوع من "أستراليا بشكل رئيسي، تكملها أفريقيا". وفي الفترة من يناير إلى سبتمبر 2025، سيبلغ حجم الواردات من أفريقيا حوالي 2.4 مليون طن، وهو ما يمثل زيادة كبيرة. وهذا التنويع في مصادر الاستيراد يقلل بشكل فعال من مخاطر سلسلة التوريد ويعزز أمن سلسلة التوريد لصناعة الليثيوم في الصين.
لقد وضعت التغييرات في بيئة السياسات معايير تطوير جديدة لصناعة كربونات الليثيوم، وأصبحت عمليات الامتثال والتنمية الخضراء المتطلبات الأساسية لبقاء الشركات. يشير التنفيذ الرسمي لقانون الثروة المعدنية الجديد إلى أن الإشراف على الصناعة قد دخل مرحلة جديدة من التقييس والتحسين. ولا تعمل هذه السياسة على تشديد إدارة التربة الخزفية المحتوية على الليثيوم فحسب، بل تعزز أيضًا الإشراف على تطوير المياه المالحة في البحيرات المالحة، مما يسلط الضوء على تركيز البلاد على التنمية الرشيدة لموارد الليثيوم وحماية البيئة الإيكولوجية.
وعلى المستوى المحلي، تعمل ييتشون وجيانغشي وأماكن أخرى على الترويج "لتصحيح أسماء" المناجم. حقوق المعادن الثمانية التي تحتاج إلى تعديل إلى "مناجم الليثيوم" تشمل شركات رائدة في الصناعة مثل CATL وGuoxuan High-Tech. توضح هذه الخطوة مدى جدية تنفيذ السياسات وتتطلب من الشركات التكيف بشكل استباقي مع المتطلبات التنظيمية الجديدة وتوحيد إدارة حقوق المعادن وسلوكيات التعدين. وبتوجيه من السياسات، لم تعد عمليات الامتثال والتنمية الخضراء "نقاط مكافأة" بل "عتبة" للشركات لدخول الصناعة وتحقيق التنمية المستدامة. فقط من خلال تلبية معايير حماية البيئة والسلامة والاستخدام الشامل للموارد يمكن للشركات الحصول على موطئ قدم في الصناعة.
قال تشنغ بو من شركة Suntrans إنه في مواجهة نمط السوق الجديد، يجب على شركات كربونات الليثيوم استكشاف مسارات تطوير عالية الجودة وبناء نماذج جديدة لخلق القيمة من أجل البقاء لا تقهر في المنافسة الشرسة. في بيئة الأسعار المنخفضة الحالية، أصبح التحكم في التكاليف هو القدرة التنافسية الأساسية للمؤسسات. وقد تم تسليط الضوء بشكل أكبر على ميزة التكلفة لاستخراج الليثيوم من البحيرات المالحة خلال تراجع الأسعار. حافظت شركات مثل Zangge Mining وTibet Mining على هوامش ربح إجمالية جيدة من خلال الاعتماد على مزايا التكلفة لموارد البحيرات المالحة. في المستقبل، تحتاج الشركات إلى توسيع خبرتها المحلية في التحكم في التكاليف لتشمل السوق الدولية ومواصلة تعزيز مزايا التكلفة الخاصة بها من خلال المشاركة في التعاون العالمي في مجال الطاقة الإنتاجية.
أصبحت أهمية تكامل السلسلة الصناعية والتآزر فيها بارزة بشكل متزايد. حققت مجموعة Minmetals تطويرًا منسقًا لموارد متعددة مثل الليثيوم والنيكل والكوبالت من خلال دمج أسهم Salt Lake؛ توسعت شركة Huayou Cobalt تدريجيًا من أعمال الكوبالت والنحاس إلى مجال النيكل والليثيوم، مما أدى إلى بناء هيكل أعمال متنوع. يمكن لنموذج التطوير هذا للتكامل الرأسي وتنويع الأعمال أن يبدد المخاطر بشكل فعال ويعزز قدرات الشركة على مقاومة التقلبات الدورية. وبالإضافة إلى ذلك، فإن الابتكار التكنولوجي هو المفتاح للمؤسسات لتحقيق خلق القيمة. وسواء كان الأمر يتعلق بتحسين استخدام القدرات، أو تحسين عمليات الإنتاج، أو تعزيز الاستخدام الشامل للموارد، أو تطوير منتجات جديدة ذات قيمة مضافة عالية، فإنه لا يمكن فصله عن دعم الابتكار التكنولوجي. وفي المستقبل، سيصبح الابتكار التكنولوجي عنصرا أساسيا للمؤسسات لتوسيع الفجوة وبناء القدرة التنافسية الأساسية.
أشار تشنغ بو من شركة Suntrans أخيرًا إلى أن سوق كربونات الليثيوم يمر بتحول عميق من السوق المدفوعة بالسعر إلى السوق المدفوعة بالقيمة. إن بيئة الأسعار المنخفضة الحالية ليست تقلبات مؤقتة في السوق، ولكنها مظهر أساسي للصناعة التي تدخل مرحلة التطوير الناضجة. ومن المتوقع أنه خلال السنوات الثلاث إلى الخمس المقبلة، سيحافظ السوق على حالة من العرض الزائد أو التوازن الفضفاض بين العرض والطلب، وسيكون من الصعب على الأسعار إعادة إنتاج السوق "الجامح" السابق.
وفي هذا السياق، تحتاج الشركات إلى إعادة تحديد منطق خلق القيمة الخاص بها: فعلى جانب الموارد، يجب عليها التركيز على إتقان موارد الأسهم منخفضة التكلفة وبناء أساس متين للتكلفة؛ وعلى جانب الإنتاج، يجب عليهم الاستمرار في تحسين الكفاءة التشغيلية وتقليل الخسائر؛ وعلى الجانب التكنولوجي، يجب عليهم المثابرة في تحقيق اختراقات مبتكرة وزيادة القيمة المضافة للمنتجات؛ ومن ناحية الإدارة، يجب عليهم تعزيز عمليات الامتثال والامتثال لتوجيهات السياسة. فقط من خلال إنشاء مزايا تنافسية قوية في هذه الجوانب يمكن للشركات أن تبرز في إعادة هيكلة الصناعة.
على الرغم من أن السوق يمر بفترة تكيف، ليس هناك شك في قيمة الليثيوم على المدى الطويل كمورد استراتيجي رئيسي في ثورة الطاقة الجديدة. يعد تعديل السوق الحالي عملية ضرورية حتى تنضج الصناعة. إنها أيضًا فرصة مهمة للقضاء على القدرة الإنتاجية المتخلفة ورعاية الشركات عالية الجودة. ومن خلال تحسين جانب العرض والتوسع في جانب الطلب والارتقاء التكنولوجي والتخطيط الدولي، من المتوقع أن تحقق صناعة كربونات الليثيوم في الصين تنمية عالية الجودة وتلعب دورًا أكثر أهمية في عملية تحويل الطاقة العالمية. إن إعادة التقييم هذه لا تمثل إنكارًا لقيمة صناعة الليثيوم، ولكنها محاولة لاكتشاف قيمتها طويلة المدى بشكل أكثر وضوحًا ودفع الصناعة في نهاية المطاف نحو مسار تنمية أكثر صحة واستدامة.
تنعكس قيمة هذا المؤتمر في ثلاثة أبعاد رئيسية: أولاً، أنه يبني قناة لنقل السياسات لمساعدة الشركات على فهم توجهات الصناعة بدقة؛ وثانيا، يعمل على تسريع التحول التكنولوجي وتعزيز تنفيذ التكنولوجيات المتقدمة من خلال الجمع بين نتائج البحث العلمي وممارسات الشركات؛ ثالثا، يوفر حلولا بيئية لتنمية البحيرات المالحة الغربية لمساعدة الصناعات على تحقيق التوازن بين استخدام الموارد والحماية البيئية. بشكل عام، ضخ المؤتمر، بتغطيته الكاملة وميزات الاتصال متعددة الأبعاد، زخمًا قويًا في تحويل صناعة الليثيوم في بلدي من "دولة غنية بالموارد" إلى "قوة صناعية".
بالنسبة لشركة Suntrans، يعد هذا المؤتمر عرضًا مهمًا لقدرات الخدمة الصناعية للشركة. أدى خطاب Cheng Bo الخاص والمشاركة المتعمقة للشركة إلى نقل القوة المهنية لشركة Suntrans إلى الصناعة بأكملها في مجال استشارات التعدين وتحليل السوق، وكسر الحدود المعرفية لوكالات خدمات الترجمة التقليدية وتسليط الضوء على مزايا الخدمة المركبة للشركة المتمثلة في "الترجمة + الاستشارات". ومن خلال الاستفادة من تأثير تجميع الموارد للمؤتمر، وضعت شركة Suntrans الأساس للتوسع اللاحق لخدمات السلسلة الكاملة في صناعة الليثيوم. وفي الوقت نفسه، أدى ظهورها كمعيار للخدمات الداعمة في الصناعة إلى تعزيز الوعي بالعلامة التجارية للشركة وتأثيرها في مجال الخدمات الجيولوجية والتعدينية، مما ساعدها على تعزيز مزاياها التنافسية الأساسية في المسارات المجزأة.
← رجوع