Cheng Bo, Phó Giám đốc Phòng Tư vấn Khai thác Dịch thuật Mặt trời Bắc Kinh, đã được mời phát biểu đặc biệt tại Hội nghị Phát triển Công nghiệp Lithium Trung Quốc 2025 tổ chức tại Hạ Môn, Phúc Kiến từ ngày 20 đến ngày 21 tháng 11. Hội nghị này là nền tảng trao đổi quan trọng nhằm thúc đẩy ngành công nghiệp lithium của nước tôi từ một “quốc gia giàu tài nguyên” trở thành “cường quốc ngành công nghiệp lithium”. Nó được tổ chức bởi Hiệp hội Công nghiệp Muối Vô cơ Trung Quốc, được đồng tổ chức bởi các doanh nghiệp hàng đầu như Zangge Mining và Zangge Lithium Industry, và được đồng tổ chức bởi Chi nhánh Muối Lithium của Hiệp hội Công nghiệp Muối Vô cơ Trung Quốc và Viện Muối Thanh Hải của Viện Hàn lâm Khoa học Trung Quốc. Nó tập trung vào các chủ đề cốt lõi như giải thích chính sách của ngành lithium, đổi mới công nghệ và quản lý bảo vệ môi trường. Bài phát biểu của Cheng Bo của Suntrans có tiêu đề "Quay trở lại tính hợp lý và đánh giá lại giá trị - Cân bằng thấp và tái thiết cung cầu của thị trường Lithium Carbonate", mang đến sự phân tích thị trường chuyên nghiệp và phán đoán xu hướng cho ngành.
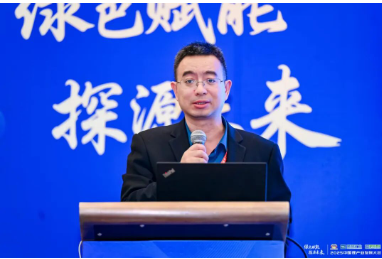
Cheng Bo, Phó Giám đốc Phòng Tư vấn Khai thác của Suntrans, có bài phát biểu đặc biệt tại Hội nghị Phát triển Công nghiệp Lithium Trung Quốc 2025
Để mở ra sức mạnh tổng hợp giữa bảo vệ môi trường công nghiệp và ngành năng lượng mới, vào ngày 20 tháng 11, "Hội nghị phát triển công nghiệp lithium Trung Quốc 2025" và "Hội nghị ứng dụng công nghiệp và đột phá công nghệ không xả nước thải công nghiệp năm 2025" do Trung tâm tư vấn năng lượng Pan-Earth Bắc Kinh, Hiệp hội công nghiệp muối vô cơ Trung Quốc và Hiệp hội sử dụng và chế biến than Trung Quốc đồng tài trợ đã được ra mắt đồng thời tại Khách sạn Howard Johnson Jimei Lake ở Hạ Môn. Với chủ đề "Trao quyền xanh, khám phá tương lai", hội nghị có mối liên kết chặt chẽ và tạo động lực mạnh mẽ cho quá trình nâng cấp xanh của ngành công nghiệp nước tôi và phát triển chất lượng cao của ngành pin lithium.
Hội nghị này quy tụ các vị khách quan trọng từ chính phủ, doanh nghiệp và giới nghiên cứu. Ở cấp chính phủ và hiệp hội ngành, các chuyên gia chính sách như Yuan Longhua, nguyên phó giám đốc Cục Nguyên liệu thô của Bộ Công nghiệp và Công nghệ thông tin, và Wang Jian, nguyên phó giám đốc Cục Đánh giá Tác động Môi trường của Bộ Sinh thái và Môi trường, đã tham dự cuộc họp. Wang Xiaofeng, Chủ tịch Hiệp hội Công nghiệp muối vô cơ Trung Quốc và Zheng Shili, Chủ tịch ngành công nghiệp muối lithium, điều phối và chủ trì cuộc họp; lĩnh vực nghiên cứu khoa học bao gồm Viện Hồ Muối Thanh Hải thuộc Viện Hàn lâm Khoa học Trung Quốc, Cơ quan Bảo vệ Môi trường Trung Quốc Các học giả hàng đầu từ Viện Khoa học Môi trường, Đại học Trung Nam và các tổ chức khác; về phía doanh nghiệp, công ty cũng đã tập hợp đội ngũ quản lý cấp cao từ các công ty chủ chốt trong toàn bộ chuỗi công nghiệp lithium như Zangge Mining, Zijin Mining, Tianqi Lithium và Xinwangda. Trong số đó, gần 30 công ty cốt lõi đã xác nhận tham gia cuộc họp kín, bao gồm nhiều phân khu như phát triển hồ muối, sản xuất muối lithium và sản xuất pin. Ngoài ra, các tổ chức dịch vụ hỗ trợ ngành như Beijing Suntrans cũng cử chuyên gia tham gia phiên phân tích ngành.
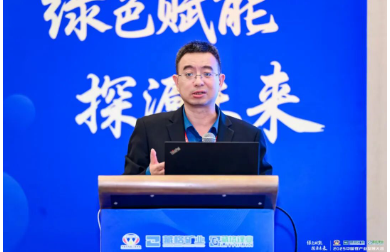
Trong số đó, Cheng Bo, phó giám đốc kiêm nhà phân tích cấp cao của Phòng Tư vấn Khai thác của Suntrans, đã tham dự hội nghị với tư cách là đại diện và có bài phát biểu đặc biệt trong chương trình nghị sự công khai của hội nghị. Bài phát biểu của ông có tựa đề "Trở lại tính hợp lý và đánh giá lại giá trị - Cân bằng thấp và tái thiết cung cầu của thị trường Lithium Carbonate". Nó sẽ tập trung vào các vấn đề cốt lõi của thị trường lithium cacbonat hiện tại và cung cấp những hiểu biết chuyên môn để phát triển ngành.
Cheng Bo của Suntrans tin rằng thị trường lithium cacbonat đã hoàn thành một chu kỳ giá dữ dội trong những năm gần đây và hiện đang ở điểm đánh giá lại giá trị quan trọng. Nhìn lại lịch sử thị trường, giá lithium cacbonat đã vận hành ổn định trong khoảng 100.000-200.000 nhân dân tệ/tấn từ năm 2017 đến năm 2018. Sẽ có sự đột biến mạnh mẽ vào năm 2021-2022. Giá từng đạt mức cao 600.000 nhân dân tệ/tấn, nhưng hiện tại nó tiếp tục dao động dưới 100.000 nhân dân tệ/tấn. Sự thay đổi thăng trầm này không chỉ phản ánh trực quan những biến động về cung cầu mà còn bộc lộ những quy luật cố hữu của sự phát triển công nghiệp từ thịnh vượng phi lý đến lợi nhuận hợp lý. Sau khi thị trường điều chỉnh mạnh mẽ, những người tham gia trong ngành cần phải từ bỏ sự can thiệp của biến động giá ngắn hạn và kiểm tra lại logic cơ bản, định vị giá trị và xu hướng tương lai của thị trường lithium cacbonat từ góc độ hợp lý, và đây cũng là điểm khởi đầu cốt lõi để phân tích tài liệu.
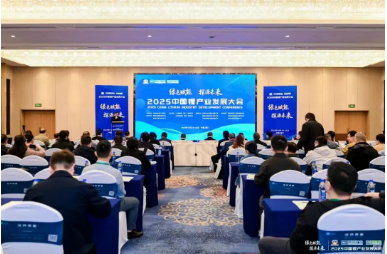
Địa điểm họp Hội nghị Phát triển Công nghiệp Lithium Trung Quốc 2025
Sự trở lại hợp lý của chu kỳ giá là đặc điểm quan trọng nhất của thị trường lithium cacbonat hiện nay. Quá trình này về cơ bản là việc thị trường tái định vị giá trị của nguồn tài nguyên lithium. Sự tăng giá từ năm 2021 đến năm 2022 không hoàn toàn do cung cầu tự nhiên của thị trường thúc đẩy. Các công ty khai thác lithium của Úc đã đóng vai trò dẫn dắt quan trọng trên thị trường thông qua mô hình đấu giá kiểm soát giá cả và khối lượng. Lấy lithium cô đặc Pilbara (loại cơ bản) làm ví dụ, giá đấu giá của nó đã tăng từ 1.250 USD/tấn vào tháng 7 năm 2021 lên 7.805 USD/tấn vào tháng 11 năm 2022. Mức tăng bất hợp lý này không tính đến chi phí và nhu cầu thực tế đã tiềm ẩn những nguy cơ tiềm ẩn cho những đợt điều chỉnh giá mạnh sau đó.
Bắt đầu từ tháng 12 năm 2022, giá lithium cacbonat đã bắt đầu xu hướng giảm nhanh chóng. Sự điều chỉnh này không phải ngẫu nhiên mà là sự tự điều chỉnh của cơ chế thị trường. Giá lithium hiện tại đang hoạt động dưới 100.000 nhân dân tệ/tấn, đánh dấu việc thị trường tạm biệt giai đoạn bong bóng trước đó và bước vào giai đoạn đánh giá lại giá trị. Mức giá này phù hợp hơn với chi phí sản xuất thực tế và tỷ suất lợi nhuận hợp lý của tài nguyên lithium, giúp hạn chế sự thúc đẩy mở rộng mù quáng trong ngành, thúc đẩy ngành chuyển từ "cuồng tín về giá" sang "phát triển hợp lý" và đặt nền tảng cho hoạt động ổn định và lành mạnh lâu dài của ngành.
Cheng Bo của Suntrans tin rằng phía cung đang thể hiện một tình huống phức tạp cùng tồn tại giữa tăng trưởng tổng thể và mâu thuẫn về cơ cấu, và ngành đang dần chuyển từ giai đoạn tăng trưởng tốc độ cao sang giai đoạn phát triển trưởng thành. Đánh giá từ dữ liệu sản xuất, sản lượng muối lithium cơ bản của Trung Quốc luôn duy trì mức tăng trưởng hai con số, nhưng tốc độ tăng trưởng đã chậm lại đáng kể. Trong nửa đầu năm 2025, tốc độ tăng trưởng giảm xuống còn 14,5%, thấp hơn nhiều so với mức bình quân hàng năm hơn 30% trong 4 năm qua. Sự thay đổi này cho thấy rõ ràng rằng khi cơ sở sản xuất tiếp tục mở rộng, giai đoạn tăng trưởng tốc độ cực cao của ngành công nghiệp lithium cacbonat sắp kết thúc và việc mở rộng năng lực sản xuất bắt đầu trở nên hợp lý hơn.
Tuy nhiên, những mâu thuẫn về mặt cơ cấu ở phía cung ngày càng trở nên nổi bật. Một mặt, sản xuất tiếp tục tăng trưởng, mặt khác còn thiếu hiệu quả sử dụng năng lực nghiêm trọng, khác xa mức vận hành an toàn 80% phổ biến trong lĩnh vực công nghiệp. Nguyên nhân cốt lõi của mâu thuẫn này nằm ở việc sớm đầu tư quá mức và mở rộng công suất một cách mù quáng do lợi nhuận cao trong ngành. Sự tồn tại của một lượng lớn năng lực sản xuất kém hiệu quả không chỉ gây lãng phí tài nguyên mà còn làm trầm trọng thêm tình trạng mất cân đối cung cầu thị trường, cho thấy quá trình hội nhập ngành và loại bỏ năng lực sản xuất lạc hậu là tất yếu.
Về cơ cấu sản phẩm, tỷ lệ sản xuất lithium cacbonat và lithium hydroxit đã dần thay đổi từ 60:40 trước đây thành 65:35. Sự thay đổi này phản ánh chính xác sự điều chỉnh của cơ cấu nhu cầu hạ nguồn. Với sự gia tăng nhanh chóng của thị trường lưu trữ năng lượng, nhu cầu về pin lithium iron phosphate với độ an toàn tốt hơn và hiệu quả chi phí đã tăng lên. Là nguyên liệu thô cốt lõi của pin lithium sắt photphat, lithium cacbonat có nhu cầu thị trường mạnh mẽ, từ đó thúc đẩy quá trình tối ưu hóa liên tục cơ cấu sản phẩm.
Nhu cầu đang trải qua một sự chuyển đổi lớn về động lực tăng trưởng, từ phương tiện sử dụng năng lượng mới sử dụng một lần sang mô hình phương tiện sử dụng năng lượng mới dẫn động hai bánh và lưu trữ năng lượng. Ngành công nghiệp xe năng lượng mới từ lâu đã là lực lượng hỗ trợ cốt lõi cho nhu cầu lithium. Doanh số bán xe sử dụng năng lượng mới sẽ đạt 12,866 triệu chiếc vào năm 2024, với tỷ lệ thâm nhập cao tới 40,9%. Từ tháng 1 đến tháng 10 năm 2025, tỷ lệ thâm nhập đạt gần 50%. Tuy nhiên, điều đáng chú ý là tốc độ tăng trưởng của ngành công nghiệp xe sử dụng năng lượng mới sẽ giảm dần xuống dưới 20% và tác động thúc đẩy của nó đối với nhu cầu lithium sẽ chuyển từ tăng trưởng bùng nổ trong quá khứ sang tăng trưởng ổn định.
Thị trường lưu trữ năng lượng đang nổi lên như một động lực tăng trưởng mới cho nhu cầu lithium. Với sự phát triển nhanh chóng của năng lượng tái tạo, tỷ trọng công suất lắp đặt điện gió và mặt trời đã đạt 42% vào năm 2024 và tiếp tục tăng lên 45,96% từ tháng 1 đến tháng 9 năm 2025, lần đầu tiên vượt tỷ trọng nhiệt điện 5,5 điểm phần trăm. Tính không liên tục và không ổn định của việc sản xuất năng lượng gió và mặt trời đã tạo ra nhu cầu phân phối và lưu trữ cứng nhắc, mở ra một thị trường rộng lớn cho việc lưu trữ năng lượng bằng pin lithium. Trong số đó, nhu cầu về pin lithium iron phosphate với hiệu suất an toàn cao hơn tiếp tục tăng, điều này sẽ thống trị lĩnh vực lưu trữ năng lượng trong thời gian dài và trở thành động lực cốt lõi cho sự tăng trưởng nhu cầu lithium cacbonat. Mô hình nhu cầu xe hai bánh này sẽ hỗ trợ tăng trưởng ổn định và bền vững hơn cho thị trường lithium cacbonat.
Ngành công nghiệp lithium cacbonat đang trải qua quá trình tái cơ cấu mạnh mẽ và khả năng cạnh tranh của doanh nghiệp cũng đang được xác định lại trong quá trình này. Sự kết thúc của “kỷ nguyên lợi nhuận khổng lồ” đã buộc ngành phải chuyển đổi. Trong nửa đầu năm 2025, tổng doanh thu từ hợp chất lithium của 14 công ty muối lithium cơ bản lớn chỉ là 18,135 tỷ nhân dân tệ, chỉ bằng 40% so với cùng kỳ năm 2024 và tỷ suất lợi nhuận gộp toàn diện giảm xuống 11,5%. Doanh thu và lợi nhuận sụt giảm mạnh đánh dấu ngành chia tay giai đoạn lợi nhuận cao trước đó. Doanh nghiệp phải từ bỏ mô hình phát triển chiều rộng và suy nghĩ lại con đường xây dựng năng lực cạnh tranh cốt lõi.
Việc bố trí nguồn lực đã trở thành chìa khóa để doanh nghiệp chống lại rủi ro thị trường. Trong môi trường thị trường giá thấp, các công ty có nguồn lực chất lượng cao thể hiện khả năng chống lại rủi ro mạnh mẽ hơn. Tianqi Lithium dựa vào lợi thế về tài nguyên của mỏ lithium Greenbush và tỷ suất lợi nhuận gộp của nó cao hơn đáng kể so với mức trung bình của ngành; Cổ phiếu Salt Lake dựa vào nguồn tài nguyên hồ muối chi phí thấp để duy trì khả năng sinh lời cao trong thời kỳ giá giảm. Ngược lại, những công ty thiếu sự đảm bảo về nguồn lực ổn định và dựa vào việc mua nguyên liệu thô từ bên ngoài sẽ phải đối mặt với áp lực hoạt động rất lớn và thậm chí có nguy cơ bị loại khỏi thị trường.
Xu hướng tăng cường tập trung công nghiệp ngày càng trở nên rõ ràng, hội nhập công nghiệp ngày càng nhanh. Zijin Mining đang tích cực tích hợp các nguồn tài nguyên hồ muối chất lượng cao bằng cách mua lại vốn cổ phần của Zangge Mining và các nguồn tài nguyên lithium khác; việc thành lập Tập đoàn Hồ muối Trung Quốc sẽ thúc đẩy sự phát triển chuyên sâu và quy mô lớn tài nguyên hồ muối trên cao nguyên Thanh Hải-Tây Tạng; các công ty hàng đầu như Ganfeng Lithium Industry cũng đã xây dựng kế hoạch mở rộng năng lực sản xuất khổng lồ. Những biện pháp này không chỉ giúp tối ưu hóa bố trí công nghiệp và loại bỏ năng lực sản xuất kém hiệu quả mà còn cải thiện khả năng chống rủi ro tổng thể của ngành và khả năng cạnh tranh quốc tế.
Cheng Bo của Suntrans cho biết, trong bối cảnh toàn cầu hóa, bối cảnh cạnh tranh quốc tế của thị trường lithium cacbonat đang có những thay đổi sâu sắc và các công ty Trung Quốc đang phải đối mặt với những cơ hội và thách thức mới. Khu vực “Tam giác lithium” ở Mỹ Latinh đã trở thành tâm điểm cạnh tranh mới trong ngành công nghiệp lithium toàn cầu với nguồn tài nguyên lithium hồ muối phong phú. Trong số đó, Argentina có thể dần dần giải phóng gần 400.000 tấn công suất sản xuất tương đương lithium cacbonat từ năm 2023 đến năm 2027. Sự gia tăng này sẽ có tác động đáng kể đến mô hình cung cầu toàn cầu và định hình lại bản đồ cung cấp tài nguyên lithium toàn cầu.
Các công ty Trung Quốc đang tích cực tham gia vào việc bố trí nguồn tài nguyên lithium toàn cầu. Tuy nhiên, xét từ cơ cấu sở hữu của dự án Argentina, tỷ lệ năng lực sản xuất vốn cổ phần của các công ty do Trung Quốc tài trợ tương đối thấp và tiếng nói của họ trong chuỗi giá trị toàn cầu cần phải được cải thiện. Điều này đòi hỏi các doanh nghiệp Trung Quốc phải đẩy nhanh việc nâng cao năng lực hoạt động quốc tế và phấn đấu đạt được vị thế thuận lợi hơn trong phát triển nguồn lực toàn cầu thông qua xuất khẩu công nghệ, hợp tác vốn và các phương thức khác. Đồng thời, mô hình nhập khẩu spodumene cũng có những thay đổi đáng kể, từ "một công ty do Úc thống trị" trước đây sang mô hình đa dạng "chủ yếu là Úc, được bổ sung bởi Châu Phi". Từ tháng 1 đến tháng 9 năm 2025, lượng nhập khẩu từ Châu Phi sẽ đạt khoảng 2,4 triệu tấn, tăng đáng kể. Việc đa dạng hóa nguồn nhập khẩu này giúp giảm thiểu rủi ro chuỗi cung ứng một cách hiệu quả và tăng cường an ninh chuỗi cung ứng cho ngành công nghiệp lithium của Trung Quốc.
Những thay đổi trong môi trường chính sách đã thiết lập các tiêu chuẩn phát triển mới cho ngành công nghiệp lithium cacbonat, đồng thời các hoạt động tuân thủ và phát triển xanh đã trở thành điều kiện tiên quyết cơ bản cho sự tồn tại của doanh nghiệp. Việc chính thức triển khai Luật Tài nguyên khoáng sản mới đánh dấu việc giám sát ngành đã bước vào một giai đoạn tiêu chuẩn hóa và hoàn thiện mới. Chính sách này không chỉ thắt chặt việc quản lý đất gốm có chứa lithium mà còn tăng cường giám sát việc phát triển nước muối hồ muối, nêu bật sự chú trọng của đất nước vào việc phát triển hợp lý tài nguyên lithium và bảo vệ môi trường sinh thái.
Ở cấp địa phương, Yichun, Jiangxi và các nơi khác đang đẩy mạnh việc "sửa tên" các mỏ. Tám quyền khoáng sản cần được điều chỉnh thành "mỏ lithium" có sự tham gia của các công ty hàng đầu trong ngành như CATL và Guoxuan High-Tech. Động thái này thể hiện sự nghiêm túc trong việc thực thi chính sách và yêu cầu các công ty phải chủ động thích ứng với các yêu cầu pháp lý mới cũng như chuẩn hóa các hành vi quản lý quyền khoáng sản và khai thác. Dưới sự hướng dẫn của chính sách, hoạt động tuân thủ và phát triển xanh không còn là “điểm cộng” mà là “ngưỡng cửa” để doanh nghiệp gia nhập ngành và phát triển bền vững. Chỉ khi đáp ứng các tiêu chuẩn về bảo vệ môi trường, an toàn và sử dụng toàn diện tài nguyên thì doanh nghiệp mới có được chỗ đứng trong ngành.
Cheng Bo của Suntrans cho biết, trước mô hình thị trường mới, các công ty lithium cacbonat phải khám phá những con đường phát triển chất lượng cao và xây dựng các mô hình tạo ra giá trị mới để có thể bất khả chiến bại trong cuộc cạnh tranh khốc liệt. Trong môi trường giá rẻ hiện nay, kiểm soát chi phí đã trở thành năng lực cạnh tranh cốt lõi của doanh nghiệp. Lợi thế về chi phí của việc khai thác lithium từ các hồ muối càng được nhấn mạnh hơn trong thời kỳ giá giảm. Các công ty như Zangge Mining và Tibetan Mining đã duy trì tỷ suất lợi nhuận gộp tốt nhờ dựa vào lợi thế chi phí của tài nguyên hồ muối. Trong tương lai, các công ty cần mở rộng kinh nghiệm kiểm soát chi phí trong nước sang thị trường quốc tế và củng cố hơn nữa lợi thế về chi phí bằng cách tham gia hợp tác năng lực sản xuất toàn cầu.
Tầm quan trọng của việc tích hợp và phối hợp chuỗi công nghiệp ngày càng trở nên nổi bật. Tập đoàn Minmetals đã đạt được sự phát triển phối hợp nhiều nguồn tài nguyên như lithium, niken và coban thông qua việc sáp nhập cổ phiếu Salt Lake; Huayou Cobalt đã dần mở rộng từ kinh doanh coban và đồng sang lĩnh vực niken và lithium, xây dựng cơ cấu kinh doanh đa dạng. Mô hình phát triển hội nhập theo chiều dọc và đa dạng hóa kinh doanh này có thể phân tán rủi ro một cách hiệu quả và nâng cao khả năng chống chu kỳ của công ty. Ngoài ra, đổi mới công nghệ là chìa khóa để doanh nghiệp tạo ra giá trị. Cho dù đó là nâng cao việc sử dụng năng lực, tối ưu hóa quy trình sản xuất, thúc đẩy sử dụng toàn diện các nguồn tài nguyên hay phát triển các sản phẩm mới có giá trị gia tăng cao, thì không thể tách rời sự hỗ trợ của đổi mới công nghệ. Trong tương lai, đổi mới công nghệ sẽ trở thành yếu tố cốt lõi để doanh nghiệp nới rộng khoảng cách, xây dựng năng lực cạnh tranh cốt lõi.
Cheng Bo của Suntrans cuối cùng đã chỉ ra rằng thị trường lithium cacbonat đang trải qua quá trình chuyển đổi sâu sắc từ định hướng giá sang định hướng giá trị. Môi trường giá thấp hiện nay không phải là biến động tạm thời của thị trường mà là biểu hiện tất yếu của việc ngành đang bước vào giai đoạn phát triển trưởng thành. Dự kiến trong 3 đến 5 năm tới, thị trường sẽ duy trì tình trạng dư cung hoặc mất cân đối cung cầu, giá cả khó có thể tái hiện thị trường “hoang dã” trước đó.
Trong bối cảnh này, doanh nghiệp cần định vị lại logic tạo ra giá trị của riêng mình: về mặt nguồn lực, phải tập trung làm chủ nguồn vốn sở hữu chi phí thấp và xây dựng nền tảng chi phí vững chắc; về phía sản xuất phải tiếp tục nâng cao hiệu quả hoạt động, giảm tổn thất; về mặt công nghệ, phải kiên trì đổi mới đột phá, nâng cao giá trị gia tăng của sản phẩm; về mặt quản lý, họ phải tăng cường hoạt động tuân thủ và tuân thủ hướng dẫn chính sách. Chỉ bằng cách thiết lập được lợi thế cạnh tranh vững chắc ở những khía cạnh này, các công ty mới có thể nổi bật trong quá trình tái cơ cấu ngành.
Mặc dù thị trường đang trong giai đoạn điều chỉnh nhưng không còn nghi ngờ gì nữa về giá trị lâu dài của lithium như một nguồn tài nguyên chiến lược quan trọng trong cuộc cách mạng năng lượng mới. Sự điều chỉnh của thị trường hiện nay là một quá trình cần thiết để ngành trưởng thành. Đây cũng là cơ hội quan trọng để loại bỏ năng lực sản xuất lạc hậu, nuôi dưỡng doanh nghiệp chất lượng cao. Thông qua tối ưu hóa phía cung, mở rộng phía cầu, nâng cấp công nghệ và bố trí quốc tế, ngành công nghiệp lithium cacbonat của Trung Quốc dự kiến sẽ đạt được sự phát triển chất lượng cao và đóng vai trò quan trọng hơn trong quá trình chuyển đổi năng lượng toàn cầu. Việc đánh giá lại này không phải là phủ nhận giá trị của ngành lithium mà là nỗ lực nhằm khám phá rõ ràng hơn giá trị lâu dài của nó và cuối cùng thúc đẩy ngành hướng tới con đường phát triển lành mạnh và bền vững hơn.
Giá trị của hội nghị này được thể hiện ở ba khía cạnh chính: thứ nhất, nó xây dựng kênh truyền tải chính sách để giúp các công ty nắm bắt chính xác định hướng ngành; thứ hai, thúc đẩy chuyển đổi công nghệ và thúc đẩy triển khai các công nghệ tiên tiến thông qua sự kết hợp giữa kết quả nghiên cứu khoa học và thực tiễn doanh nghiệp; thứ ba, nó cung cấp các giải pháp môi trường cho việc phát triển các hồ muối phía Tây nhằm giúp các ngành công nghiệp cân bằng giữa việc sử dụng tài nguyên và bảo vệ sinh thái. Nhìn chung, hội nghị, với phạm vi bao phủ toàn chuỗi và các tính năng giao tiếp đa chiều, đã tạo động lực mạnh mẽ cho quá trình chuyển đổi ngành công nghiệp lithium của nước tôi từ một “quốc gia giàu tài nguyên” thành một “cường quốc công nghiệp”.
Đối với Suntrans, hội nghị này là một buổi giới thiệu quan trọng về năng lực dịch vụ ngành của công ty. Bài phát biểu đặc biệt của Cheng Bo và sự tham gia sâu của công ty đã truyền tải đến toàn ngành sức mạnh chuyên môn của Suntrans trong lĩnh vực tư vấn khai thác mỏ và phân tích thị trường, phá vỡ ranh giới nhận thức của các cơ quan dịch vụ dịch thuật truyền thống và nêu bật lợi thế dịch vụ tổng hợp của công ty là "dịch thuật + tư vấn". Tận dụng hiệu quả tổng hợp tài nguyên của hội nghị, Suntrans đã đặt nền móng cho việc mở rộng các dịch vụ toàn chuỗi trong ngành công nghiệp lithium sau này. Đồng thời, sự xuất hiện của nó như một chuẩn mực cho các dịch vụ hỗ trợ trong ngành đã nâng cao hơn nữa nhận thức và tầm ảnh hưởng về thương hiệu của công ty trong lĩnh vực dịch vụ địa chất và khai thác mỏ, giúp công ty củng cố lợi thế cạnh tranh cốt lõi của mình trong các tuyến đường được phân khúc.
← Quay lại