北京太陽翻訳鉱業コンサルティング部の副部長であるチェン・ボー氏は、11月20日から21日まで福建省アモイで開催された2025年中国リチウム産業発展会議に招待され、特別講演を行った。この会議は、我が国のリチウム産業を「資源豊富な国」から「リチウム産業大国」へと促進するための重要な交流プラットフォームです。中国無機塩工業協会が主催し、ザンゲ鉱業やザンゲリチウム産業などの大手企業が共催し、中国無機塩工業協会リチウム塩支部と中国科学院青海塩湖研究所が共催する。リチウム産業政策の解釈、技術革新、環境保護ガバナンスなどの中心的なトピックに焦点を当てています。サンシャイン・トランスレーションのチェン・ボー氏の講演は「合理性への回帰と価値再評価 - 炭酸リチウム市場の低バランスと需給再構築」と題され、業界に専門的な市場分析とトレンド判断をもたらした。
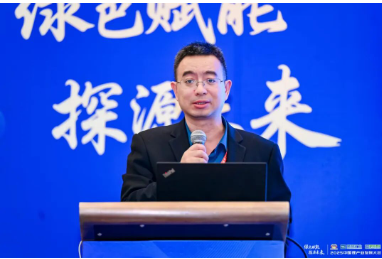
サンシャイン翻訳鉱業コンサルティング部副部長のチェン・ボー氏が、2025年中国リチウム産業発展会議で特別講演を行った。
産業環境保護と新エネルギー産業の相乗効果を切り開くため、11月20日、北京汎地球エネルギーコンサルティングセンター、中国無機塩工業協会、中国石炭加工利用協会が共催する「2025年中国リチウム産業発展会議」と「2025年産業廃水ゼロ排出技術ブレークスルー及び産業応用会議」が廈門市のハワードジョンソン集美湖ホテルで同時に開幕した。 「グリーン・エンパワーメント、未来の開拓」をテーマとするこの会議は、強いつながりを持っており、我が国産業のグリーン・アップグレードとリチウム電池産業の高品質な発展に強い勢いを注入しています。
このカンファレンスには、政府、企業、研究界からの重要なゲストが集まりました。政府および業界団体レベルでは、元工業情報化部原料局副部長の袁龍華氏や生態環境部環境影響評価部元副部長の王健氏などの政策専門家が会議に出席した。中国無機塩工業協会会長の王暁峰氏とリチウム塩産業支部会長の鄭世利氏が会議をコーディネートし、議長を務めた。科学研究分野には、中国科学院青海塩湖研究所、中国環境保護庁が含まれ、環境科学研究所、中南大学およびその他の機関のトップ学者が参加しました。企業側では、Zangge Mining、Zijin Mining、Tianqi Lithium、Xinwangdaなど、リチウム産業チェーン全体の主要企業から上級管理チームも集めている。このうち、非公開の会合だけでも30社近くの中核企業が参加を確認しており、塩湖開発、リチウム塩生産、電池製造などの多くの下位部門をカバーしている。さらに、北京陽光翻訳などの業界サポートサービス組織も専門家を派遣して業界分析セッションに参加させました。
このうち、サンシャイン・トランスレーション社鉱業コンサルティング部副部長兼シニアアナリストのチェン・ボー氏が代表として会議に出席し、会議の公開議題で特別講演を行った。講演タイトルは「合理性への回帰と価値再評価~炭酸リチウム市場の低バランスと需給再構築~」。現在の炭酸リチウム市場の中核問題に焦点を当て、業界の発展に向けた専門的な洞察を提供します。
Suntrans の Cheng Bo 氏は、炭酸リチウム市場は近年の激しい価格サイクルを終え、現在は価値再評価の重要な節目にあると考えています。市場の歴史を振り返ると、炭酸リチウムの価格は2017年から2018年にかけて10万~20万元/トンの範囲で安定して推移しており、2021年から2022年にかけて大幅な高騰が見込まれる。一時は60万元/トンの高値に近づいたが、現在は10万元/トンを下回る水準で推移している。この浮き沈みの変化は、需要と供給の変動を直観的に反映しているだけでなく、非合理的な繁栄から合理的な収益までの産業発展に固有の法則を明らかにしています。市場の劇的な調整後、業界関係者は短期的な価格変動の干渉を放棄し、炭酸リチウム市場の根底にあるロジック、価値の位置付け、将来の動向を合理的な観点から再検討することが緊急の必要性となっており、これは文書分析の中核となる出発点でもある。
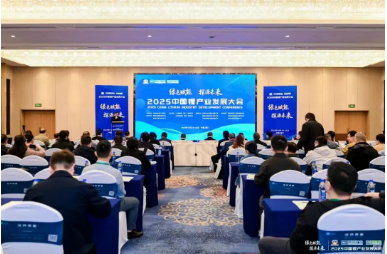
2025年中国リチウム産業発展会議の会場
価格サイクルの合理的な復帰は、現在の炭酸リチウム市場の最も重要な特徴です。このプロセスは本質的に、市場によるリチウム資源の価値の再配置です。 2021年から2022年にかけての価格高騰は、完全に市場の自然な需要と供給によって引き起こされているわけではありません。オーストラリアのリチウム鉱山会社は、価格と量を管理するオークションモデルを通じて市場で重要な指導的役割を果たしてきました。ピルバラリチウム精鉱(ベーシックグレード)を例にとると、そのオークション価格は2021年7月の1,250米ドル/トンから2022年11月の7,805米ドル/トンまで急騰した。コストや実際の需要から切り離されたこの不合理な値上げは、その後の急激な価格修正に対する隠れた危険をもたらしている。
2022年12月から、炭酸リチウムの価格は急速な下落チャネルを開始しました。この調整は偶然ではなく、市場メカニズムの自己修正です。現在のリチウム価格は10万元/トンを下回っており、市場は以前のバブル段階に別れを告げ、価値の再評価期に入っている。この価格水準は、リチウム資源の真の生産コストと合理的な利益率により一致しており、業界の盲目的な拡大の衝動を抑制するのに役立ち、業界の「価格狂信」から「合理的な発展」への移行を促進し、業界の長期的な健全で安定した運営の基礎を築きます。
Suntrans の Cheng Bo 氏は、供給側は全体的な成長と構造的矛盾が共存する複雑な状況を示しており、業界は急速な成長から成熟した発展期に徐々に移行しつつあると考えています。生産データから判断すると、中国の基礎リチウム塩生産量は常に2桁の成長を維持しているが、成長率は大幅に鈍化している。 2025年上半期の成長率は14.5%にまで低下したが、これは過去4年間の年平均30%以上の水準を大きく下回っている。この変化は、生産基盤の拡大が続く中、炭酸リチウム産業の超高速成長段階が終わりに近づき、生産能力拡大がより合理的になり始めていることを明確に示している。
しかし、供給側の構造的矛盾はますます顕著になってきています。一方で、生産は継続的に増加していますが、他方では、生産能力の利用率が深刻に不足しており、産業分野で一般的な 80% の安全操業レベルには程遠い状況です。この矛盾の根本原因は、業界における初期の過剰投資と高利益による盲目的な生産能力拡大にあります。非効率な生産能力が大量に存在することは、資源の浪費を引き起こすだけでなく、市場の需要と供給の不均衡を悪化させ、業界の統合と後進的な生産能力の廃止のプロセスが避けられないことを示しています。
製品構成としては、炭酸リチウムと水酸化リチウムの製造比率が従来の60:40から65:35へと徐々に変化してきています。この変化は、下流の需要構造の調整を正確に反映しています。エネルギー貯蔵市場の急速な発展に伴い、安全性とコストパフォーマンスに優れたリン酸鉄リチウム電池の需要が急増しています。リン酸鉄リチウム電池の中核原料として、炭酸リチウムには強い市場需要があり、そのため製品構造の継続的な最適化が促進されています。
需要は、新エネルギー車の単輪駆動から、新エネルギー車とエネルギー貯蔵の二輪駆動という新たなパターンへ、成長の勢いが大きく変わりつつあります。新エネルギー車産業は長年、リチウム需要の中核を担ってきました。新エネルギー車の販売台数は2024年に1286万6000台に達し、普及率は40.9%に達すると予想されている。 2025 年 1 月から 10 月までの普及率は 50% 近くになります。ただし、注目すべきは、新エネルギー車産業の成長率は徐々に20%を下回り、リチウム需要への牽引効果はこれまでの爆発的な成長から安定した成長へと移行するとみられる。
エネルギー貯蔵市場は、リチウム需要の新たな成長エンジンとして台頭しています。再生可能エネルギーの急速な発展により、風力と太陽光の設備容量の割合は2024年に42%に達し、2025年1月から9月にはさらに45.96%まで増加し、初めて火力発電の割合を5.5ポイント上回った。風力発電や太陽光発電の断続性と不安定性により、流通と貯蔵に対する厳しい需要が生まれ、リチウム電池エネルギー貯蔵のための巨大な市場空間が開かれています。中でも、より安全性能の高いリン酸鉄リチウム電池の需要は増え続けており、長期にわたってエネルギー貯蔵分野を支配し、炭酸リチウム需要成長の中核となる原動力となるだろう。この二輪駆動の需要パターンは、炭酸リチウム市場により安定した持続可能な成長をサポートします。
炭酸リチウム業界は劇的な再編を迎えており、その過程で企業の競争力も再定義されています。 「莫大な利益の時代」の終わりにより、業界は変革を迫られています。 2025年上半期、主要塩基性リチウム塩企業14社のリチウム化合物の総売上高は181億3,500万元にとどまり、2024年同期の40%にすぎず、総合粗利率は11.5%に低下した。売上高と利益の大幅な減少は、業界が以前の高収益段階に別れを告げたことを示している。企業は大規模な開発モデルを放棄し、核となる競争力を構築する道を再考する必要があります。
企業が市場リスクに対抗するにはリソースの配置が鍵となっています。低価格の市場環境では、高品質のリソースを有する企業がより強いリスク抵抗力を示します。 Tianqi Lithium は、Greenbush リチウム鉱山の資源の利点に依存しており、その粗利益率は業界平均よりも大幅に高くなっています。ソルトレーク株は、価格下落時にも高い収益性を維持するために、低コストの塩湖資源に依存している。対照的に、安定した資源の保証がなく、原材料の外部調達に依存している企業は、多大な経営プレッシャーに直面しており、市場から排除されるリスクにさえ直面しています。
産業の集中が進む傾向はますます顕著になり、産業の統合が加速しています。 Zijin Mining は、Zangge Mining の株式やその他のリチウム資源を取得することで、高品質の塩湖資源を積極的に統合しています。中国塩湖グループの設立は、青海チベット高原における塩湖資源の集中的かつ大規模な開発を促進する。甘豊リチウム工業などの大手企業も大規模な生産能力拡大計画を策定している。これらの措置は、産業レイアウトの最適化と非効率な生産能力の排除に役立つだけでなく、業界全体のリスク耐性と国際競争力の向上にも役立ちます。
SuntransのCheng Bo氏は、グローバリゼーションの文脈において、炭酸リチウム市場の国際競争環境は大きく変化しており、中国企業は新たな機会と課題に直面していると述べた。ラテンアメリカの「リチウム・トライアングル」地域は、豊富な塩湖リチウム資源により、世界のリチウム産業における競争の新たな焦点となっている。このうちアルゼンチンは、2023年から2027年にかけて炭酸リチウム換算で40万トン近い生産能力を段階的に解放する可能性がある。この増加は世界の需給パターンに大きな影響を与え、世界のリチウム資源の供給地図を再構築するだろう。
中国企業は世界のリチウム資源レイアウトに積極的に参加している。しかし、アルゼンチンのプロジェクトの所有構造から判断すると、中国資本企業の株式生産能力の割合は比較的低く、世界のバリューチェーンにおける彼らの発言力を向上させる必要がある。このため、中国企業は国際事業能力の向上を加速し、技術輸出や資本協力などを通じて世界資源開発においてより有利な立場を目指すことが求められている。同時に、スポジュメンの輸入パターンも、これまでの「オーストラリア一社独占」から「オーストラリア主体、アフリカが補完」という多様化へと大きく変化してきました。 2025年1月から9月までのアフリカからの輸入量は約240万トンと大幅に増加する。この輸入元の多様化により、サプライチェーンのリスクが効果的に軽減され、中国のリチウム産業のサプライチェーンの安全性が強化されます。
政策環境の変化により、炭酸リチウム産業には新たな発展基準が設定され、コンプライアンス業務とグリーン開発が企業存続の基本前提条件となっています。新しい鉱物資源法の正式施行は、業界の監督が標準化と洗練の新たな段階に入ったことを示しています。この政策は、リチウム含有セラミック土壌の管理を強化するだけでなく、塩湖塩水開発の監督も強化し、リチウム資源の合理的な開発と生態環境の保護を重視していることを強調している。
地方レベルでは宜春市や江西省などが鉱山の「名称の是正」を進めている。 「リチウム鉱山」に関して調整が必要な8つの鉱物権には、CATLやGuoxuan High-Techなどの業界大手企業が関与している。この動きは政策実施の真剣さを示しており、企業は新しい規制要件に積極的に適応し、鉱物権管理と採掘行動を標準化することが求められています。政策の指導のもと、コンプライアンス業務とグリーン開発はもはや「ボーナスポイント」ではなく、企業が業界に参入し持続可能な発展を達成するための「閾値」となっている。環境保護、安全性、資源の総合的利用の基準を満たすことによってのみ、企業は業界で足場を築くことができます。
サンシャイン・トランスレーションのチェン・ボー氏は、新たな市場パターンに直面して、炭酸リチウム企業は熾烈な競争で無敵を維持するために、高品質の開発経路を模索し、新たな価値創造モデルを構築する必要があると述べた。現在の低価格環境では、コスト管理が企業の競争力の核となっています。塩湖からのリチウム抽出のコスト上の利点は、価格下落の中でさらに強調されました。 Zangge Mining や Tibet Mining などの企業は、塩湖資源のコスト上の優位性に依存して良好な粗利益率を維持しています。将来的には、企業は国内のコスト管理の経験を国際市場に拡大し、世界的な生産能力協力に参加することでコスト上の優位性をさらに強化する必要があります。
産業チェーンの統合と相乗効果の重要性がますます顕著になってきています。 Minmetals Group は、ソルトレーク株式の統合を通じて、リチウム、ニッケル、コバルトなどの複数の資源の協調開発を達成しました。華友コバルトはコバルトと銅の事業からニッケルとリチウムの分野に徐々に拡大し、多角的な事業構造を構築しています。この垂直統合と事業多角化の発展モデルにより、リスクを効果的に分散し、企業の反景気循環能力を高めることができます。また、企業が価値創造を実現するには技術革新が鍵となります。設備稼働率の向上、生産プロセスの最適化、資源の総合的利用の促進、あるいは新たな高付加価値製品の開発など、技術革新の支援は切っても切れない関係にあります。将来的には、技術革新は企業が格差を拡大し、核となる競争力を構築するための中核要素となるでしょう。
Suntrans の Cheng Bo 氏は最後に、炭酸リチウム市場が価格主導型から価値主導型への大きな変革を迎えていると指摘しました。現在の低価格環境は一時的な市場変動ではなく、業界が成熟した発展段階に入ったことの本質的な現れです。今後 3 ~ 5 年間、市場は供給過剰または需要と供給のバランスが緩い状態が続き、価格が以前の「荒れた」市場を再現するのは困難になると予想されます。
これに関連して、企業は独自の価値創造ロジックを再配置する必要があります。リソース面では、低コストの株式リソースを習得し、強固なコスト基盤を構築することに重点を置く必要があります。生産側では、業務効率を改善し、損失を削減し続ける必要があります。技術面では、革新的なブレークスルーを継続し、製品の付加価値を高めなければなりません。経営側では、コンプライアンス業務を強化し、ポリシーガイダンスに準拠する必要があります。これらの側面で強固な競争優位性を確立することによってのみ、企業は業界再編において際立った存在となることができます。
市場は調整期にあるものの、新エネルギー革命における重要な戦略資源としてのリチウムの長期的価値に疑いの余地はありません。現在の市場調整は、業界が成熟するために必要なプロセスです。また、後進的な生産能力を解消し、高品質の企業を育成する重要な機会でもあります。供給側の最適化、需要側の拡大、技術のアップグレード、国際的な展開を通じて、中国の炭酸リチウム産業は高品質の発展を達成し、世界のエネルギー転換プロセスにおいてより重要な役割を果たすことが期待されている。この再評価はリチウム産業の価値を否定するものではなく、その長期的な価値をより明確に発見し、最終的にはリチウム産業をより健全で持続可能な発展の道に向けて推し進める試みです。
このカンファレンスの価値は 3 つの主要な側面に反映されています。1 つは、企業が業界の方向性を正確に把握できるようにするためのポリシー伝達チャネルを構築することです。第二に、科学研究の成果と企業慣行の組み合わせを通じて、技術変革を加速し、先進技術の導入を促進します。第三に、西部塩湖開発のための環境ソリューションを提供し、産業が資源利用と生態保護のバランスを取るのを支援します。全体的に見て、この会議は、フルチェーンの内容と多次元のコミュニケーション機能を備え、我が国のリチウム産業の「資源豊富な国」から「産業大国」への変革に強力な推進力を注入しました。
サンシャイントランスレーションにとって、このカンファレンスは同社の業界サービス能力を示す重要なショーケースです。 Cheng Bo氏の特別講演と同社の積極的な参加は、鉱業コンサルティングと市場分析の分野におけるSuntransの専門的な強みを業界全体に伝え、従来の翻訳サービス代理店の認識限界を打ち破り、同社の「翻訳+コンサルティング」という複合サービスの利点を強調した。カンファレンスのリソース集約効果を活用して、Suntrans はその後のリチウム業界におけるフルチェーン サービスの拡大の基礎を築きました。同時に、業界におけるサポートサービスのベンチマークとしての登場により、地質・採掘サービスの分野における同社のブランド認知度と影響力がさらに高まり、セグメント化されたトラックにおける中核となる競争上の優位性を強化するのに役立っている。
← 戻る