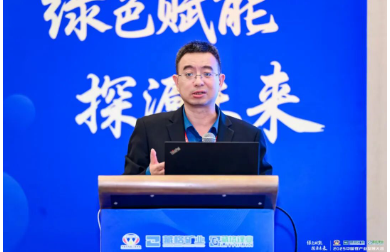
Beijing Sun Çeviri Madenciliği Danışmanlık Departmanı müdür yardımcısı Cheng Bo, 20-21 Kasım tarihleri arasında Xiamen, Fujian'da düzenlenen 2025 Çin Lityum Endüstrisi Geliştirme Konferansı'na özel bir konuşma yapmak üzere davet edildi. Bu konferans, ülkemin lityum endüstrisini "kaynak zengini bir ülke"den "lityum endüstrisi gücüne" dönüştürecek önemli bir değişim platformudur. Zangge Madencilik ve Zangge Lityum Endüstrisi gibi önde gelen işletmelerin ortaklaşa düzenlediği ve Çin İnorganik Tuz Endüstrisi Birliği Lityum Tuz Şubesi ve Çin Bilimler Akademisi Qinghai Tuz Gölü Enstitüsü tarafından ortaklaşa düzenlenen Çin İnorganik Tuz Endüstrisi Birliği'nin ev sahipliğinde gerçekleştiriliyor. Lityum endüstrisi politikasının yorumlanması, teknolojik yenilik ve çevre koruma yönetimi gibi temel konulara odaklanmaktadır. Suntrans'dan Cheng Bo'nun "Rasyonaliteye Dönüş ve Değer Yeniden Değerlemesi - Düşük Denge ve Lityum Karbonat Piyasasının Arz ve Talep Yeniden Yapılanması" başlıklı konuşması, sektöre profesyonel piyasa analizi ve trend muhakemesini getirdi.
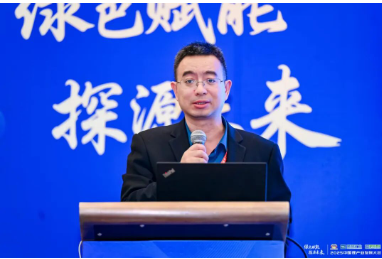
Suntrans Madencilik Danışmanlık Departmanı müdür yardımcısı Cheng Bo, 2025 Çin Lityum Endüstrisi Geliştirme Konferansı'nda özel bir konuşma yaptı
Endüstriyel çevre koruma ile yeni enerji endüstrisi arasındaki sinerjiyi açmak amacıyla, 20 Kasım'da, Pekin Pan-Earth Enerji Danışmanlık Merkezi, Çin İnorganik Tuz Endüstrisi Birliği ve Çin Kömür İşleme ve Kullanım Derneği'nin ortak sponsorluğunda düzenlenen "2025 Çin Lityum Endüstrisi Geliştirme Konferansı" ve "2025 Endüstriyel Atıksu Sıfır Deşarj Teknolojisi Atılım ve Endüstri Uygulama Konferansı" eş zamanlı olarak Xiamen'deki Howard Johnson Jimei Lake Otel'de başlatıldı. "Yeşil Güçlendirme, Geleceği Keşfetmek" temasıyla konferansın güçlü bir bağlantısı var ve ülkemin endüstrisinin çevre dostu olarak iyileştirilmesine ve lityum pil endüstrisinin yüksek kaliteli gelişimine güçlü bir ivme kazandırıyor.
Bu konferans hükümet, işletme ve araştırma çevrelerinden önemli konukları bir araya getirdi. Hükümet ve sektör birliği düzeyinde, Sanayi ve Bilgi Teknolojileri Bakanlığı Hammadde Departmanı eski müdür yardımcısı Yuan Longhua ve Ekoloji ve Çevre Bakanlığı Çevresel Etki Değerlendirmesi Dairesi eski müdür yardımcısı Wang Jian gibi politika uzmanları toplantıya katıldı. Toplantıyı Çin İnorganik Tuz Endüstrisi Birliği başkanı Wang Xiaofeng ve lityum tuzu endüstrisi şubesi başkanı Zheng Shili koordine etti ve başkanlık etti; bilimsel araştırma alanları Çin Bilimler Akademisi'nin Qinghai Tuz Gölü Enstitüsü'nü, Çin Çevre Koruma Ajansı'nı kapsıyordu Çevre Bilimleri Enstitüsü, Orta Güney Üniversitesi ve diğer kurumlardan en iyi akademisyenler; kurumsal tarafta ise Zangge Mining, Zijin Mining, Tianqi Lithium ve Xinwangda gibi lityum endüstrisi zincirinin tamamındaki önemli şirketlerin üst düzey yönetim ekiplerini bir araya getirdi. Bunların arasında 30'a yakın çekirdek şirket, tuz gölü geliştirme, lityum tuzu üretimi ve pil üretimi gibi birçok alt bölümü kapsayan, yalnızca kapalı kapılar ardında yapılan toplantıya katılımlarını doğruladı. Ayrıca Beijing Suntrans gibi sektörü destekleyen hizmet kuruluşları da sektör analiz oturumuna katılmaları için uzmanlar gönderdi.
Bunlar arasında, Suntrans Madencilik Danışmanlık Departmanı müdür yardımcısı ve kıdemli analisti Cheng Bo, konferansa temsilci olarak katıldı ve konferansın kamu gündeminde özel bir konuşma yaptı. Konuşmasının başlığı "Rasyonaliteye Dönüş ve Değer Yeniden Değerlemesi - Düşük Denge ve Lityum Karbonat Piyasasının Arz ve Talep Yeniden Yapılanması" idi. Mevcut lityum karbonat pazarının temel sorunlarına odaklanacak ve endüstrinin gelişimi için profesyonel bilgiler sunacak.
Suntrans'dan Cheng Bo, lityum karbonat piyasasının son yıllarda şiddetli bir fiyat döngüsünü tamamladığına ve şu anda kritik bir değer yeniden değerleme noktasında olduğuna inanıyor. Piyasa geçmişine baktığımızda, lityum karbonatın fiyatının 2017'den 2018'e kadar 100.000-200.000 yuan/ton aralığında istikrarlı bir şekilde çalıştığını görüyoruz. 2021-2022'de güçlü bir artış görülecek. Fiyat bir zamanlar 600.000 yuan/ton gibi yüksek bir seviyeye yaklaşmıştı ancak şimdi 100.000 yuan/tonun altında seyretmeye devam ediyor. Bu iniş ve çıkışlı değişim, yalnızca arz ve talepteki dalgalanmaların sezgisel bir yansıması değil, aynı zamanda irrasyonel refahtan rasyonel getiriye kadar endüstriyel gelişmenin doğasında var olan yasalarını da ortaya koyuyor. Dramatik piyasa ayarlamasının ardından, endüstri katılımcılarının kısa vadeli fiyat dalgalanmalarının müdahalesinden vazgeçmeleri ve lityum karbonat piyasasının temel mantığını, değer konumlandırmasını ve gelecekteki eğilimlerini rasyonel bir perspektiften yeniden incelemeleri acil bir ihtiyaç haline geldi ve bu aynı zamanda belgenin analizi için temel başlangıç noktasıdır.
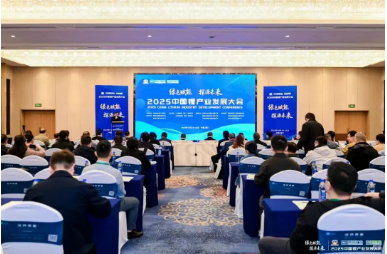
2025 Çin Lityum Endüstrisi Geliştirme Konferansı toplantı sitesi
Fiyat döngüsünün rasyonel dönüşü, mevcut lityum karbonat piyasasının en önemli özelliğidir. Bu süreç aslında piyasanın lityum kaynaklarının değerini yeniden konumlandırmasıdır. 2021'den 2022'ye kadar olan fiyat artışı tamamen piyasanın doğal arz ve talebinden kaynaklanmıyor. Avustralya lityum madenciliği şirketleri, fiyat ve hacim kontrolünün açık artırma modeli aracılığıyla piyasada önemli bir yol gösterici rol oynadı. Örnek olarak Pilbara lityum konsantresi (temel kalite) açık artırma fiyatı Temmuz 2021'deki 1.250 ABD Doları/ton'dan Kasım 2022'de 7.805 ABD Doları/tonuna yükseldi. Maliyetlerden ve fiili talepten bağımsız bu irrasyonel artış, daha sonraki keskin fiyat düzeltmeleri için gizli tehlikeler yarattı.
Aralık 2022'den itibaren lityum karbonatın fiyatı hızlı bir düşüş eğilimine girdi. Bu ayarlama tesadüfi değil, piyasa mekanizmasının kendi kendini düzeltmesidir. Mevcut lityum fiyatının 100.000 yuan/tonun altında seyretmesi, piyasanın önceki balon aşamasına veda ettiğini ve değer yeniden değerleme dönemine girdiğini işaret ediyor. Bu fiyat seviyesi, lityum kaynaklarının gerçek üretim maliyetleri ve makul kar marjları ile daha uyumlu olup, sektördeki kör genişleme dürtüsünün frenlenmesine yardımcı olur, sektörün "fiyat fanatizminden" "rasyonel kalkınmaya" geçişini teşvik eder ve sektörün uzun vadeli sağlıklı ve istikrarlı çalışmasının temelini oluşturur.
Suntrans'dan Cheng Bo, arz tarafının toplam büyüme ve yapısal çelişkilerin bir arada bulunduğu karmaşık bir durum gösterdiğine ve sektörün yavaş yavaş yüksek hızlı büyümeden olgun bir gelişme dönemine geçtiğine inanıyor. Üretim verilerine bakıldığında, Çin'in temel lityum tuzu üretimi her zaman çift haneli büyümeyi sürdürdü ancak büyüme hızı önemli ölçüde yavaşladı. 2025'in ilk yarısında büyüme oranı yüzde 14,5'e geriledi; bu oran, son dört yılda yüzde 30'un üzerinde olan yıllık ortalama seviyenin çok altında. Bu değişiklik, üretim tabanı genişlemeye devam ettikçe lityum karbonat endüstrisinin ultra yüksek hızlı büyüme aşamasının sona erdiğini ve üretim kapasitesi genişlemesinin daha rasyonel hale gelmeye başladığını açıkça göstermektedir.
Ancak arz tarafındaki yapısal çelişkiler giderek daha belirgin hale geldi. Bir yanda üretim artışı devam ediyor, diğer yanda endüstriyel alanda yaygın olan yüzde 80'lik güvenli çalışma seviyesinin çok uzağında ciddi bir kapasite kullanım eksikliği var. Bu çelişkinin temel nedeni, sektördeki yüksek kârların yol açtığı erken aşırı yatırım ve kör kapasite artışında yatmaktadır. Büyük miktarda verimsiz üretim kapasitesinin varlığı, kaynak israfına neden olmakla kalmayıp, aynı zamanda piyasa arz ve talep dengesizliğini de ağırlaştırarak, sanayi entegrasyonu ve geri üretim kapasitesinin ortadan kaldırılması sürecinin kaçınılmaz olacağına işaret etmektedir.
Ürün yapısı itibarıyla lityum karbonat ve lityum hidroksit üretim oranı geçmişte 60:40 iken kademeli olarak 65:35'e değişmiştir. Bu değişiklik, alt talep yapısındaki düzenlemeyi doğru bir şekilde yansıtmaktadır. Enerji depolama pazarının hızlı yükselişiyle birlikte, daha iyi güvenlik ve maliyet performansına sahip lityum demir fosfat pillere olan talep arttı. Lityum demir fosfat pillerin temel hammaddesi olan lityum karbonat, güçlü bir pazar talebine sahiptir ve bu da ürün yapısının sürekli optimizasyonunu destekler.
Talep, tek çekişli yeni enerji araçlarından yeni iki tekerlekten çekişli yeni enerji araçları ve enerji depolama modeline doğru büyüme ivmesinde büyük bir dönüşüm geçiriyor. Yeni enerjili araç endüstrisi uzun süredir lityum talebinin temel destekleyici gücü olmuştur. Yeni enerji araçlarının satışları 2024 yılında 12.866 milyon adede ulaşacak ve penetrasyon oranı %40,9'a kadar çıkacak. Ocak-Ekim 2025 arasında penetrasyon oranı %50'ye yakındır. Ancak yeni enerjili araç sektörünün büyüme oranının giderek yüzde 20'nin altına düşeceğini ve lityum talebi üzerindeki itici etkisinin geçmişteki patlayıcı büyümeden istikrarlı büyümeye doğru kayacağını belirtmekte fayda var.
Enerji depolama pazarı, lityum talebi için yeni bir büyüme motoru olarak ortaya çıkıyor. Yenilenebilir enerjinin hızla gelişmesiyle birlikte rüzgar ve güneş kurulu kapasitesinin payı 2024'te %42'ye ulaştı ve Ocak-Eylül 2025 arasında daha da yükselerek termal enerjinin payını ilk kez 5,5 puan aşarak %45,96'ya yükseldi. Rüzgar ve güneş enerjisi üretiminin kesintili ve istikrarsız olması, dağıtım ve depolama için katı bir talep yaratarak, lityum pil enerji depolaması için büyük bir pazar alanı açtı. Bunlar arasında, enerji depolama alanına uzun süre hakim olacak ve lityum karbonat talebinin büyümesinin temel itici gücü haline gelecek olan, daha yüksek güvenlik performansına sahip lityum demir fosfat pillere olan talep artmaya devam ediyor. Bu iki tekerlekten çekişli talep modeli, lityum karbonat pazarına daha istikrarlı ve sürdürülebilir bir büyüme desteği sağlayacak.
Lityum karbonat endüstrisi dramatik bir yeniden yapılanma sürecinden geçiyor ve kurumsal rekabet gücü de bu süreçte yeniden tanımlanıyor. "Büyük kar çağının" sonu, endüstriyi dönüşüme zorladı. 2025'in ilk yarısında, 14 büyük temel lityum tuzu şirketinin lityum bileşiklerinin toplam geliri yalnızca 18.135 milyar yuan oldu; bu, 2024'ün aynı dönemine göre yalnızca %40'tı ve kapsamlı brüt kar marjı %11,5'e düştü. Gelir ve kârlardaki keskin düşüş, sektörün bir önceki yüksek kâr aşamasına veda ettiğini gösteriyor. İşletmelerin kapsamlı geliştirme modelini terk etmesi ve temel rekabet gücünü oluşturmanın yolunu yeniden düşünmesi gerekiyor.
Kaynakların düzeni, işletmelerin piyasa risklerine direnmelerinin anahtarı haline geldi. Düşük fiyatlı bir pazar ortamında, yüksek kaliteli kaynaklara sahip şirketler, risklere karşı daha güçlü direnç gösterirler. Tianqi Lithium, Greenbush lityum madeninin kaynak avantajlarına güveniyor ve brüt kar marjı sektör ortalamasından önemli ölçüde yüksek; Salt Lake hisseleri, fiyat düşüşü sırasında güçlü kârlılığı sürdürmek için düşük maliyetli tuz gölü kaynaklarına güveniyor. Bunun tersine, istikrarlı kaynak garantilerinden yoksun olan ve dışarıdan hammadde tedarikine bağımlı olan şirketler, muazzam bir işletme baskısıyla karşı karşıya kalıyor ve hatta piyasadan elenme riskiyle karşı karşıya kalıyor.
Artan sanayi yoğunlaşması eğilimi giderek daha belirgin hale geliyor ve endüstriyel entegrasyon hızlanıyor. Zijin Mining, Zangge Mining'in ve diğer lityum kaynaklarının özsermayesini satın alarak yüksek kaliteli tuz gölü kaynaklarını aktif olarak entegre ediyor; Çin Tuz Gölü Grubu'nun kurulması, Qinghai-Tibet Platosu'ndaki tuz gölü kaynaklarının yoğun ve büyük ölçekli gelişimini teşvik edecek; Ganfeng Lithium Industry gibi önde gelen şirketler de büyük üretim kapasitesi genişletme planları formüle etti. Bu önlemler yalnızca endüstriyel düzeni optimize etmeye ve verimsiz üretim kapasitesini ortadan kaldırmaya yardımcı olmakla kalmıyor, aynı zamanda endüstrinin genel risk direncini ve uluslararası rekabet gücünü de artırıyor.
Suntrans'dan Cheng Bo, küreselleşme bağlamında lityum karbonat pazarının uluslararası rekabet ortamının köklü değişiklikler geçirdiğini ve Çinli şirketlerin yeni fırsatlar ve zorluklarla karşı karşıya olduğunu söyledi. Latin Amerika'daki “Lityum Üçgeni” bölgesi, zengin tuz gölü lityum kaynaklarıyla küresel lityum endüstrisinde rekabetin yeni odağı haline geldi. Bunlardan Arjantin'in 2023-2027 yılları arasında kademeli olarak yaklaşık 400.000 ton lityum karbonat eşdeğeri üretim kapasitesini devreye alması bekleniyor. Bu artış, küresel arz ve talep yapısını önemli ölçüde etkileyecek ve küresel lityum kaynaklarının arz haritasını yeniden şekillendirecek.
Çinli şirketler küresel lityum kaynağı düzenine aktif olarak katılıyor. Ancak Arjantin projesinin sahiplik yapısına bakıldığında, Çin tarafından finanse edilen şirketlerin öz sermaye üretim kapasitesinin oranı nispeten düşük ve küresel değer zincirindeki seslerinin iyileştirilmesi gerekiyor. Bu, Çinli işletmelerin uluslararası operasyon yeteneklerinin gelişimini hızlandırmasını ve teknoloji ihracatı, sermaye işbirliği ve diğer yöntemlerle küresel kaynak geliştirmede daha avantajlı bir konum elde etmek için çabalamasını gerektiriyor. Aynı zamanda, spodümen ithalat modeli de, geçmişteki "Avustralya'nın hakim olduğu tek şirket"ten, "çoğunlukla Avustralya, Afrika tarafından desteklenen" çeşitlendirilmiş bir modele doğru önemli değişikliklere uğradı. Ocak-Eylül 2025 döneminde Afrika'dan ithalat hacmi yaklaşık 2,4 milyon ton olacak ve bu da önemli bir artışa denk gelecek. İthalat kaynaklarının bu şekilde çeşitlendirilmesi, tedarik zinciri risklerini etkili bir şekilde azaltır ve Çin'in lityum endüstrisinin tedarik zinciri güvenliğini artırır.
Politika ortamındaki değişiklikler, lityum karbonat endüstrisi için yeni geliştirme normları oluşturdu ve uyumluluk operasyonları ve yeşil kalkınma, şirketlerin hayatta kalması için temel ön koşullar haline geldi. Yeni Maden Kaynakları Kanununun resmi olarak uygulanması, endüstri denetiminin yeni bir standardizasyon ve iyileştirme aşamasına girdiğini göstermektedir. Politika, yalnızca lityum içeren seramik toprağın yönetimini sıkılaştırmakla kalmıyor, aynı zamanda tuz gölü tuzlu su gelişiminin denetimini de güçlendirerek ülkenin lityum kaynaklarının rasyonel gelişimine ve ekolojik çevrenin korunmasına verdiği önemi vurguluyor.
Yerel düzeyde Yichun, Jiangxi ve diğer yerler madenlerin "isimlerinin düzeltilmesini" teşvik ediyor. "Lityum madenlerine" göre ayarlanması gereken sekiz maden hakkı, CATL ve Guoxuan High-Tech gibi sektörün önde gelen şirketlerini kapsıyor. Bu hamle, politika uygulamasının ciddiyetini gösteriyor ve şirketlerin yeni düzenleyici gerekliliklere proaktif bir şekilde uyum sağlamasını ve maden hakları yönetimini ve madencilik davranışlarını standartlaştırmasını gerektiriyor. Politikaların rehberliğinde, uyumluluk operasyonları ve yeşil kalkınma artık işletmelerin sektöre girmeleri ve sürdürülebilir kalkınmayı sağlamaları için "bonus puanlar" değil, "eşik" haline geliyor. İşletmeler yalnızca çevre koruma, güvenlik ve kaynakların kapsamlı kullanımı standartlarını karşılayarak sektörde bir yer edinebilir.
Suntrans'dan Cheng Bo, yeni pazar modeli karşısında, lityum karbonat şirketlerinin şiddetli rekabette yenilmez kalabilmek için yüksek kaliteli gelişim yollarını keşfetmesi ve yeni değer yaratma modelleri oluşturması gerektiğini söyledi. Mevcut düşük fiyat ortamında maliyet kontrolü, işletmelerin temel rekabet gücü haline gelmiştir. Tuz göllerinden lityum çıkarmanın maliyet avantajı, fiyat düşüşü sırasında daha da vurgulandı. Zangge Mining ve Tibet Mining gibi şirketler, tuz gölü kaynaklarının maliyet avantajlarına güvenerek iyi brüt kar marjlarını korudular. Gelecekte şirketlerin yurt içi maliyet kontrolü deneyimlerini uluslararası pazara genişletmeleri ve küresel üretim kapasitesi işbirliklerine katılarak maliyet avantajlarını daha da pekiştirmeleri gerekiyor.
Endüstriyel zincir entegrasyonunun ve sinerjinin önemi giderek daha fazla öne çıkıyor. Minmetals Group, Salt Lake hisselerinin entegrasyonu yoluyla lityum, nikel ve kobalt gibi birden fazla kaynağın koordineli bir şekilde geliştirilmesini sağladı; Huayou Cobalt, yavaş yavaş kobalt ve bakır işinden nikel ve lityum alanına doğru genişleyerek çeşitlendirilmiş bir iş yapısı oluşturdu. Dikey entegrasyon ve iş çeşitlendirmesinden oluşan bu geliştirme modeli, riskleri etkili bir şekilde dağıtabilir ve şirketin döngüsellik karşıtı yeteneklerini geliştirebilir. Ayrıca teknolojik yenilik, işletmelerin değer yaratmasının anahtarıdır. Kapasite kullanımının iyileştirilmesi, üretim süreçlerinin optimize edilmesi, kaynakların kapsamlı kullanımının teşvik edilmesi veya katma değeri yüksek yeni ürünlerin geliştirilmesi olsun, teknolojik inovasyonun desteğinden ayrılamaz. Gelecekte teknolojik yenilik, işletmelerin aradaki farkı genişletmesi ve temel rekabet gücünü oluşturması için temel bir unsur haline gelecektir.
Suntrans'dan Cheng Bo nihayet lityum karbonat pazarının fiyat odaklı olmaktan değer odaklı olmaya doğru derin bir dönüşüm geçirdiğine dikkat çekti. Mevcut düşük fiyat ortamı, geçici bir piyasa dalgalanması değil, endüstrinin olgun bir gelişme aşamasına girdiğinin önemli bir göstergesidir. Önümüzdeki 3 ila 5 yıl içinde piyasada arz fazlası veya arz-talep arasındaki gevşek dengenin devam etmesi ve fiyatların önceki "vahşi" piyasayı yeniden üretmesinin zor olması bekleniyor.
Bu bağlamda işletmelerin kendi değer yaratma mantıklarını yeniden konumlandırmaları gerekmektedir: Kaynak tarafında, düşük maliyetli öz sermaye kaynaklarına hakim olmaya ve sağlam bir maliyet temeli oluşturmaya odaklanmalılar; üretim tarafında ise operasyonel verimliliği artırmaya ve kayıpları azaltmaya devam etmeleri gerekiyor; teknoloji tarafında yenilikçi atılımlara devam etmeleri ve ürünlerin katma değerini artırmaları; yönetim tarafında ise uyum operasyonlarını güçlendirmeli ve politika rehberliğine uymalıdırlar. Şirketler ancak bu yönlerde sağlam rekabet avantajları oluşturarak sektördeki yeniden yapılanmada öne çıkabilirler.
Piyasa bir uyum sürecinde olmasına rağmen, yeni enerji devriminde önemli bir stratejik kaynak olarak lityumun uzun vadeli değeri konusunda hiçbir şüphe yoktur. Mevcut pazar düzenlemesi sektörün olgunlaşması için gerekli bir süreçtir. Geriye dönük üretim kapasitesinin ortadan kaldırılması ve kaliteli işletmelerin yetiştirilmesi için de önemli bir fırsattır. Arz tarafı optimizasyonu, talep tarafı genişleme, teknolojik iyileştirme ve uluslararası düzen yoluyla Çin'in lityum karbonat endüstrisinin yüksek kalitede gelişme sağlaması ve küresel enerji dönüşüm sürecinde daha önemli bir rol oynaması bekleniyor. Bu yeniden değerleme, lityum endüstrisinin değerinin inkar edilmesi değil, uzun vadeli değerini daha net bir şekilde keşfetme ve sonuçta endüstriyi daha sağlıklı ve daha sürdürülebilir bir kalkınma yoluna doğru itme girişimidir.
Bu konferansın değeri üç ana boyutta yansıtılmaktadır: birincisi, şirketlerin endüstri yönelimini doğru bir şekilde kavramalarına yardımcı olacak bir politika aktarım kanalı oluşturur; ikincisi, teknolojik dönüşümü hızlandırır ve bilimsel araştırma sonuçları ile kurumsal uygulamaların birleşimi yoluyla ileri teknolojilerin uygulanmasını teşvik eder; üçüncüsü, endüstrilerin kaynak kullanımı ve ekolojik korumayı dengelemesine yardımcı olmak amacıyla batıdaki tuz göllerinin geliştirilmesine yönelik çevresel çözümler sunmaktadır. Genel olarak konferans, tam zincir kapsamı ve çok boyutlu iletişim özellikleriyle ülkemin lityum endüstrisinin "kaynak zengini bir ülke"den "endüstriyel bir güce" dönüşümüne güçlü bir ivme kazandırdı.
Suntrans için bu konferans, şirketin sektördeki hizmet yeteneklerinin önemli bir vitrinidir. Cheng Bo'nun özel konuşması ve şirketin derinlemesine katılımı, Suntrans'ın madencilik danışmanlığı ve pazar analizi alanındaki profesyonel gücünü tüm sektöre aktardı, geleneksel çeviri hizmeti acentelerinin bilişsel sınırlarını kırdı ve şirketin "çeviri + danışmanlık" birleşik hizmet avantajlarını vurguladı. Konferansın kaynak toplama etkisinden yararlanan Suntrans, lityum endüstrisindeki tam zincirli hizmetlerin daha sonra genişletilmesinin temelini attı. Aynı zamanda, sektördeki destekleyici hizmetler için bir referans noktası olarak ortaya çıkması, şirketin marka bilinirliğini ve jeoloji ve madencilik hizmetleri alanındaki nüfuzunu daha da arttırarak, segmentlere ayrılmış hatlardaki temel rekabet avantajlarını güçlendirmesine yardımcı oldu.
← Geri