Cheng Bo, subdirector del Departamento de Consultoría Minera de Beijing Sun Translation, fue invitado a pronunciar un discurso especial en la Conferencia de Desarrollo de la Industria del Litio de China 2025 celebrada en Xiamen, Fujian, del 20 al 21 de noviembre. Esta conferencia es una plataforma de intercambio clave para promover la industria del litio de mi país de un "país rico en recursos" a una "potencia de la industria del litio". Está organizado por la Asociación de la Industria de la Sal Inorgánica de China, coorganizado por empresas líderes como Zangge Mining y Zangge Lithium Industry, y coorganizado por la Rama de Sal de Litio de la Asociación de la Industria de la Sal Inorgánica de China y el Instituto del Lago Salado de Qinghai de la Academia de Ciencias de China. Se centra en temas centrales como la interpretación de las políticas de la industria del litio, la innovación tecnológica y la gobernanza de la protección ambiental. El discurso de Cheng Bo de Suntrans se tituló "Regreso a la racionalidad y la revaluación del valor: equilibrio bajo y reconstrucción de la oferta y la demanda del mercado de carbonato de litio", brindando análisis de mercado profesionales y juicios de tendencias a la industria.
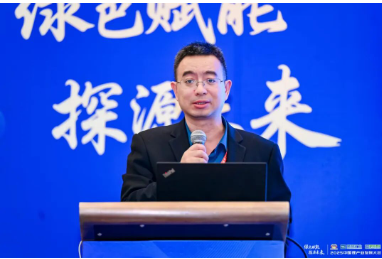
Cheng Bo, subdirector del Departamento de Consultoría Minera de Suntrans, pronunció un discurso especial en la Conferencia de Desarrollo de la Industria del Litio de China 2025
Con el fin de abrir la sinergia entre la protección ambiental industrial y la nueva industria energética, el 20 de noviembre, se lanzaron simultáneamente en el Howard Johnson Jimei Lake Hotel en Xiamen la "Conferencia de Desarrollo de la Industria del Litio de China 2025" y la "Conferencia de Aplicación Industrial y Avances de Tecnología de Descarga Cero de Aguas Residuales Industriales 2025", copatrocinadas por el Centro de Consultoría de Energía Pan-Earth de Beijing, la Asociación de la Industria de Sal Inorgánica de China y la Asociación de Procesamiento y Utilización de Carbón de China. Con el tema "Empoderamiento ecológico, exploración del futuro", la conferencia tiene un fuerte vínculo e inyecta un fuerte impulso a la modernización ecológica de la industria de mi país y al desarrollo de alta calidad de la industria de las baterías de litio.
Esta conferencia reunió a importantes invitados de los círculos gubernamentales, empresariales y de investigación. A nivel gubernamental y de asociaciones industriales, asistieron a la reunión expertos en políticas como Yuan Longhua, ex subdirector del Departamento de Materias Primas del Ministerio de Industria y Tecnología de la Información, y Wang Jian, ex subdirector del Departamento de Evaluación de Impacto Ambiental del Ministerio de Ecología y Medio Ambiente. Wang Xiaofeng, presidente de la Asociación de la Industria de la Sal Inorgánica de China, y Zheng Shili, presidente de la rama de la industria de la sal de litio, coordinaron y presidieron la reunión; las áreas de investigación científica cubrieron el Instituto Qinghai Salt Lake de la Academia de Ciencias de China, la Agencia de Protección Ambiental de China. Académicos destacados del Instituto de Ciencias Ambientales, la Universidad Central Sur y otras instituciones; En el lado corporativo, también ha reunido equipos de alta dirección de empresas clave en toda la cadena de la industria del litio, como Zangge Mining, Zijin Mining, Tianqi Lithium y Xinwangda. Entre ellas, casi 30 empresas principales confirmaron su participación sólo en la reunión a puerta cerrada, cubriendo muchas subdivisiones como el desarrollo de lagos salados, la producción de sal de litio y la fabricación de baterías. Además, organizaciones de servicios de apoyo a la industria, como Beijing Suntrans, también enviaron expertos para participar en la sesión de análisis de la industria.
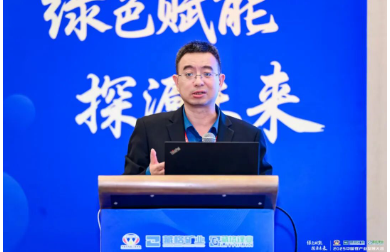
Entre ellos, Cheng Bo, subdirector y analista senior del Departamento de Consultoría Minera de Suntrans, asistió a la conferencia como representante y pronunció un discurso especial en la agenda pública de la conferencia. Su discurso se tituló "Regreso a la racionalidad y revalorización del valor: equilibrio bajo y reconstrucción de la oferta y la demanda del mercado de carbonato de litio". Se centrará en los problemas centrales del mercado actual del carbonato de litio y proporcionará conocimientos profesionales para el desarrollo de la industria.
Cheng Bo, de Suntrans, cree que el mercado del carbonato de litio ha completado un ciclo de precios violento en los últimos años y actualmente se encuentra en un nodo crítico de revaluación del valor. Mirando hacia atrás en la historia del mercado, el precio del carbonato de litio ha estado operando de manera estable en el rango de 100.000-200.000 yuanes/tonelada de 2017 a 2018. Verá un fuerte aumento en 2021-2022. El precio alguna vez se acercó a un máximo de 600.000 yuanes/tonelada, pero ahora continúa rondando por debajo de los 100.000 yuanes/tonelada. Este cambio de altibajos no es sólo un reflejo intuitivo de las fluctuaciones de la oferta y la demanda, sino que también revela las leyes inherentes del desarrollo industrial desde la prosperidad irracional hasta el retorno racional. Después del dramático ajuste del mercado, se ha convertido en una necesidad urgente para los participantes de la industria abandonar la interferencia de las fluctuaciones de precios a corto plazo y reexaminar la lógica subyacente, el posicionamiento de valor y las tendencias futuras del mercado del carbonato de litio desde una perspectiva racional, y este es también el punto de partida central para el análisis del documento.
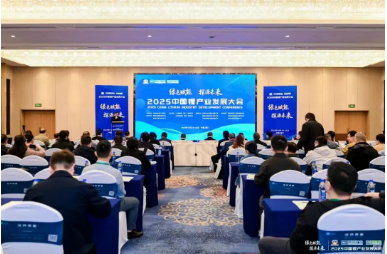
Lugar de reunión de la Conferencia sobre desarrollo de la industria del litio de China 2025
El retorno racional del ciclo de precios es la característica más importante del mercado actual del carbonato de litio. Este proceso es esencialmente el reposicionamiento del valor de los recursos de litio por parte del mercado. El aumento de precios de 2021 a 2022 no está impulsado exclusivamente por la oferta y la demanda naturales del mercado. Las empresas mineras de litio australianas han desempeñado un papel rector clave en el mercado a través del modelo de subasta de control de precios y volúmenes. Tomando como ejemplo el concentrado de litio de Pilbara (grado básico), su precio de subasta se ha disparado de 1.250 dólares por tonelada en julio de 2021 a 7.805 dólares por tonelada en noviembre de 2022. Este aumento irracional, divorciado de los costos y la demanda real, ha ocultado peligros de fuertes correcciones de precios posteriores.
A partir de diciembre de 2022, el precio del carbonato de litio inició un rápido canal descendente. Este ajuste no es accidental, sino una autocorrección del mecanismo del mercado. El precio actual del litio está operando por debajo de los 100.000 yuanes/tonelada, lo que marca que el mercado se despide de la etapa de burbuja anterior y entra en un período de revaluación del valor. Este nivel de precios está más en línea con los verdaderos costos de producción y los márgenes de beneficio razonables de los recursos de litio, lo que ayuda a frenar el impulso de la expansión ciega en la industria, promueve el cambio de la industria del "fanatismo de los precios" al "desarrollo racional" y sienta las bases para el funcionamiento sano y estable a largo plazo de la industria.
Cheng Bo de Suntrans cree que el lado de la oferta está mostrando una situación compleja de coexistencia de crecimiento total y contradicciones estructurales, y que la industria está pasando gradualmente de un crecimiento de alta velocidad a un período de desarrollo maduro. A juzgar por los datos de producción, la producción básica de sal de litio de China siempre ha mantenido un crecimiento de dos dígitos, pero la tasa de crecimiento se ha desacelerado significativamente. En el primer semestre de 2025, la tasa de crecimiento volvió a caer al 14,5%, muy por debajo del nivel medio anual de más del 30% de los últimos cuatro años. Este cambio muestra claramente que a medida que la base de producción continúa expandiéndose, la etapa de crecimiento de velocidad ultrarrápida de la industria del carbonato de litio está llegando a su fin y la expansión de la capacidad de producción está comenzando a ser más racional.
Sin embargo, las contradicciones estructurales del lado de la oferta se han vuelto cada vez más prominentes. Por un lado, está el continuo crecimiento de la producción, por otro lado, hay una grave falta de utilización de la capacidad, que está lejos del nivel de funcionamiento seguro del 80% habitual en el ámbito industrial. La causa fundamental de esta contradicción radica en la sobreinversión temprana y la expansión ciega de la capacidad impulsada por las altas ganancias en la industria. La existencia de una gran cantidad de capacidad de producción ineficiente no sólo provocó un desperdicio de recursos, sino que también agravó el desequilibrio entre la oferta y la demanda del mercado, lo que indica que el proceso de integración industrial y eliminación de la capacidad de producción atrasada será inevitable.
En términos de estructura del producto, la proporción de producción de carbonato de litio e hidróxido de litio ha cambiado gradualmente de 60:40 en el pasado a 65:35. Este cambio refleja con precisión el ajuste de la estructura de demanda aguas abajo. Con el rápido crecimiento del mercado de almacenamiento de energía, ha aumentado la demanda de baterías de fosfato de hierro y litio con mejor seguridad y rentabilidad. Como materia prima principal de las baterías de fosfato de hierro y litio, el carbonato de litio tiene una fuerte demanda en el mercado, lo que a su vez promueve la optimización continua de la estructura del producto.
La demanda está experimentando una importante transformación en el impulso de crecimiento, desde una única conducción de vehículos de nueva energía a un nuevo patrón de tracción en dos ruedas de vehículos de nueva energía y almacenamiento de energía. La industria de vehículos de nueva energía ha sido durante mucho tiempo la principal fuerza de apoyo a la demanda de litio. Las ventas de vehículos de nuevas energías alcanzarán los 12.866 millones de unidades en 2024, con una tasa de penetración de hasta el 40,9%. De enero a octubre de 2025, la tasa de penetración se acerca al 50%. Sin embargo, vale la pena señalar que la tasa de crecimiento de la industria de vehículos de nueva energía caerá gradualmente por debajo del 20% y su efecto impulsor sobre la demanda de litio pasará de un crecimiento explosivo en el pasado a un crecimiento constante.
El mercado de almacenamiento de energía se perfila como un nuevo motor de crecimiento para la demanda de litio. Con el rápido desarrollo de las energías renovables, la proporción de capacidad instalada eólica y solar alcanzó el 42% en 2024 y aumentó aún más hasta el 45,96% de enero a septiembre de 2025, superando la proporción de energía térmica en 5,5 puntos porcentuales por primera vez. La intermitencia y la inestabilidad de la generación de energía eólica y solar han creado una demanda rígida de distribución y almacenamiento, abriendo un enorme espacio de mercado para el almacenamiento de energía en baterías de litio. Entre ellos, la demanda de baterías de fosfato de hierro y litio con mayor rendimiento de seguridad continúa aumentando, lo que dominará el campo del almacenamiento de energía durante mucho tiempo y se convertirá en la fuerza impulsora principal para el crecimiento de la demanda de carbonato de litio. Este patrón de demanda de vehículos con tracción en dos ruedas proporcionará un apoyo al crecimiento más estable y sostenible para el mercado del carbonato de litio.
La industria del carbonato de litio está atravesando una drástica reestructuración y en este proceso también se está redefiniendo la competitividad empresarial. El fin de la "era de las enormes ganancias" ha obligado a la transformación de la industria. En el primer semestre de 2025, los ingresos totales de compuestos de litio de 14 importantes empresas básicas de sal de litio fueron de solo 18.135 millones de yuanes, solo el 40% del mismo período en 2024, y el margen de beneficio bruto integral cayó al 11,5%. La fuerte caída de los ingresos y los beneficios indica que la industria se despide de la anterior etapa de altos beneficios. Las empresas tienen que abandonar el modelo de desarrollo extensivo y repensar el camino para construir una competitividad central.
La distribución de los recursos se ha convertido en la clave para que las empresas resistan los riesgos del mercado. En un entorno de mercado de precios bajos, las empresas con recursos de alta calidad muestran una mayor capacidad para resistir los riesgos. Tianqi Lithium depende de las ventajas de recursos de la mina de litio Greenbush y su margen de beneficio bruto es significativamente mayor que el promedio de la industria; Las acciones de Salt Lake dependen de los recursos de bajo costo del lago salado para mantener una sólida rentabilidad durante la caída de precios. Por el contrario, las empresas que carecen de garantías de recursos estables y dependen de la adquisición externa de materias primas enfrentan una enorme presión operativa e incluso corren el riesgo de ser eliminadas del mercado.
La tendencia a una creciente concentración industrial es cada vez más evidente y la integración industrial se está acelerando. Zijin Mining está integrando activamente recursos de lagos salados de alta calidad mediante la adquisición del capital social de Zangge Mining y otros recursos de litio; el establecimiento del Grupo China Salt Lake promoverá el desarrollo intensivo y a gran escala de los recursos de los lagos salados en la meseta Qinghai-Tíbet; Empresas líderes como Ganfeng Lithium Industry también han formulado enormes planes de expansión de la capacidad de producción. Estas medidas no sólo ayudan a optimizar el diseño industrial y eliminar la capacidad de producción ineficiente, sino que también mejoran la resistencia general al riesgo y la competitividad internacional de la industria.
Cheng Bo, de Suntrans, dijo que en el contexto de la globalización, el panorama de competencia internacional del mercado del carbonato de litio está experimentando cambios profundos y las empresas chinas se enfrentan a nuevas oportunidades y desafíos. La región del “Triángulo del Litio” en América Latina se ha convertido en el nuevo foco de competencia en la industria mundial del litio con sus ricos recursos de litio en lagos salados. Entre ellos, Argentina podría liberar gradualmente casi 400.000 toneladas de capacidad de producción equivalente de carbonato de litio entre 2023 y 2027. Este aumento tendrá un impacto significativo en el patrón de oferta y demanda global y remodelará el mapa de oferta de los recursos globales de litio.
Las empresas chinas están participando activamente en el diseño global de recursos de litio. Sin embargo, a juzgar por la estructura de propiedad del proyecto argentino, la proporción de capacidad de producción de capital de las empresas financiadas por China es relativamente baja y es necesario mejorar su voz en la cadena de valor global. Esto requiere que las empresas chinas aceleren la mejora de sus capacidades operativas internacionales y se esfuercen por lograr una posición más favorable en el desarrollo de recursos globales a través de la exportación de tecnología, la cooperación de capital y otros métodos. Al mismo tiempo, las pautas de importación de espodumena también han experimentado cambios importantes, desde el pasado "una empresa dominada por Australia" a una pauta diversificada de "Australia principalmente, complementada por África". De enero a septiembre de 2025, el volumen de importación desde África será de aproximadamente 2,4 millones de toneladas, lo que representa un aumento significativo. Esta diversificación de las fuentes de importación reduce efectivamente los riesgos de la cadena de suministro y mejora la seguridad de la cadena de suministro de la industria del litio de China.
Los cambios en el entorno político han establecido nuevas normas de desarrollo para la industria del carbonato de litio, y las operaciones de cumplimiento y el desarrollo ecológico se han convertido en requisitos previos básicos para la supervivencia corporativa. La implementación oficial de la nueva Ley de Recursos Minerales marca que la supervisión de la industria ha entrado en una nueva etapa de estandarización y refinamiento. La política no sólo refuerza la gestión del suelo cerámico que contiene litio, sino que también fortalece la supervisión del desarrollo de salmuera de los lagos salados, destacando el énfasis del país en el desarrollo racional de los recursos de litio y la protección del medio ambiente ecológico.
A nivel local, Yichun, Jiangxi y otros lugares están promoviendo la "rectificación de los nombres" de las minas. Los ocho derechos minerales que deben ajustarse a "minas de litio" involucran a empresas líderes en la industria como CATL y Guoxuan High-Tech. Esta medida demuestra la seriedad de la implementación de políticas y requiere que las empresas se adapten proactivamente a los nuevos requisitos regulatorios y estandaricen la gestión de derechos minerales y los comportamientos mineros. Bajo la guía de políticas, las operaciones de cumplimiento y el desarrollo ecológico ya no son "puntos de bonificación" sino el "umbral" para que las empresas ingresen a la industria y logren el desarrollo sostenible. Sólo cumpliendo los estándares de protección ambiental, seguridad y utilización integral de los recursos las empresas podrán afianzarse en la industria.
Cheng Bo de Suntrans dijo que frente al nuevo patrón de mercado, las empresas de carbonato de litio deben explorar caminos de desarrollo de alta calidad y construir nuevos modelos de creación de valor para seguir siendo invencibles en la feroz competencia. En el actual entorno de precios bajos, el control de costos se ha convertido en la competitividad central de las empresas. La ventaja de costes de la extracción de litio de los lagos salados se ha puesto aún más de relieve durante la caída de los precios. Empresas como Zangge Mining y Tibet Mining han mantenido buenos márgenes de beneficio bruto basándose en las ventajas de costes de los recursos de los lagos salados. En el futuro, las empresas deberán ampliar su experiencia de control de costos nacionales al mercado internacional y consolidar aún más sus ventajas de costos participando en la cooperación global en capacidad de producción.
La importancia de la integración y la sinergia de la cadena industrial se ha vuelto cada vez más prominente. Minmetals Group ha logrado el desarrollo coordinado de múltiples recursos como litio, níquel y cobalto mediante la integración de acciones de Salt Lake; Huayou Cobalt se ha expandido gradualmente desde el negocio del cobalto y el cobre al campo del níquel y el litio, construyendo una estructura empresarial diversificada. Este modelo de desarrollo de integración vertical y diversificación empresarial puede dispersar eficazmente los riesgos y mejorar las capacidades anticíclicas de la empresa. Además, la innovación tecnológica es la clave para que las empresas logren la creación de valor. Ya sea mejorando la utilización de la capacidad, optimizando los procesos de producción, promoviendo la utilización integral de los recursos o desarrollando nuevos productos de alto valor agregado, es inseparable del apoyo de la innovación tecnológica. En el futuro, la innovación tecnológica se convertirá en un elemento central para que las empresas amplíen la brecha y construyan una competitividad central.
Cheng Bo, de Suntrans, finalmente señaló que el mercado del carbonato de litio está experimentando una profunda transformación, pasando de estar impulsado por el precio a estar impulsado por el valor. El actual entorno de precios bajos no es una fluctuación temporal del mercado, sino una manifestación esencial de que la industria está entrando en una etapa de desarrollo maduro. Se espera que en los próximos 3 a 5 años el mercado mantenga un estado de exceso de oferta o un equilibrio débil entre la oferta y la demanda, y será difícil que los precios reproduzcan el mercado "salvaje" anterior.
En este contexto, las empresas necesitan reposicionar su propia lógica de creación de valor: en lo que respecta a los recursos, deben centrarse en dominar los recursos de capital de bajo costo y construir una base sólida en materia de costos; por el lado de la producción, deben seguir mejorando la eficiencia operativa y reduciendo las pérdidas; en el aspecto tecnológico, deben persistir en avances innovadores y aumentar el valor añadido de los productos; desde el punto de vista de la gestión, deben fortalecer las operaciones de cumplimiento y cumplir con las orientaciones políticas. Sólo estableciendo ventajas competitivas sólidas en estos aspectos las empresas podrán destacarse en la reestructuración de la industria.
Aunque el mercado se encuentra en un período de ajuste, no hay dudas sobre el valor a largo plazo del litio como recurso estratégico clave en la nueva revolución energética. El actual ajuste del mercado es un proceso necesario para que la industria madure. También es una oportunidad importante para eliminar la capacidad de producción atrasada y fomentar empresas de alta calidad. A través de la optimización del lado de la oferta, la expansión del lado de la demanda, la actualización tecnológica y el diseño internacional, se espera que la industria del carbonato de litio de China logre un desarrollo de alta calidad y desempeñe un papel más importante en el proceso de transformación energética global. Esta revaluación no es una negación del valor de la industria del litio, sino un intento de descubrir más claramente su valor a largo plazo y, en última instancia, empujar a la industria hacia un camino de desarrollo más saludable y sostenible.
El valor de esta conferencia se refleja en tres dimensiones principales: en primer lugar, crea un canal de transmisión de políticas para ayudar a las empresas a captar con precisión la orientación industrial; en segundo lugar, acelera la transformación tecnológica y promueve la implementación de tecnologías avanzadas mediante la combinación de resultados de investigaciones científicas y prácticas corporativas; En tercer lugar, proporciona soluciones ambientales para el desarrollo de los lagos salados occidentales para ayudar a las industrias a equilibrar la utilización de recursos y la protección ecológica. En general, la conferencia, con su cobertura de cadena completa y características de comunicación multidimensional, ha inyectado un fuerte impulso a la transformación de la industria del litio de mi país de un "país rico en recursos" a una "potencia industrial".
Para Suntrans, esta conferencia es una importante muestra de las capacidades de servicios industriales de la empresa. El discurso especial de Cheng Bo y la participación en profundidad de la compañía transmitieron a toda la industria la fortaleza profesional de Suntrans en el campo de la consultoría minera y el análisis de mercado, rompiendo los límites cognitivos de las agencias de servicios de traducción tradicionales y destacando las ventajas del servicio compuesto de "traducción + consultoría" de la compañía. Aprovechando el efecto de agregación de recursos de la conferencia, Suntrans ha sentado las bases para la posterior expansión de los servicios de cadena completa en la industria del litio. Al mismo tiempo, su aparición como referente de servicios de soporte en la industria ha mejorado aún más el conocimiento de la marca y la influencia de la compañía en el campo de los servicios geológicos y mineros, ayudándola a fortalecer sus principales ventajas competitivas en rutas segmentadas.
← Volver